外籍股东分红
原免税条款废止
20%税率、企业扣缴、个人补缴义务
外籍股东说“这次给我分100万元”,财务先要问清楚:说的是税前分红,还是税后到账?原免税条款废止后,这句话可能直接影响企业的付款安排。
2026年9月1日起,27号公告明确,外籍个人从外商投资企业取得股息红利适用20%个税,企业支付时应当扣缴。先把适用对象、金额和付款时间确认好,别等全款转出去了,再追着股东协调税款。
一、先看清范围:不是所有分红都“新加20%”
这句话有三个要素:收款人是外籍个人,支付方是外商投资企业,所得属于股息红利。缺了具体主体和所得性质,就不能机械套用。
境内居民个人分红、外国企业股东取得分红、工资薪金、借款归还,不能因为都叫“给股东打钱”,就塞进同一个处理方式。这份公告调整的不是所有股东收入。
也不要把“外籍个人”直接等同于“非居民个人”,或者把国籍当成全部税务判断。跨境个案还要结合身份、所得和其他适用规则核实。本文先把27号公告本身讲清。
图1|官方原文 · 税率扣缴与生效日期
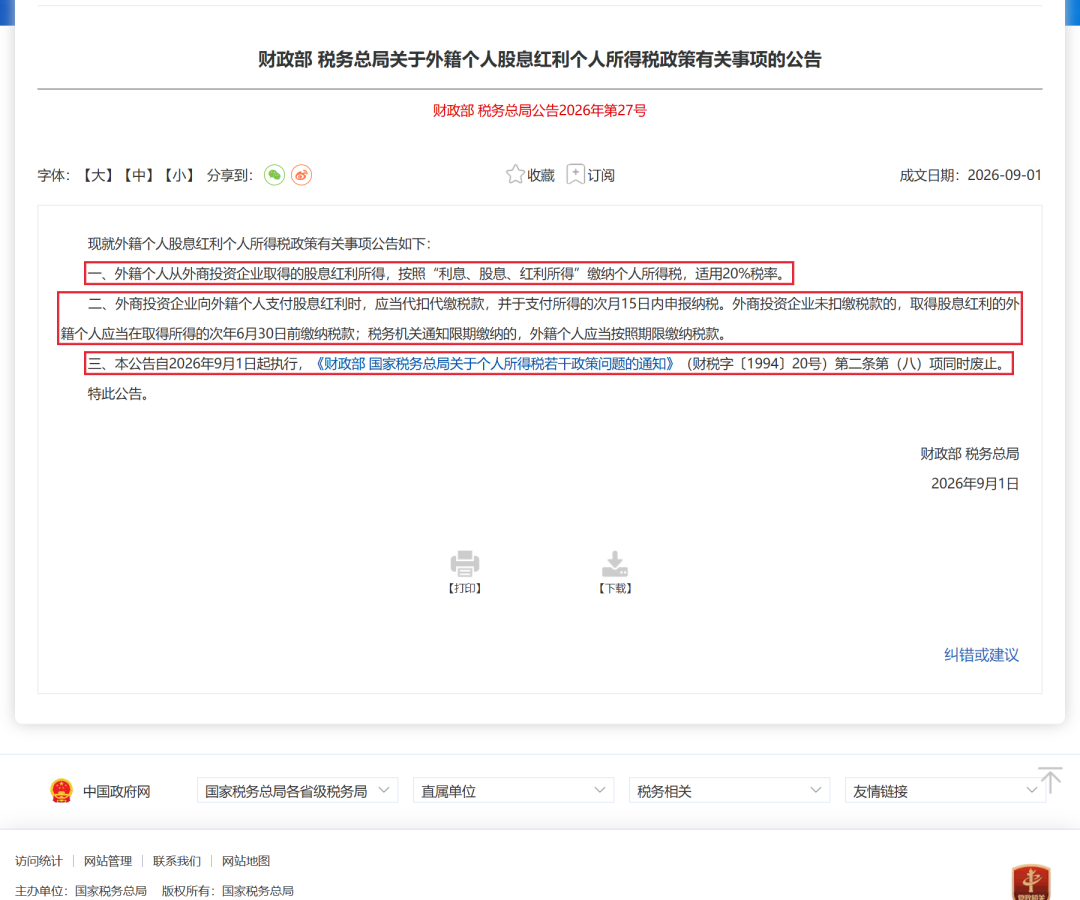
红框重点:第一条限定适用对象和20%税率;第二条分别写明企业扣缴与个人未被扣税时的义务;第三条明确生效及废止条款。不要把三件事混成“所有分红都新加20%”。
来源:财政部 税务总局公告2026年第27号,官网截图。红框及本图备注为得到企服标注,不属于原文。
二、分红100万元,到手就是100万元吗
假设案例:按公告20%税率计算
假设符合本公告适用范围,股息红利金额为100万元,无其他特殊适用情形:应扣个人所得税20万元,扣税后支付80万元。这里的100万元是本次股息红利金额,不是企业营业额,也不是直接拿企业税前利润来算。
这个例子最容易暴露一个沟通问题:股东口中的“分给我100万”,到底是分红金额100万,还是要求实际收到100万?
这不是一句财务备注能解决的问题。分红决议、付款安排与税款承担约定需要一致。若约定的是税后实收数额,应另行核算应税金额和企业实际支出,不能在付款时临时猜。
企业所得税与股东个人所得税是不同层面的事项。不要看到股东缴纳个税,就以为企业端原有义务自动消失;也不能因公司此前缴过企业所得税,就认定股东分红无需再处理个税。
图2|同样说“分100万”,两种约定
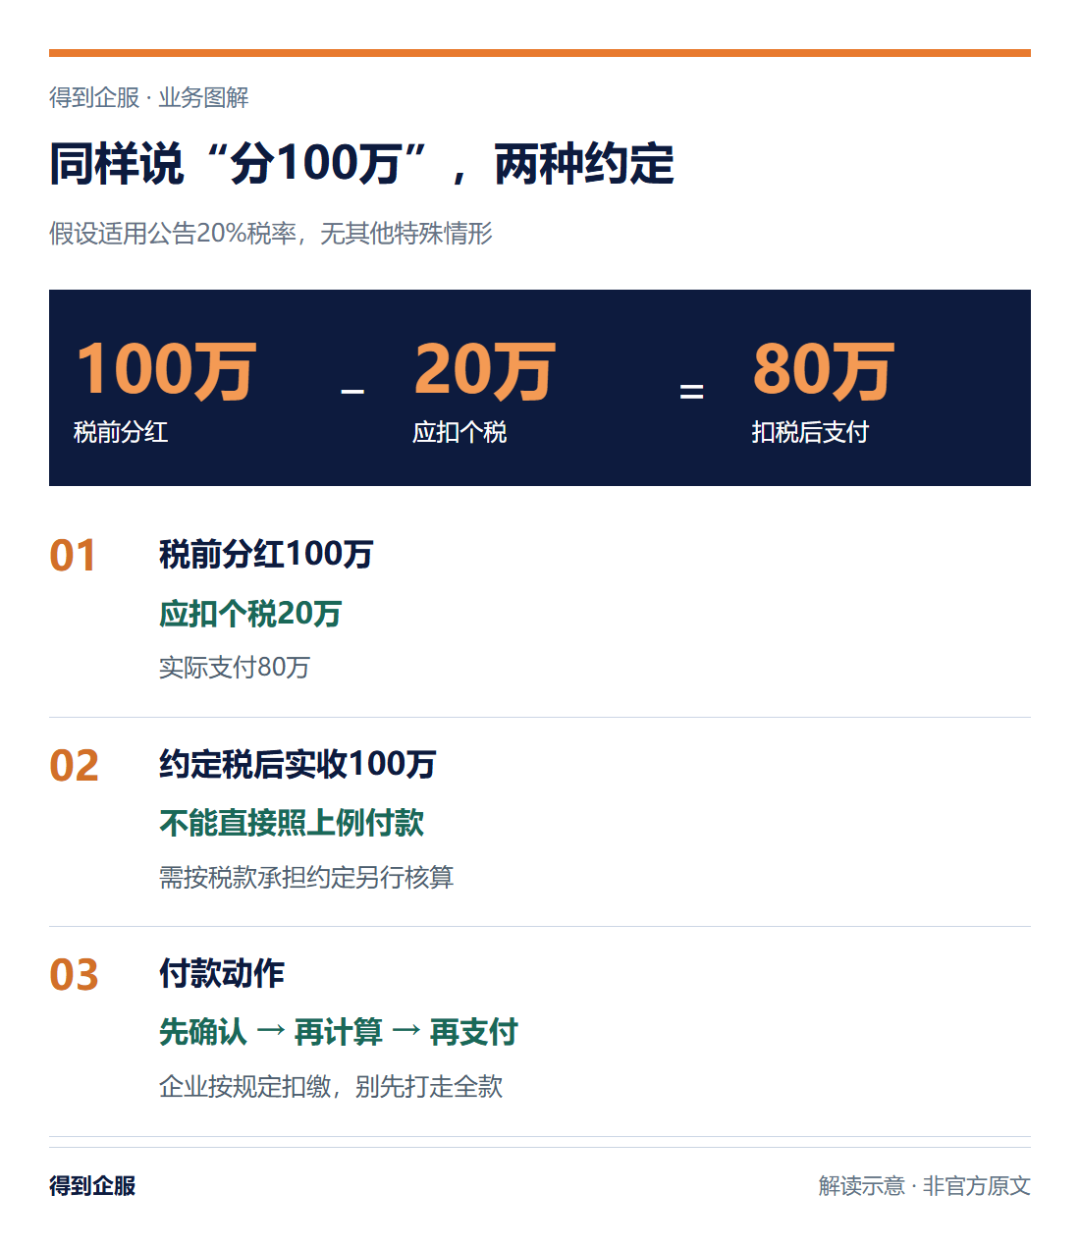
假设适用公告20%税率,无其他特殊情形
准备分红却还没确认税前、税后金额的,建议先暂停口头沟通,形成一致的付款明细。文末的支付前核对表,把决议、金额、时间和扣缴记录放在一张表里。
三、谁来办:支付时企业扣缴,不是等股东想起来
公告把动作写在了“支付时”。因此,业务和股东层面确定分红之后,应先把决议、所得金额、身份资料交给财务确认扣缴,再安排付款。
不要先把全部款项打走,再让财务想办法补手续。那样一旦涉及税款回收、税后金额约定、跨境支付资料,协调成本往往比算税本身大。
文件写的是次月15日内申报,具体日历截止日还需结合当期法定顺延安排核对。也不要把企业的扣缴期限,与个人在企业未扣税时的自行缴税期限混为一谈。
四、企业没扣税,个人并不是没有后续义务
公告同时明确:企业未扣缴税款的,取得股息红利的外籍个人,应当在取得所得的次年6月30日前缴纳税款;税务机关通知限期缴纳的,按通知期限缴纳。
两个期限,对应两个场景
正常支付:企业按规定代扣代缴并申报。企业未扣缴:个人还有自行缴税义务。这不是给企业选择“现在不扣、让个人明年再说”的便利安排。
发现遗漏后,要把实际支付日期、支付金额、已扣税额、申报记录整理出来,按实际情况核实处理。不能靠补写一份“由股东自行负责”的说明,代替法定义务。
五、三种说法,不要顺着传
“以前拿过的分红全部按新公告追税。”27号公告明确的是自2026年9月1日起执行,并没有在这三条中规定把所有历史分红一律追溯按新口径征税。历史事项需按其发生时规则及事实核对。
“利润是以前年度赚的,就一定沿用原免税。”不能只看利润形成年度。决议、应付分红、实际支付等事实需要结合执行时点核实,不能从这份简短公告直接推导出对所有存量利润的统一豁免结论。
“换个付款名称就能绕过去。”真实分红不能只靠备注改成借款、报销等名称就改变所得性质。该核对的是经济事项和证据,而不是寻找另一个付款摘要。
六、付款前,把四份资料放到一起
第一份是股东及企业身份资料,用于核对适用对象;第二份是分红决议与金额明细;第三份是拟支付时间、税前税后金额约定;第四份是扣缴计算及申报缴款记录。
建议由经办人员汇总资料、财务核算、授权负责人确认付款。对时间跨越9月1日、税后金额约定或其他跨境适用疑问,先核实再支付。
分红不是转账结束就结束。企业付了多少、代扣多少,股东收了多少、还需不需要自行缴税,应该能在一份明细里对上。
分红的账,要在付款前算清。不要等钱到了股东账户,税款却还没有人安排。
把政策,落到你公司的业务上
我们整理了《外籍个人分红支付前核对表》,把主体范围、分红金额、付款时间、扣缴和后续申报分开列明,供企业经办人员与财务一起核对。
图3|外籍个人分红支付前核对表 · 实际表格预览
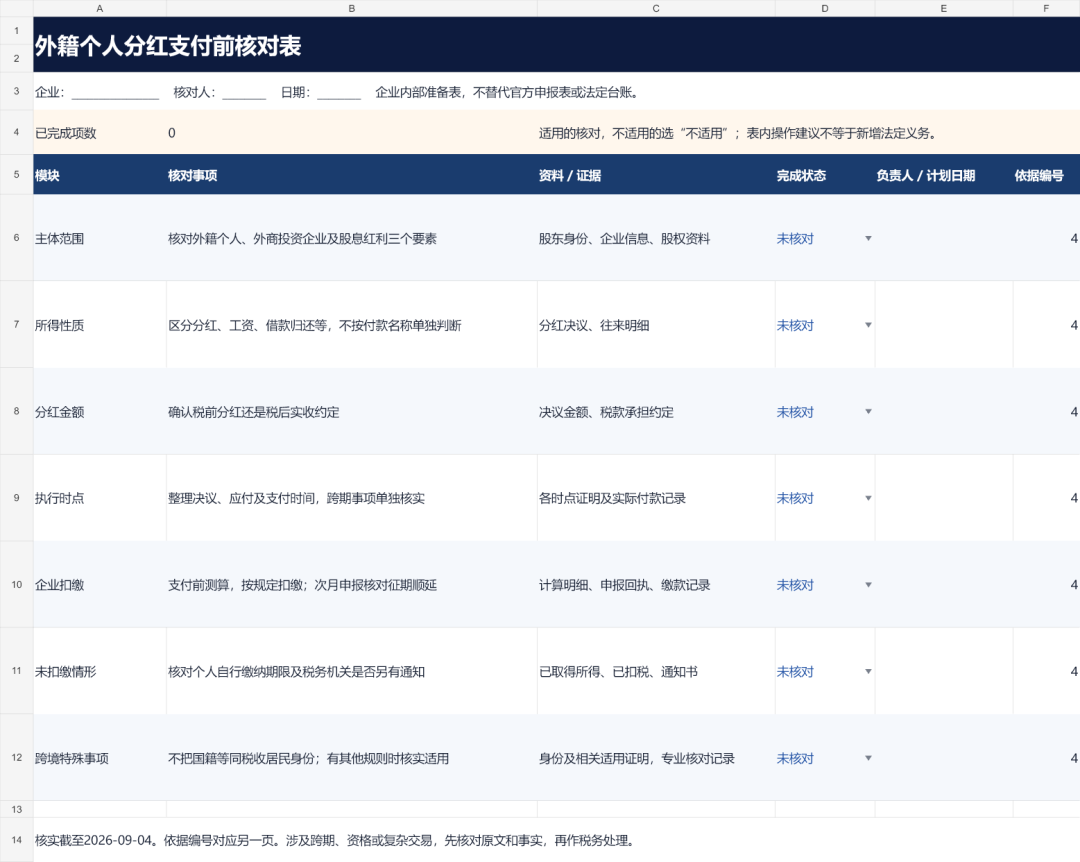
配套Excel包含“业务核对”和“官方依据”两页,可填写完成状态、负责人和计划日期。预览来自本次交付的真实表格;不是官方申报表。
外籍个人分红支付前核对表
公众号后台回复:分红核对
领取可填写的Excel资料。涉及具体业务,请先描述问题,不要公开发送身份证、税号或完整合同。
有外籍个人股东、近期拟分红,或决议与支付跨越9月1日的企业,可先整理身份、分红决议和支付记录。我们可协助核对资料与扣缴流程;复杂跨境适用事项需结合个案进一步判断。
转给负责分红决议和付款的同事。股东讲的“100万”和财务算的“100万”,应当是同一个口径。
主要文件于2026年9月5日重新核对并截图;配套解读依据见下。本文为政策解读与业务准备建议,示例为假设。适用条件及处理需结合原文、实际业务和主管机关要求。
外籍个人股息红利个税公告 · 财政部、税务总局公告2026年第27号;2026-09-01执行
得到企服
财税服务 · 工商服务 · 企业经营资料梳理