《增值税法》落地2026年1月1日正式实施:5 大核心变化 + 10 个实操场景,企业必须提前调整的财税策略
发布时间:2025-11-28 | 分类:代理记账 | 来源:河南企业服务中心
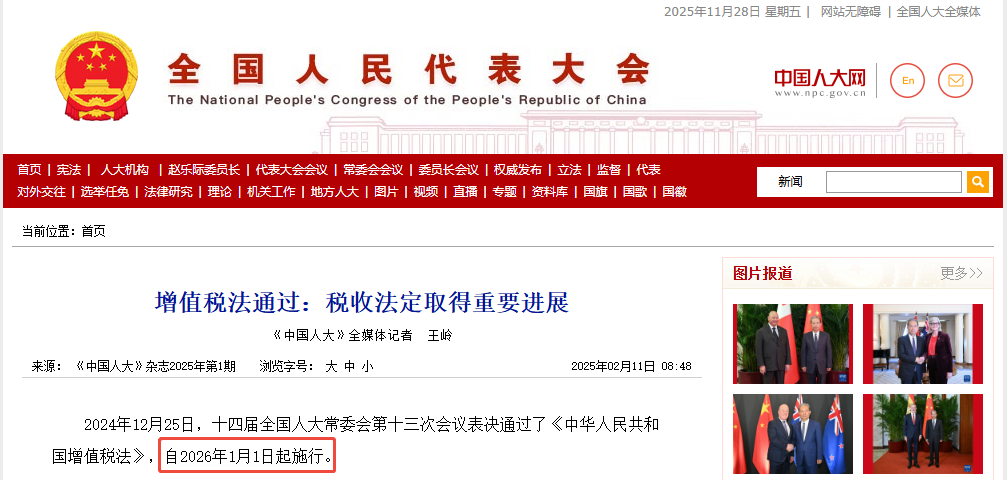
2026 年 1 月 1 日,《中华人民共和国增值税法》将正式取代《增值税暂行条例》,成为我国增值税领域的基础性法律。这部法律以 “税制平移” 为核心,同时对计税规则、征管细节做了精细化调整,直接关系到所有企业的财税合规与成本管理。以下是结合法律全文的深度解读,涵盖企业必须关注的核心内容:法律明确:“在境内销售货物、服务、无形资产、不动产,以及进口货物的单位和个人(包括个体工商户),为增值税的纳税人”。其中,“销售” 特指 “有偿转让”—— 即取得货币、货物或其他经济利益的交易,无偿交易仅在 “视同应税交易” 中特殊处理。- 销售不动产 / 自然资源使用权:不动产、自然资源所在地在境内;
- 销售金融商品:金融商品在境内发行,或销售方为境内单位 / 个人;
- 销售服务 / 无形资产:服务、无形资产在境内消费,或销售方为境内单位 / 个人。
这一规则解决了跨境服务的判定争议,例如境外企业向境内企业提供设计服务(服务在境内消费),需在境内缴纳增值税。法律将视同销售从原 8 项缩减为 3 项(加 “国务院规定的其他情形”),仅保留与 “最终消费或无偿转让” 相关的行为:- 单位和个体工商户将自产 / 委托加工货物用于集体福利 / 个人消费;
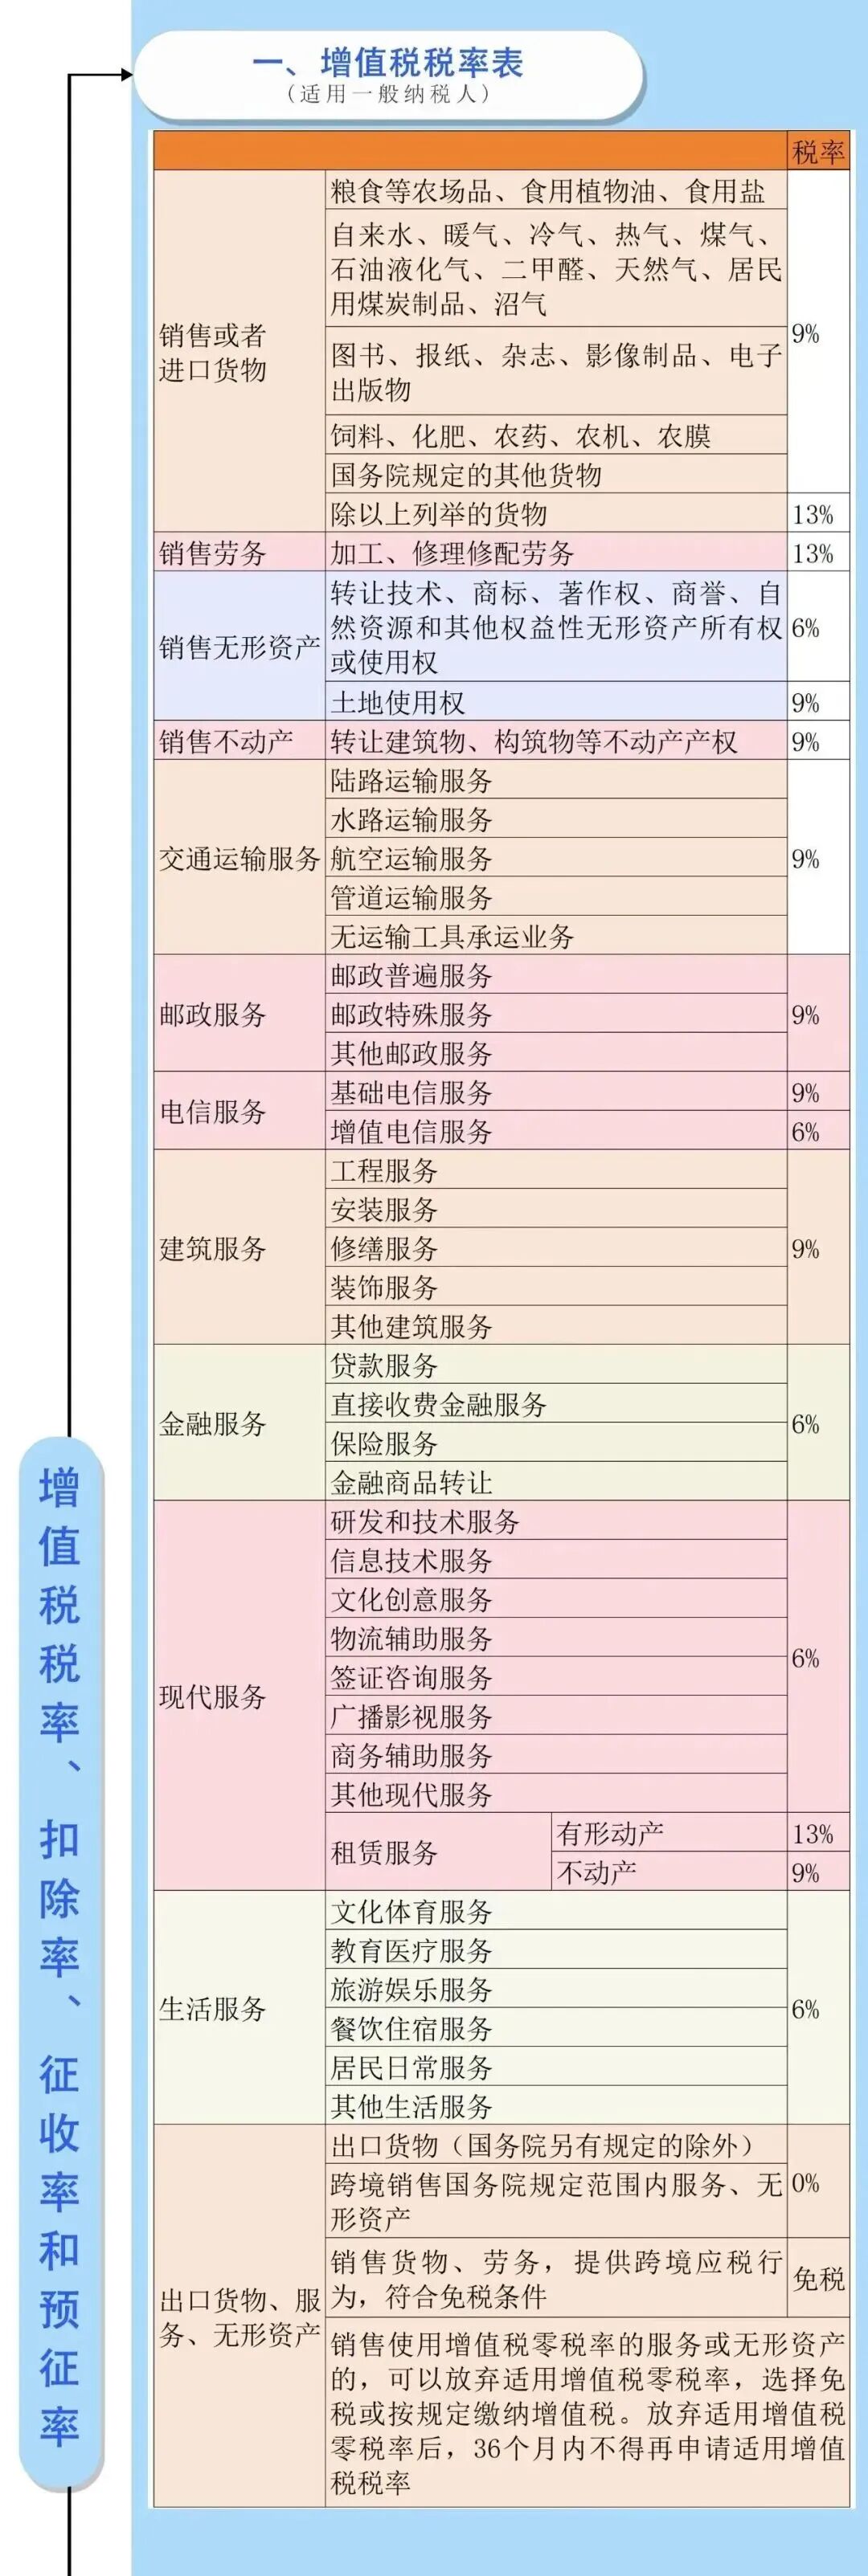
实操影响:代销、机构间移送、投资 / 分配等场景不再视同销售,企业无需为内部调拨、股东分红等行为额外缴税。法律新增 4 类不征税项目,直接排除在应税交易之外:这一规定解决了 “企业内部服务是否缴税”“拆迁补偿是否征税” 等长期争议,企业无需为这些场景申报纳税。法律延续现行 13%、9%、6% 三档基本税率 + 零税率的框架:- 13%:货物销售、加工修理修配服务、有形动产租赁服务、进口货物;
- 9%:交通运输、建筑、不动产销售 / 租赁、特定货物(农产品、图书等);
- 零税率:出口货物、跨境符合条件的服务 / 无形资产。
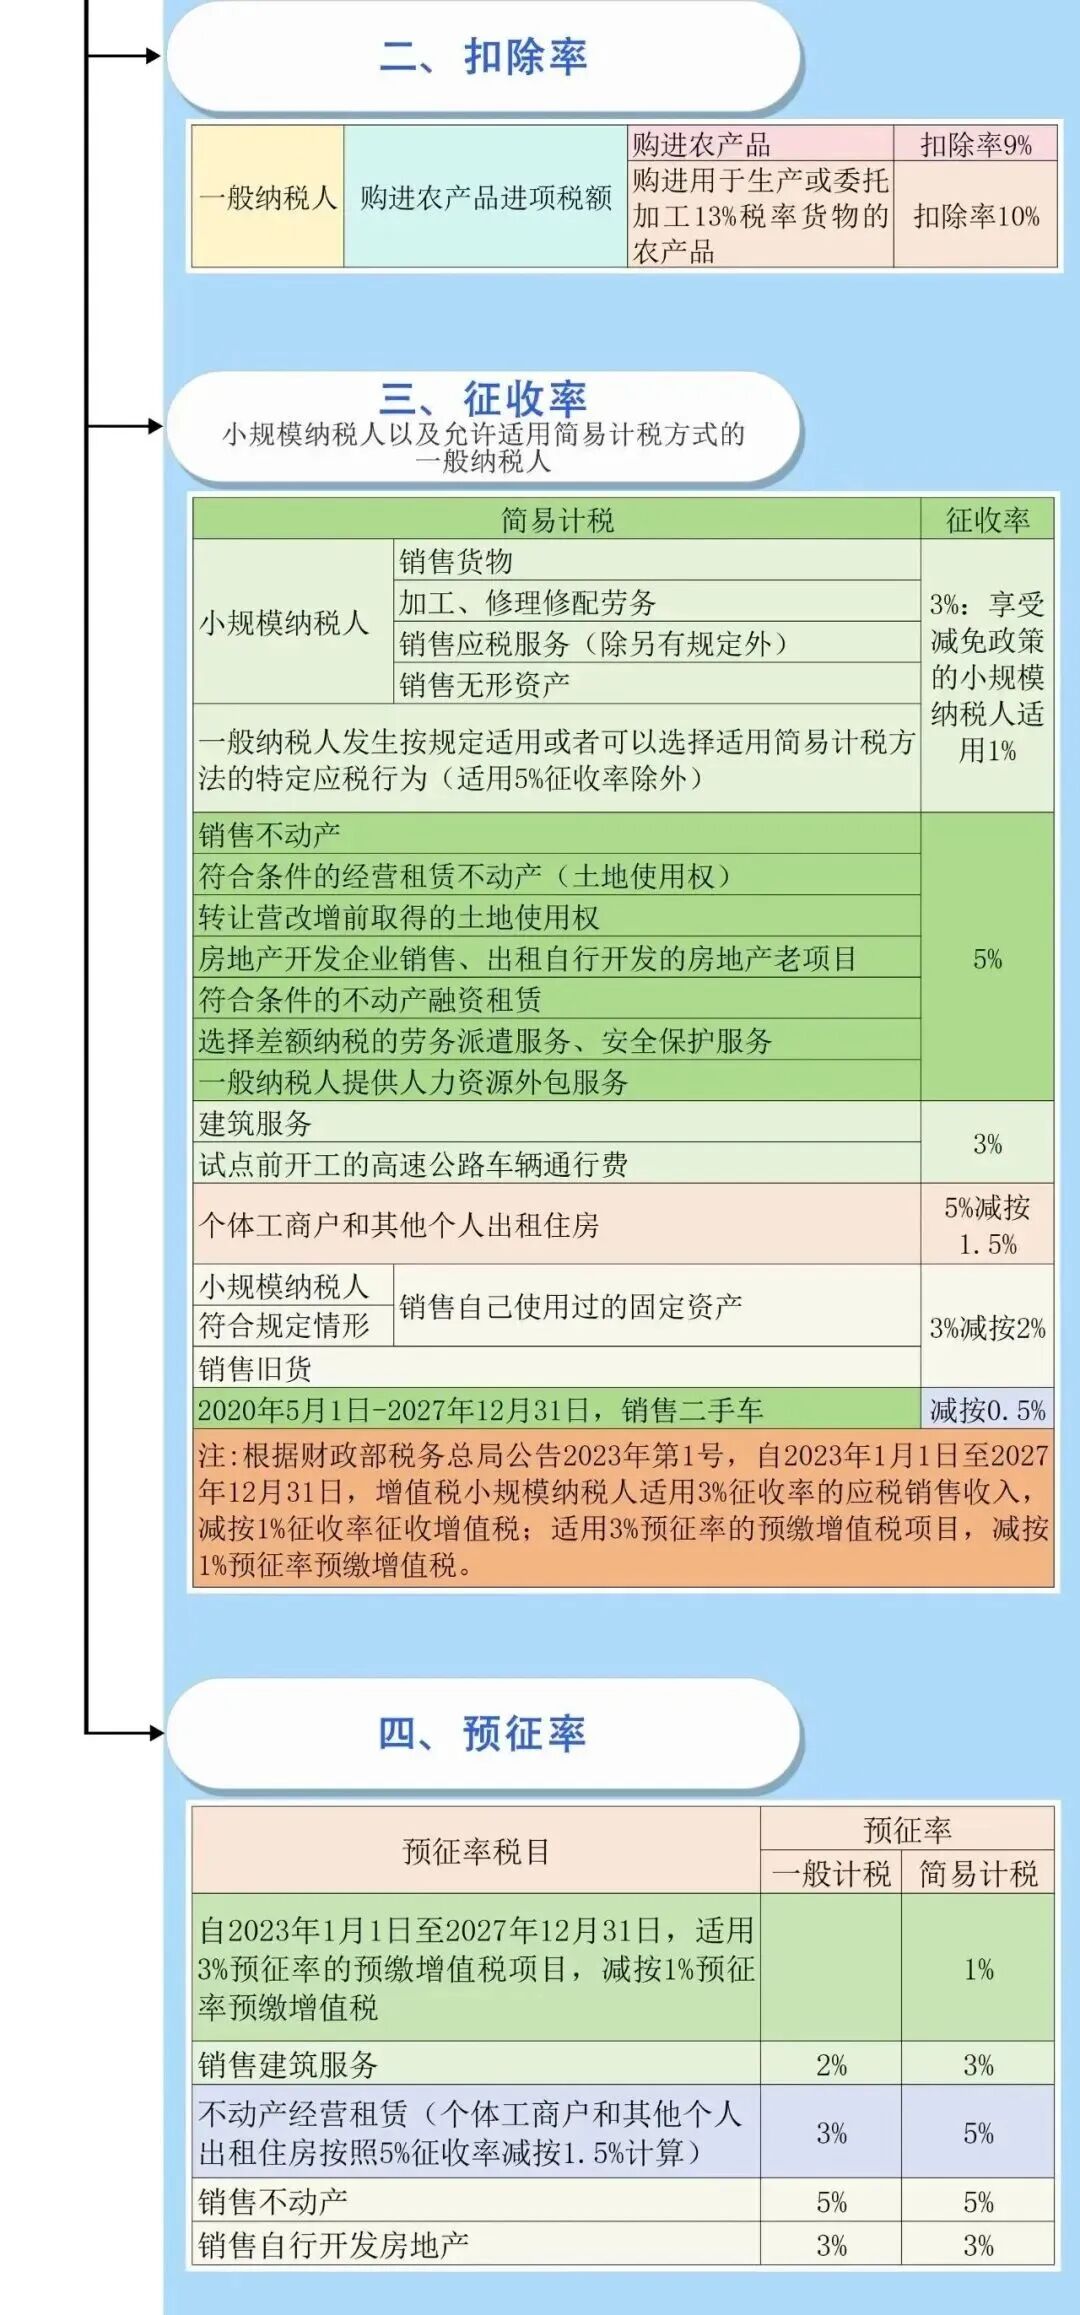
唯一调整:取消 “避孕药品和用具” 的免税政策,此类商品需按 13% 缴税。法律明确:“适用简易计税方法的征收率为 3%”,原 5% 征收率(如不动产出租、劳务派遣差额计税)彻底取消。- 小规模纳税人出租不动产:税负从 5% 降至 3%,直接减少 40%;
- 一般纳税人老项目建筑服务:可选择 3% 简易计税,需重新评估与 9% 一般计税的税负差异;
- 劳务派遣行业:差额计税仍适用,但征收率降为 3%,企业需同步调整报价。
法律明确:“进项税额是指纳税人购进货物、服务、无形资产、不动产支付或者负担的增值税税额”,同时强调 “凭法定扣税凭证抵扣”。法律将不得抵扣的进项税额调整为 6 类,删除 “贷款服务、旅客运输服务不得抵扣” 的限制:- 直接用于消费的餐饮、居民日常、娱乐服务对应的进项。
实操红利:企业支付的贷款利息、员工出差的交通费,取得专票后可正常抵扣进项税,直接降低融资与差旅成本。法律明确:“当期进项税额大于当期销项税额的部分,纳税人可选择结转下期抵扣或申请退还”,将现行留抵退税政策上升为法律,增强政策稳定性。法律保留了农业、医疗、教育等 9 类传统免税项目,仅取消 “避孕药品和用具” 免税。法律允许国务院针对 “小微企业、重点产业、创新创业、公益捐赠” 等场景制定专项优惠政策,报全国人大常委会备案,为后续政策调整预留空间。法律规定:“纳税人放弃优惠的,36 个月内不得享受,但小规模纳税人除外”,给予小规模纳税人更灵活的选择空间。- 应税交易:收讫款项 / 取得索取凭据当日,先开票的为开票当日;
- 有固定场所的纳税人:向机构所在地 / 居住地申报;
- 自然人销售不动产 / 提供建筑服务:向不动产 / 服务发生地申报。
- 税负测算与计税方式调整:对原适用 5% 的项目,测算 3% 简易计税与一般计税的差异,选择最优方式;梳理贷款、差旅等可抵扣项目,提前对接供应商开具专票。
- 合同与系统升级:修订销售合同,明确 “无偿转让资产” 的用途;升级财税系统,调整视同销售、进项抵扣的核算逻辑。
- 人员培训与政策适配:组织财务、业务人员学习新法,重点掌握视同销售、进项抵扣的变化;关注国务院过渡期政策,及时调整 2026 年第一季度申报策略。
《增值税法》的实施,是我国增值税制度从 “暂行” 向 “法定” 的跨越,核心是 “稳税负、简流程、强合规”。企业无需担心税率大幅波动,但需关注细节调整带来的实操变化 —— 提前准备,才能在 2026 年平稳过渡,充分享受政策红利。