个体户“解非”500元起?11月1日新规,先看这两个时间
2026年11月1日起施行|全国税务行政处罚裁量基准
个体工商户长期不申报,等到需要开票、继续经营或者注销时再处理,罚款成本可能比以前高。
全国统一的税务行政处罚裁量基准已经公布,2026年11月1日起施行。其中,“被认定为非正常户超过3个月后改正”的较重档,对个人罚款为500元至2000元;个人包括自然人、个体工商户。国家税务总局公告2026年第20号及附件
但不能把它理解成:只要进入非正常户,解除时就一律500元起。
这里有两个不同的“3个月”,值得分清楚。
一、连续漏报3个月,与进入非正常户后超过3个月,是两回事
根据国家税务总局公告2019年第48号,纳税人负有纳税申报义务,但连续三个月所有税种均未进行纳税申报,征管系统会自动认定为非正常户,并停止其发票领用簿和发票的使用。2019年第48号公告第三条
这是认定非正常户的条件。
新裁量基准较重档的条件,则是已经被认定为非正常户,而且该状态超过3个月后才改正。时间起点变了,不能合并成“漏报3个月就罚500元”。
比如,一个个体户已经进入非正常户状态2个月,此时处理,不能仅凭“非正常户”三个字直接套用较重档。仍需核对改正期限、违法次数及其他情节,判断适用哪一档。
按月、按季申报的企业,也应按实际申报义务、征管系统记录和认定日期核对,不能把“店关了3个月”直接等同于符合认定条件。
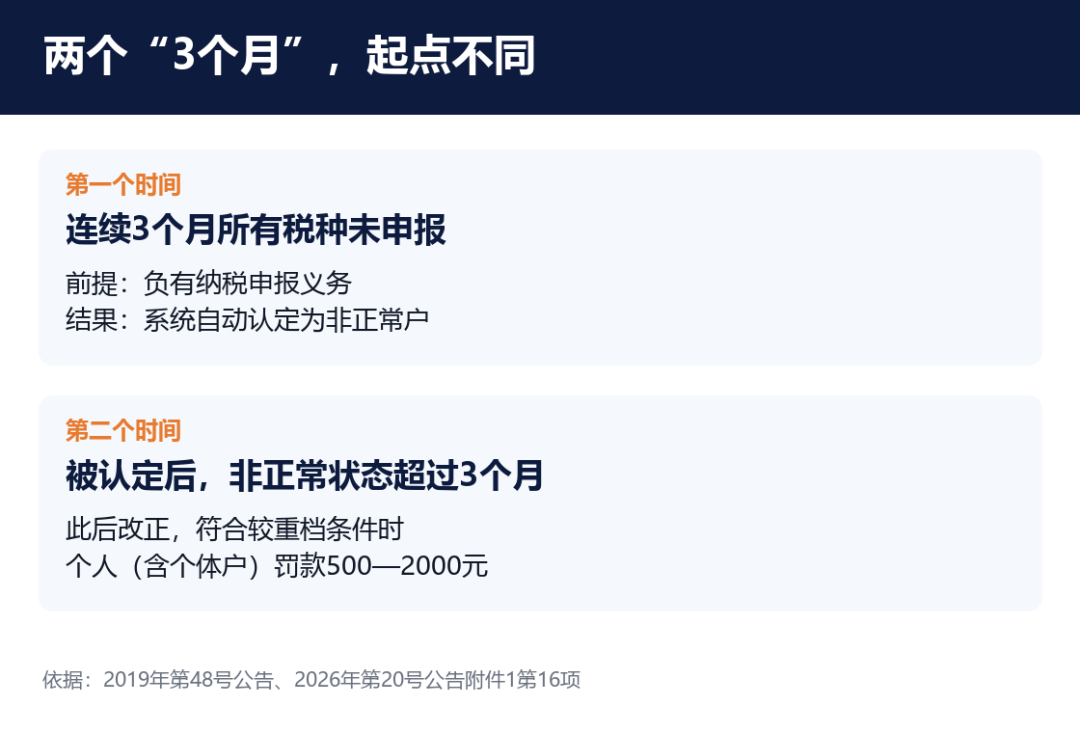
得到企服依据2019年第48号、2026年第20号公告整理的时间示意。
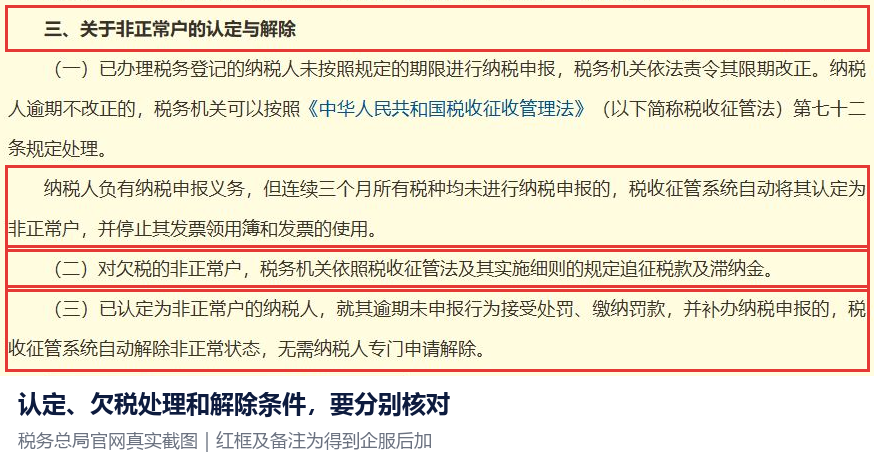
国家税务总局官网真实截图;红框及备注为得到企服后加。
二、个体户罚多少,先看改正到了哪一步
《税收征收管理法》第六十二条规定,逾期未申报可以处2000元以下罚款;情节严重的,可以处2000元以上、1万元以下罚款。新基准进一步细化了档次,并不是新设一个“解非收费项目”。
以下是纳税人逾期申报第16项的个人标准,包含个体工商户:
这些档次要结合全部事实判断;有法定不罚、从轻或减轻情形的,依法处理。同一纳税申报期内,两个以上税种逾期未报,按一次违法行为计算。全国基准第16项及附注
所以,早处理与继续拖着,可能落在不同档次。还没进入非正常户,也不代表逾期申报没有处罚风险。
以前200元以内处理的印象,并非完全没有依据。以适用于河南等地的中南区域旧基准第14项为例:不属于轻微情节,但在税务机关发现前主动改正,或者经责令后改正的,个人每次罚20元,罚款总额在200元以下。
全国版则进一步区分改正时点与非正常户持续时间。对原来适用较低标准、现在符合更高档次的个案,罚款确实可能增加;不能据此说全国所有“解非”都统一涨价。中南区域基准原文及附件
三、超过200元,个体户的处罚程序也可能变化
《行政处罚法》第五十一条规定:违法事实确凿并有法定依据,对公民处200元以下、对法人或者其他组织处3000元以下罚款或者警告的,可以当场作出处罚决定;法律另有规定的,从其规定。行政处罚法
个体工商户按个人口径处理,罚款如果落在500元至2000元这一档,就超过了200元的简易程序金额界限,通常需要按普通程序办理,也就是办税中常说的一般程序。
但这句话不能扩展成“以后所有解非都走一般程序”。
单位在这个较重档的罚款是1000元至2000元,仍在3000元以内。在违法事实确凿、有法定依据并符合其他条件时,仍可能适用简易程序。
而且,200元与3000元的程序界限本来就存在,本次并没有修改它。变化在于:部分个案的罚款金额提高,进而影响程序选择。
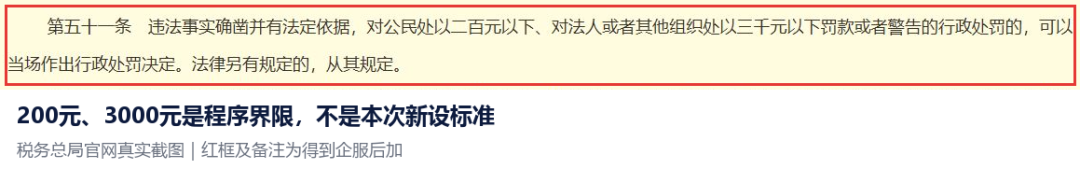
行政处罚法第五十一条官网真实截图;红框及备注为得到企服后加。
从程序要求看,普通程序涉及调查取证、事先告知、陈述申辩、审查决定等环节,资料准备和审核工作可能更多。这是依据程序作出的分析,不等于已经核实各地都增加了相同的办理天数,也不代表每个案件都必须多跑几次窗口。
四、“交完罚款就解非”,也少了一个关键动作
2019年第48号公告第三条规定,已认定为非正常户的纳税人,就逾期未申报行为接受处罚、缴纳罚款,并补办纳税申报后,征管系统自动解除非正常状态,无需专门申请解除。
因此,处理时至少要把三件事分清:
- 补申报
:核对漏报的税种和所属期,按真实业务补报,不能为了恢复状态一律填零。 - 处理处罚
:核对认定日期、改正期限、适用档次,依法接受处理并履行决定;有异议依法陈述申辩。 - 核验状态
:保存申报、罚款缴纳及处理回执,查看系统是否已经解除非正常状态。有欠税的,税款和滞纳金另行依法处理。
恢复税务正常状态,也不等于市场监管经营异常、其他涉税事项同时办结。2019年第48号公告第三条
还有一条过渡规则:11月1日前发生、尚未作出处罚决定的违法行为,原则上适用发生时的规定;按新基准执行更有利于纳税人缴费人的除外。
不能仅凭“11月1日以后来办理”,就把之前的行为全部按新标准加罚。具体还要结合违法行为发生及持续情况核对新旧规则。2026年第20号公告第六条
个体户经营困难、暂时停业时,把申报是否完成、税务状态是否正常列入日常检查,比等到开票或注销被卡住再处理,更容易控制成本。
我们已整理《非正常户解除条件与办理资料指南》,把两个时间起点、处罚条件、补报资料和处理证据放在一起,方便老板和财务按实际情况核对。
《非正常户解除条件与办理资料指南》内容预览。
本文依据已公布文件整理,不替代个案认定。罚款、补税、滞纳金及代理服务费应分别说明,不承诺固定罚款或解除时间。