点击上方蓝字·关注我们
金税四期一上线,在大数据全面监管下,企业经营中税务不合规行为都有可能被扫描到,其中“公转私”更是税务稽查的重中之重,不管是公司账户还是个人账户,被银行检测到资金流向异常,就很有可能会税务机关盯上。


公转私行为主要构成以下风险
职务侵占罪风险
1
营业收入本来属于公司的货币资金,在会计上归属于公司的资产。如果公司老板、股东利用自己职务上的便利,以非法占有为目的侵占公司的货币资金,有可能构成职务侵占罪。
挪用资金犯罪风险
2
利用职务上的便利,挪用本单位资金归个人使用或者借贷给他人,数额较大、超过3个月未还的,或者虽未超过3个月,但数额较大、进行营利活动的,可能构成挪用资金罪。
企业和个人偷逃税款的违法风险
3
银行报送大额交易报告或可疑交易报告可能被人民银行报送给相关税务部门,或会导致税务稽查。
公司人格否认的风险(连带责任)
4
公司与其股东的不具有合理原因的“公转私”行为有较大的公司人格否认风险,根据《公司法》第二十条第三款,公司股东滥用公司法人独立地位和股东有限责任,逃避债务,严重损害公司债权人利益的,应当对公司债务承担连带责任。
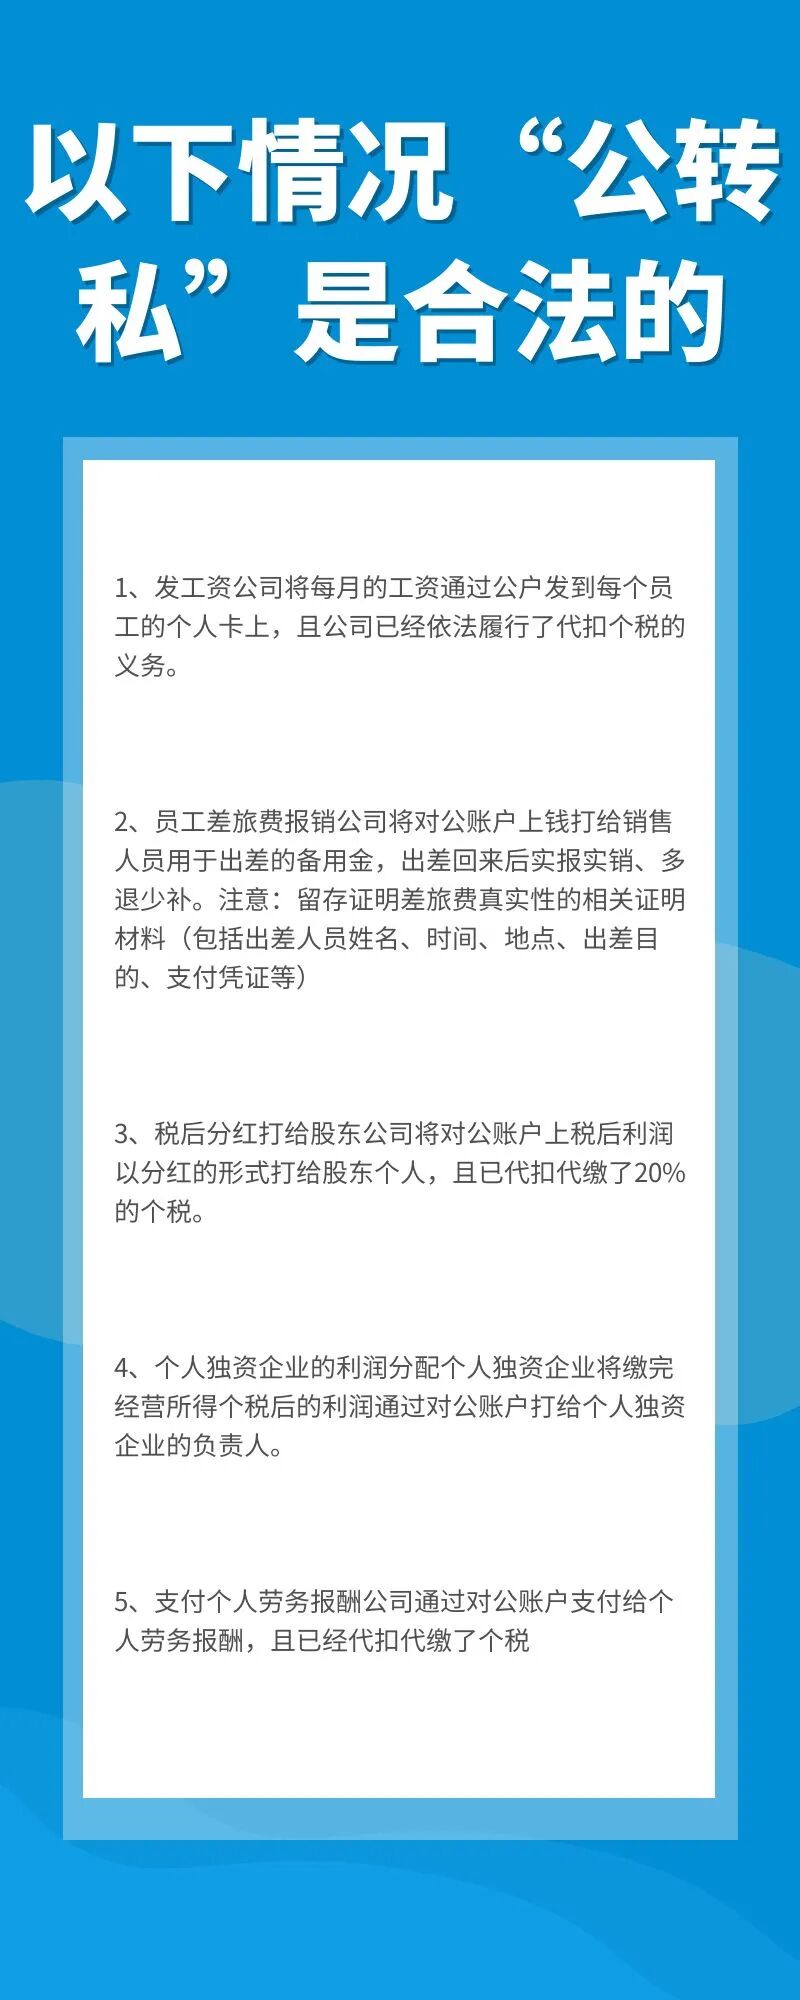
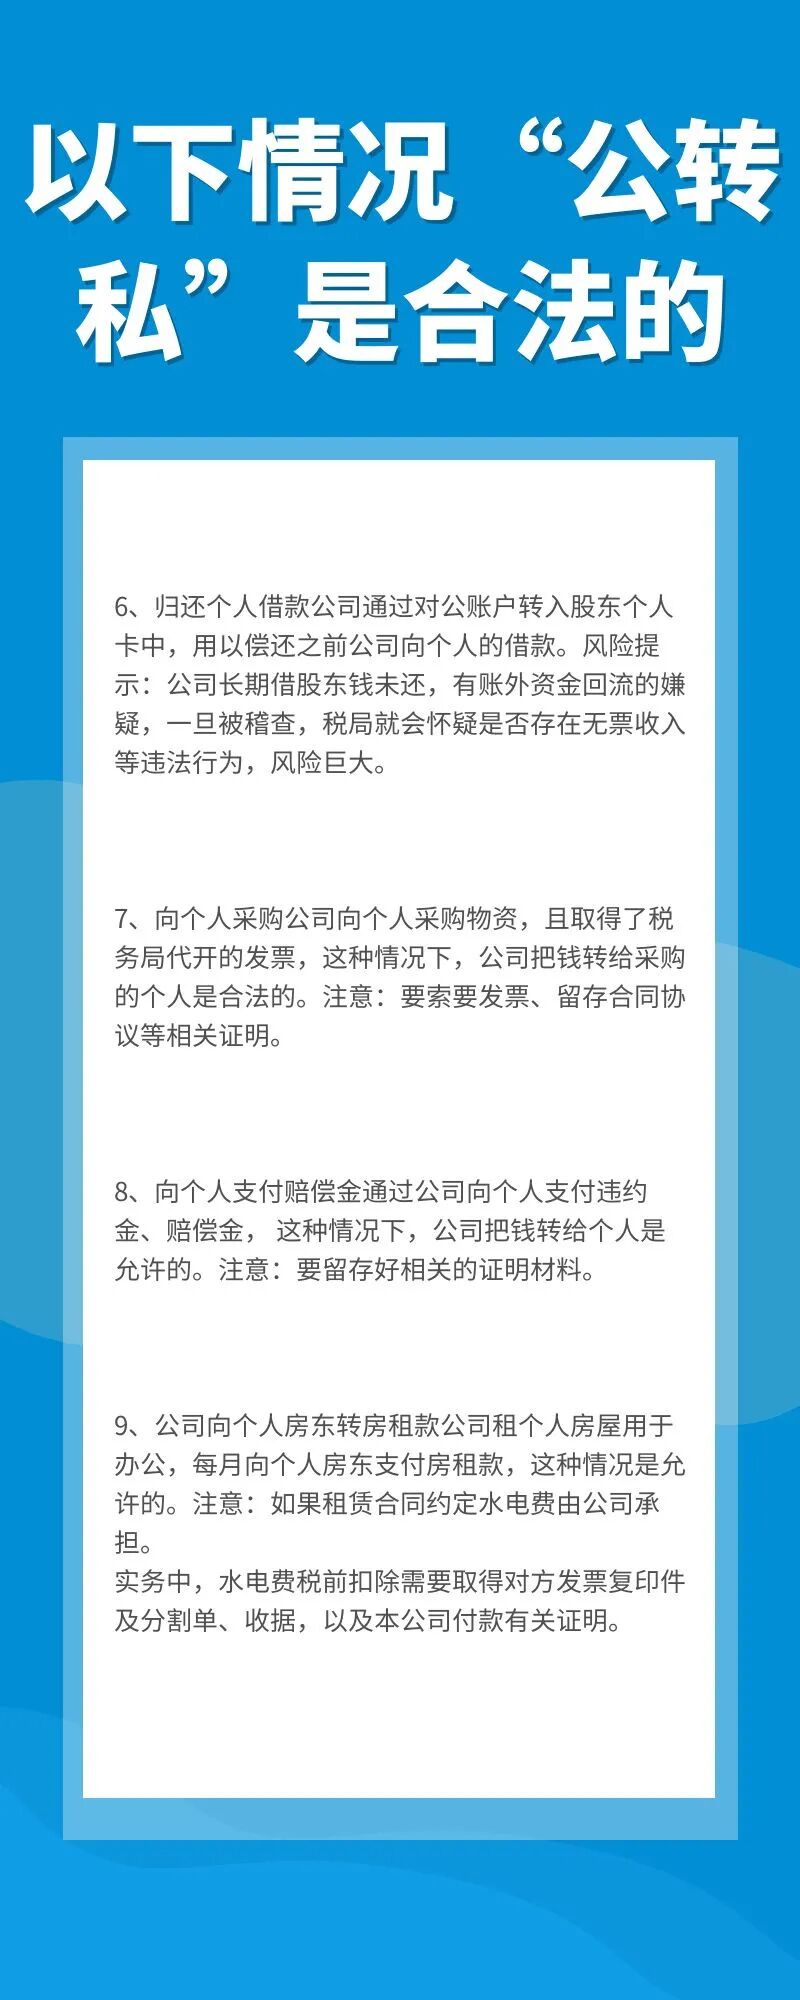
以下情况“公转私”是合法的

警惕公转私的错误行为
1、长期通过备用金提现到法人卡上请注意:备用金≠不交税!正常差旅费、零星采购等公司经营的备用金是没有问题,一般就是估计个金额预支,根据实际核销,多退少补。但假设这钱你是给个人用,需要在每年的12月31日之前还回公司账上,否则一旦被税局认定为分红,则需要补缴20%分红个税。
2、买发票套现买发票,看似你只是承担了1-2个税点的钱,但其实无形之中给企业和个人都埋了雷,这几年被国家公告出来虚开的企业不胜枚举,金税四期背景下,国家基本已经实现了以数控税。这警示企业和个人应严格遵守财务法规,切勿心存侥幸,以免招致无法挽回的损失。
END