关于延续和优化新能源汽车车辆购置税减免政策的公告
2023年 第10号
财政部
税局明确
私车公用相关费用允许税前扣
在实际工作中,私车公用现象较为普遍,但由于车辆使用的随意性,较难判定发生的费用是个人消费还是企业支出,且涉及企业所得税税前扣除、个人所得税代扣代缴、增值税等问题,往往是税局稽查的一大重点。
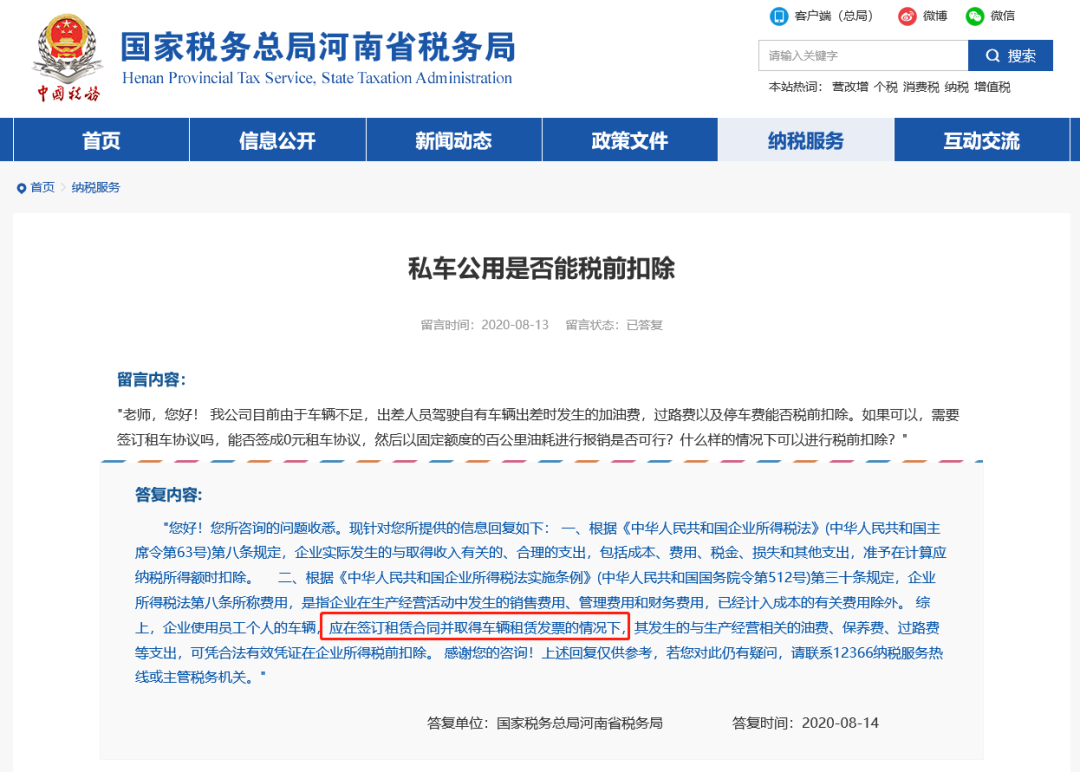
根据税局回答可知,如果企业和员工有车辆租赁协议,而且协议里有明确的条款,清晰约定发生的相关费用承担归属,通过租赁关系,在取得租金发票的情况下,发生的与经营收入有关的油费、保养费、过路费、修理费等支出,可凭合法有效凭证在企业所得税税前扣除。
私车公用费用扣除条件:
一、企业与员工签订租赁合同,约定使用员工个人车辆发生的相关费用由企业承担,若无偿使用车辆,但费用却在企业列支,也会产生税收风险;
二、企业租赁员工车辆的租金支出和承担的费用,应取得发票(员工车辆租金可以申请代开动产租赁发票);
三、费用支出属于企业使用汽车发生的费用,如果该由员工个人负担的费用不能在企业所得税前列支。
一般来说,可在所得税前列支的费用,包括与车辆使用相关的汽油费、过路过桥费和停车费等;不能在所得税前列支的费用包括与车辆本身相关的车辆保险费、维修费、车辆购置税和折旧费等。
我们先来列举三个方案和它们的纳税情况:
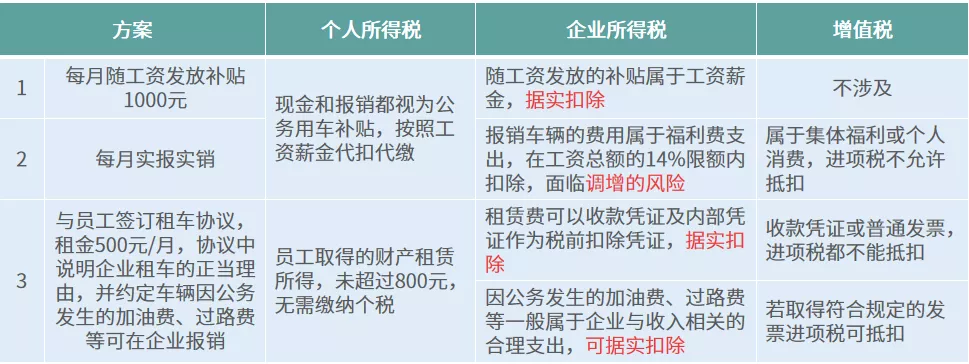
方案一 每月随工资发放用车补贴
简单粗暴,财务容易计算和管理。但是补贴纳入工资一起核算,会增加个税的税负。还有可能补贴的钱减掉实际费用还不够缴个税。
方案二 每月实报实销
清晰明了,但业务的真实性很难确认,公司有没有相对固定的制度,票据是否真实有效,这些做不到位都有可能导致税务风险,包括企业所得税不能税前扣除,个人所得税未代扣代缴等。
方案三 与员工签订租车协议
无需缴纳个税,成本费用可据实扣除,企业所得税也没有调增的风险,且取得发票符合条件的进项税允许抵扣。但对于大型企业且用车较多,这种方案实操确实有点困难。不但会增加财务人员的工作量,还涉及企业代扣代缴个人租赁业务所得税。
私车公用看似简单,却涉及个人所得税、企业所得税和印花税等多个税种,处理不好容易出现问题。
1
私车公用产生的费用要交哪些税?
先说第一种方法,签订租车协议的问题。
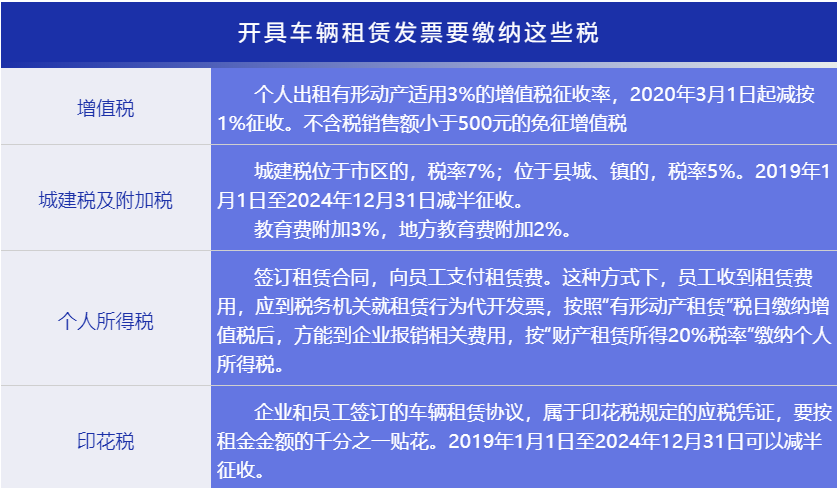
首先,我们可以先来看一下签订租车协议之后,开具车辆租赁的发票进行报销,那需要进行缴纳哪些税款?如表所示:
2
私车公用产生费用以补贴方式发放
私车公用产生费用以交通补贴方式发放,又该怎么进行处理?
《国家税务总局关于个人因公务用车制度改革取得补贴收入征收个人所得税问题的通知》(国税函〔2006〕245号)规定:因公务用车制度改革而以现金、报销等形式向职工个人支付的收入,均应视为个人取得公务用车补贴收入,按照“工资、薪金所得”项目计征个人所得税。
免责声明:本文中所涉及的图文资料仅供参考。部分图片、文字及观点,来源于互联网及其他公众平台,主要目的在于知识分享,无任何商业使用目的,版权归原作者所有。如涉及侵权请予以告知,我们会在24小时内删除相关内容