一、为什么你的情况说明 “不被认可”?
先看两个反面例子:
某服装电商老板在说明中写:“差异是因为平台有退款,我们没算进去。”—— 只说现象,没提税法依据,也没附退款凭证,税局直接退回要求重写。 某美妆企业写:“财务人员搞错了,以后会改。”—— 整改措施太空泛,被专管员约谈补材料。
专业的情况说明,必须包含 3 个核心要素:
- 数据精准:
平台数据、申报数据、差异金额,精确到分,附核对截图; - 法理结合:
每个差异原因都对应具体税法条款,说明 “为什么这么处理合规 / 哪里不合规”; - 证据闭环:
附上退货单、银行流水、更正申报凭证等硬证据,让税局 “看得到、查得实”; - 整改具体:
别说 “加强学习”,要写 “12月 10 日前完成 XX 制度修订,12月 15 日前组织全员培训”。
二、电商企业专属《情况说明模板》(可直接套用)
关于 XX 公司平台销售收入与增值税申报差异的情况说明
国家税务总局 XX 市税务局:
贵局于 202X 年 X 月 X 日下发的《税收风险提示函》(XX 号)已收悉。我司(XX 公司,以下简称 “公司”)高度重视提示中涉及的 202X 年 X 月至 X 月期间 [抖音 / 淘宝 / 拼多多等] 平台销售收入与增值税申报收入的差异问题,第一时间成立专项核查小组,结合《中华人民共和国增值税暂行条例》及其实施细则、《国家税务总局关于确认企业所得税收入若干问题的通知》(国税函〔2008〕875 号)等法规,对差异成因进行了全面核查。现将具体情况说明如下:
一、基础数据核对情况
- 平台报送数据
:经与 [抖音商家后台 / 淘宝生意参谋 / 平台对账中心] 系统核对,202X 年 X 月至 X 月平台累计报送销售收入为 XX 元(含平台手续费、退款等全口径流水,附平台数据截图)。 - 增值税申报数据
:同期我司增值税纳税申报表中申报的应税销售收入为 XX 元(附申报表复印件)。 - 差异金额
:两者差异为 XX 元,占平台报送数据的 XX%。
二、差异成因及合规性分析
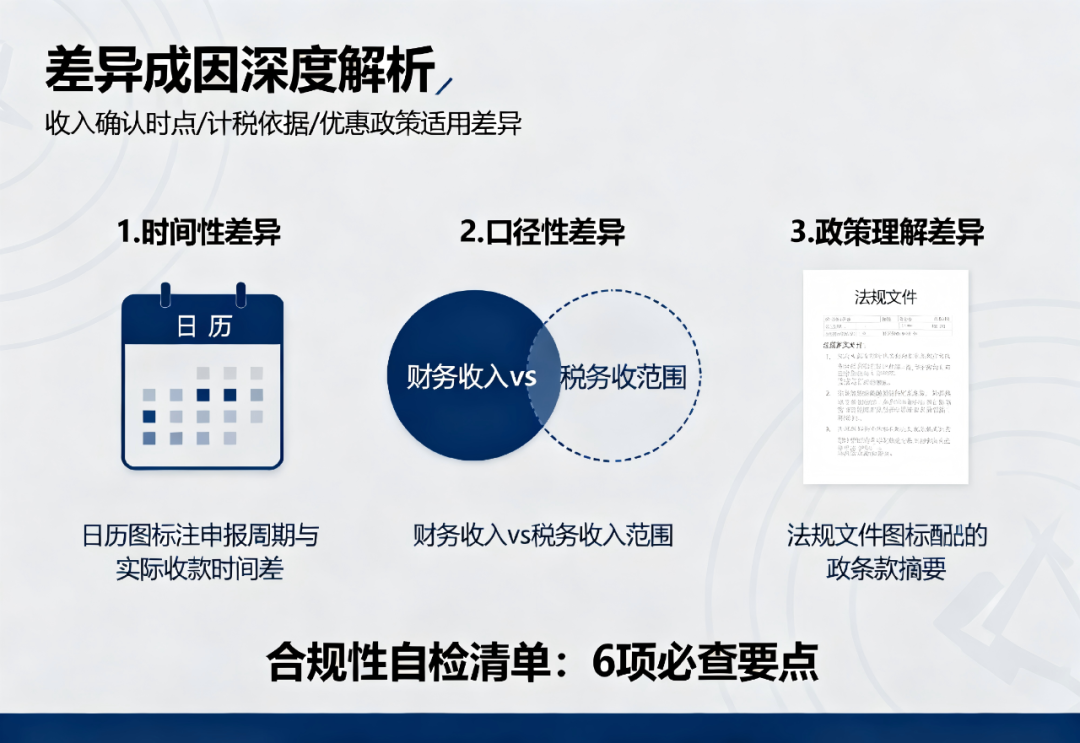
(一)销售退回、折扣折让及平台返利的合规调减(差异金额:XX 元)
业务背景:
销售退回:期内发生客户退货 XX 笔,涉及金额 XX 元(均已完成物流退回及退款流程); 销售折扣:为促进滞销商品消化,对 XX 款商品开展限时折扣活动,实际折扣金额 XX 元(附《折扣促销方案》及订单明细); 平台返利:因达到 [平台奖励标准],获得平台返利 XX 元(见平台《返利结算单》)。
税法依据:根据《中华人民共和国增值税暂行条例实施细则》第十一条规定,“一般纳税人因销售货物退回或者折让而退还给购买方的增值税额,应从发生销售货物退回或者折让当期的销项税额中扣减”;《国家税务总局关于纳税人折扣折让行为开具红字增值税专用发票问题的通知》(国税函〔2006〕1279 号)明确,“销货方可按规定开具红字增值税专用发票”。
合规性说明:上述退货已凭《退货签收单》《退款银行回单》冲减当期收入,折扣已在发票中单独列明(或开具红字发票),平台返利已按规定冲减进项税额。以上调减均符合税法规定,差异为合规差异(附相关凭证)。
(二)收入确认口径错误导致的少报(差异金额:XX 元)
问题描述:期内,我司对 [平台特定业务模式,如 “达人代运营”“分销代发”] 业务,误按 “平台结算净额”(扣除佣金、服务费后)确认增值税收入,导致少申报收入 XX 元;对 [预售 / 定金] 业务,误将 XX 费用直接冲减收入,少申报收入 XX 元。
政策依据:根据《增值税暂行条例》第五条,“销售额为纳税人发生应税销售行为收取的全部价款和价外费用”;《国家税务总局关于商业企业向货物供应方收取的部分费用征收流转税问题的通知》(国税发〔2004〕136 号)规定,“平台佣金等属于经营成本,凭发票入账,不得冲减销售额”。
错误认定与整改:我司已明确:平台佣金、服务费应计入 “销售费用”,不得冲减销售额;价外费用需并入收入申报。整改措施:
已于 202X 年 X 月 X 日完成上述 XX 元收入的更正申报,补缴增值税 XX 元,滞纳金 XX 元(附完税凭证); 修订《电商收入核算管理办法》,明确 “全额确认收入” 原则(附修订版制度)。
(三)收入确认时点差异(差异金额:XX 元)
差异成因:
[平台结算周期,如 “T+7”] 导致 XX 笔订单(金额 XX 元)在申报期内未完成结算,我司按 “到账日” 确认收入,平台按 “支付日” 统计,形成跨期差异; 预售定金 XX 元未按 “发货日” 确认纳税义务,导致申报时点滞后(附预售订单明细)。
政策依据:根据《增值税暂行条例实施细则》第三十八条,“采取预收货款方式销售货物,为货物发出的当天”。
整改措施:
对跨期收入 XX 元已在当期补报,确保季度数据准确; 调整 ERP 系统,自动按税法规定时点触发收入确认(附系统调整记录)。
三、整改承诺及后续管理措施
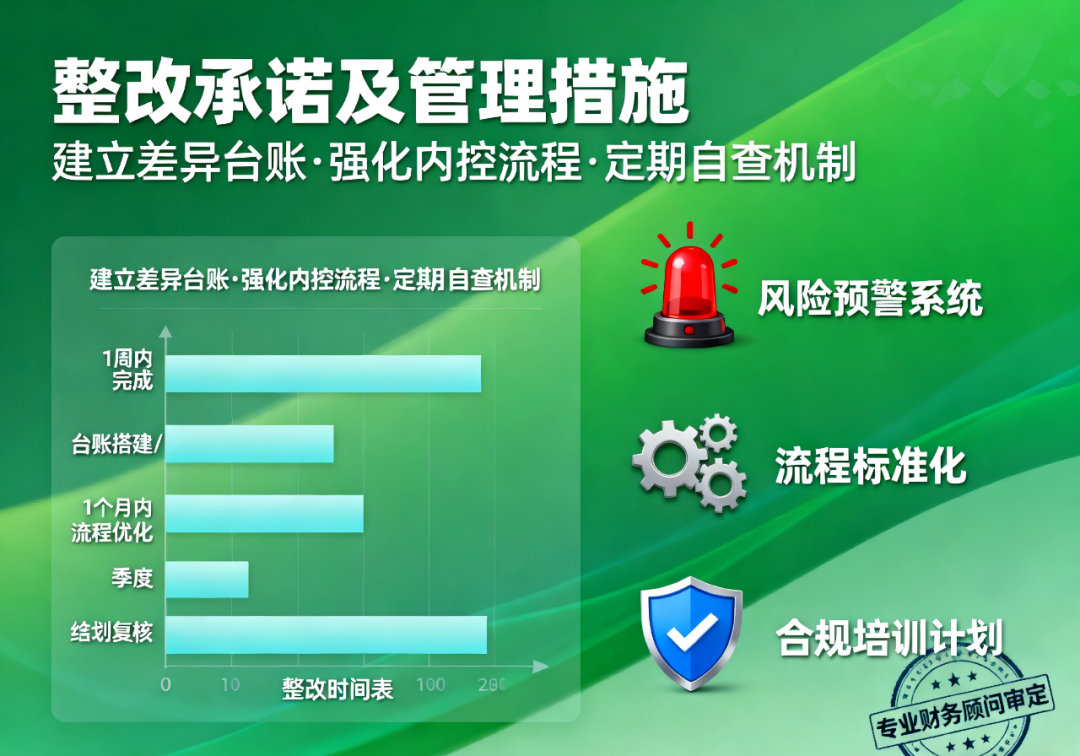
针对本次核查发现的问题,我司深刻认识到在增值税合规管理中存在的不足,特作出以下承诺:
即时整改:对少报收入的补税及滞纳金已于 202X 年 X 月 X 日全额缴纳(附完税凭证);对时间性差异部分,将严格按纳税义务发生时间申报。
制度完善:
修订《电商平台收入核算规范》,明确 “全额确认、时点合规、凭证齐全” 三大原则; 建立 “平台数据 - 财务数据 - 申报数据” 三核对机制,每月由财务负责人牵头复盘(附《月度核对表模板》)。 能力提升:
于 202X 年 X 月 X 日前聘请财税顾问开展《电商增值税政策》专项培训(附培训计划); 要求财务人员考取 [税务师 / 电商财税合规证书],考核不合格者调岗。 主动配合:我司已整理本次差异涉及的全部原始凭证,存放于公司档案室,随时接受贵局核查。
感谢贵局对我司税务合规工作的指导与监督。我司将以此次整改为契机,全面提升税务管理水平,确保后续申报数据真实、准确、完整。
特此说明
XX 公司(公章)
202X 年 X 月 X 日
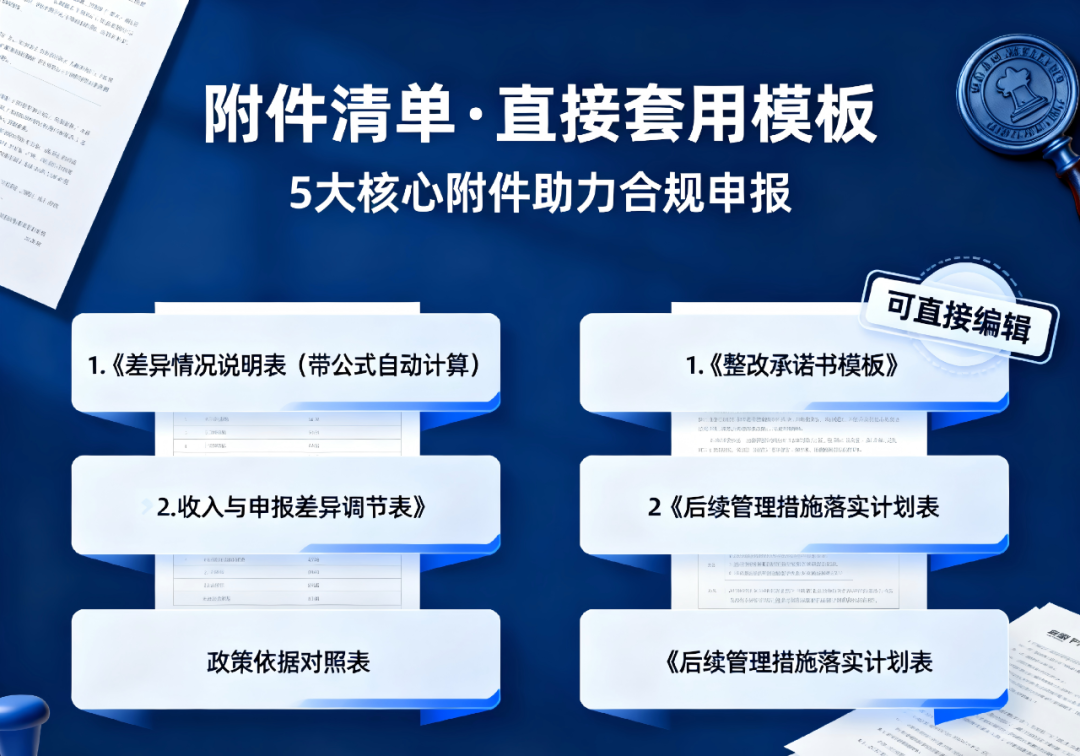
附件清单
平台销售收入与申报收入差异明细表(含计算公式) 销售退回物流记录及退款凭证(复印件) 折扣促销方案及红字发票开具清单 更正申报完税凭证及滞纳金缴纳凭证 《电商收入核算管理办法》(修订版) 财务人员专项培训计划及签到表 平台数据截图、增值税申报表复印件
三、模板怎么用?3 个关键点帮你加分
差异原因要 “对号入座”:电商常见差异原因无非三类:退款 / 折扣(合规调减)、口径错误(少报)、时点差异(跨期),直接套用对应模块,别自己 “创造原因”。
证据要 “可视化”:比如退款凭证,不仅要附银行流水,还要关联对应的订单号、物流退回记录,形成 “订单 - 付款 - 退款 - 退货” 闭环证据链。
整改要 “可追溯”:别说 “加强管理”,要写 “11 月完成制度修订,12 月起每月 5 日前完成三数据核对,由财务总监签字存档”,让税局看到你有 “长效机制”。
四、福利:全套附件模板免费领
为了帮大家少走弯路,我整理了《情况说明》中涉及的所有附件模板,包括:
《平台与申报差异明细表》(带自动计算公式) 《销售退回 / 折扣凭证汇总表》 《电商收入核算管理办法(范本)》 《月度数据核对表》
领取方式:
点击下方 “图片扫一扫”,截图发送至我的企业微信(扫码添加,备注 “差异模板”) 即可获取全套可编辑模板,还能免费领取《电商企业增值税合规自查清单》
电商行业的税务监管越来越严,平台数据与税局联网已成常态。一份专业的情况说明,不仅能帮你顺利应对风险提示,更能体现企业的合规态度。与其临时抱佛脚,不如现在就存好模板,提前规范流程 —— 毕竟,合规才是最稳的赚钱方式。
如果还有具体问题,也可以在留言区告诉我,抽 3 位老板免费解答~