11月1日起,税务处罚全国统一:哪些可以不罚,哪些会加重?
国家税务总局公告2026年第20号
税务行政处罚的全国统一标准,已经公布。
国家税务总局公告2026年第20号发布了《全国税务行政处罚裁量基准(2026年版)》,自2026年11月1日起施行。东北、西南、西北、中南、华北、华东六大区域原有基准,与全国版不一致的,届时按全国版执行。公告原文
对企业来说,值得关注的有两面:符合条件的轻微违法,可以不罚;对偷税、虚开发票、欠缴社保等行为,分档条件也更明确了。
但不要直接理解成“全国都罚得更轻”,也不能把“首次发生”当成所有违法行为的免罚理由。
一、从区域标准到全国标准,具体统一了什么?
官方解读把变化归纳为三项:体例结构、裁量标准、执行口径。
全国版覆盖9类66项税务违法行为事项。它细化的是现行法律、法规、规章已经规定的处罚权,没有新增处罚事项,也没有改变法定处罚种类和幅度。官方解读
还要注意:总体设置五档,不等于每个事项都有五档。偷税、虚开发票各有四档,没有“轻微”;应扣未扣税款只有一般、较重、严重三档。
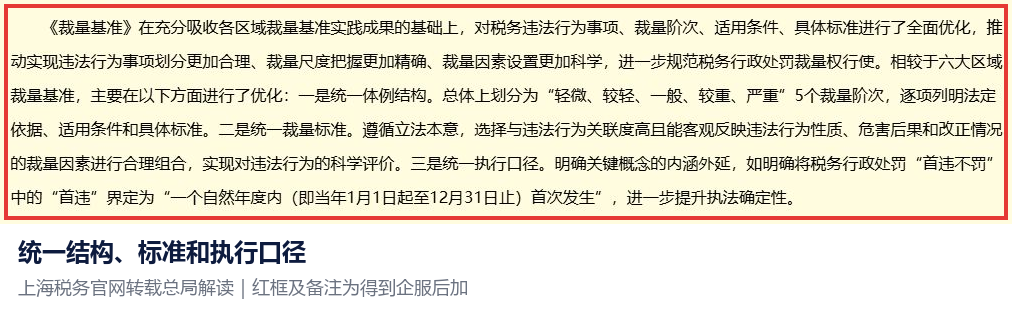
总局官方解读,上海税务官网转载;红框及备注为得到企服后加。
二、14项“首违不罚”+8项“轻微不罚”,条件不能混着用
此前两批14项“首违不罚”事项,这次全部进入“轻微”阶次;另外增加8项“轻微不罚”事项。两部分合计22项,但不能统称为“22项首违不罚”。
原有14项,通常需要同时符合:本自然年度首次违反、危害后果轻微,并在税务机关发现前主动改正,或者在责令限期改正期限内改正。部分发票事项还要求没有违法所得。
新增8项则依据“违法行为轻微、及时改正、没有造成危害后果”的规定设置。包括部分税务登记事项、未按规定安装使用税控装置、未按规定保管发票、符合特定条件的丢失发票、互联网平台涉税信息报送等。每项仍有自己的适用条件。官方解读及公告附件
例如,未按规定保管发票的不罚条件,涉及发票应为25份以下;丢失发票则要核对发票类别、主动报告、补救措施和危害后果,不能只说“丢了一张票,问题不大”。
如果今年已经发生过同一项违法,不能把“这次是第一次被查到”当作“首违”。自然年度口径也只适用于相应规则,不能套到所有次数计算上。
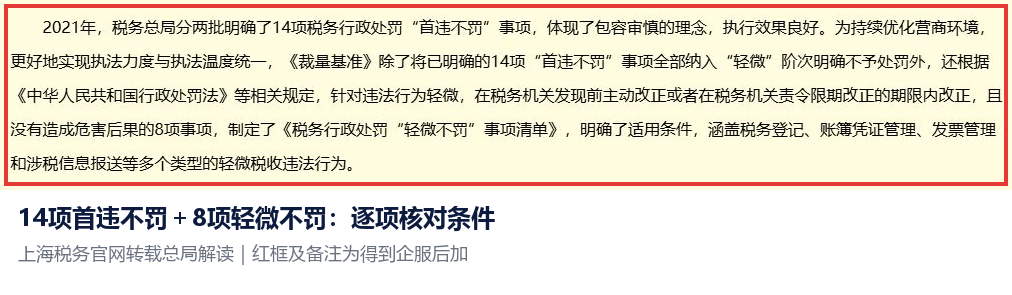
总局官方解读,上海税务官网转载;14项与8项的适用条件应分开核对。
三、逾期申报,先看是否及时改正
这部分与日常办税最接近。纳税人逾期申报,满足首违不罚条件的,不予处罚;未满足不罚条件时,再看下面的档次:
个人的标准另有规定,个体工商户在本基准中属于“个人”。同一纳税申报期内,两个以上税种逾期未申报,按一次违法行为计算。附件1第16项及附注
所以,收到提醒后尽快补报,并保存申报回执、改正时间和沟通记录,直接关系到后续适用条件。零申报企业也应依法按期申报。
四、偷税:看金额、占比,还要看处罚记录和情节
偷税没有“轻微不罚”这一档。第19项的四档条件如下,罚款基数为不缴或者少缴的税款:
| 0.5倍 | ||
这里的“或”和“且”很关键。
这里的“五年”,按违法行为被发现之日前60个月计算,不能按五个自然年度理解;次数也要核对同一项违法行为的记录。
举个假设例子:五年内首次被处罚,少缴税款60万元,占应纳税款20%,且没有其他较重、严重情节,按上述条件归入较轻档,罚款30万元。少缴金额同样为60万元,占比变为40%,则归入一般档,罚款范围为30万元至60万元。补税、滞纳金另外依法处理。附件1第19项
“首次处罚”也不能排除重罚。存在不配合检查、违法手段恶劣、社会影响较大、危害后果严重等情形,仍要评价较重、严重情节。
对积极配合检查,或者在税务处理决定作出前主动全额补缴稽查查补税款的,可以适用所在档次的最低标准。一般档最低0.5倍,较重档最低1倍,严重档最低3倍。这是“可以”,并不意味着一补税就自动降档。官方解读
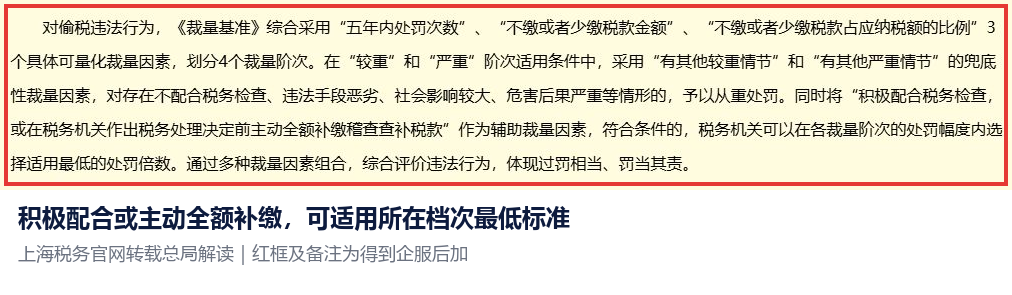
总局官方解读,上海税务官网转载;最低标准以适用阶次为前提。
应扣未扣、应收未收税款,也要单独看。它与“已经扣了却没有缴给税务机关”属于不同事项,不能混用:
上述罚款基数为应扣未扣、应收未收税款,税款依法向纳税人追缴。附件1第26项
五、虚开发票:行政罚款与刑事风险要分开看
虚开发票同样没有“轻微”档。按第49项,各档均没收违法所得,并处以下罚款:
基准中的“虚开金额”,除特别注明外,是发票金额栏的数额。它与专票刑事案件中的“虚开税款数额”不同。表中的“以下”“以上”包含本数,“超过”“不满”不包含本数。附件1第49项及附注
这张表也不是刑事责任的判断表。发票种类、主观目的、税款损失、行为情节和证据,都可能影响刑事定性。不能用“我是实体经营企业”概括为买票没有刑事风险,也不能用“行政罚款交完了”判断案件一定结束。两高涉税刑事司法解释
六、社保、中介和平台报送,也有明确的裁量规则
社保欠缴最容易漏掉一个前提:第30项针对的是未按期足额缴费,经税务机关责令限期缴纳,逾期仍未缴纳的情形。
欠缴费款、依法加收的滞纳金和行政罚款,应分别核对。不能把这张表理解成“晚缴一次,立即罚一倍”。附件1第30项
此外,第63—65项细化了涉税专业服务机构及人员的处罚,第66项细化了互联网平台企业涉税信息报送处罚。平台企业的报送义务,与平台内商家的纳税义务,要分开判断。这次是统一既有处罚的裁量规则,不是到11月1日才产生这些义务。
最后,风险应对也不能直接等于“不罚款”
收到风险提示,本身不等于已经作出行政处罚;是否需要补税、滞纳金、罚款,要结合实际违法行为、法律依据和处理程序判断。
但本次基准附注明确:经纳税辅导、政策适用管理、风险提示提醒后仍不改正等情形,也可能属于“拒不改正”。因此,不能向客户承诺“风险应对阶段一定没有罚款”。附件1附注第4点
企业现在可以做三件具体的事:
把漏报、银行账号报备、发票保管等日常问题尽快纠正,留下回执和时间证据。 涉及少缴税款、扣缴或发票疑点时,先梳理业务事实、金额、占比和历史记录,再核对裁量条件。 收到处罚告知时,核对法定依据、适用事项、档次及理由,依法行使陈述申辩、听证等权利。
还有一个过渡规则:11月1日前发生、尚未作出处罚决定的违法行为,原则上适用发生时的规定;按全国版执行更有利于纳税人缴费人的,适用有利规定。不是所有旧行为都直接套用新标准。公告第六条
全国统一之后,企业对处罚尺度有了更明确的预期。及时改正、配合核实、保留真实证据,也有了更具体的作用。
得到企服已整理《税务处罚不罚条件与整改证据指南》,包含22项不罚事项的逐项条件、常见误读和整改证据示例,可供企业财务核对使用。
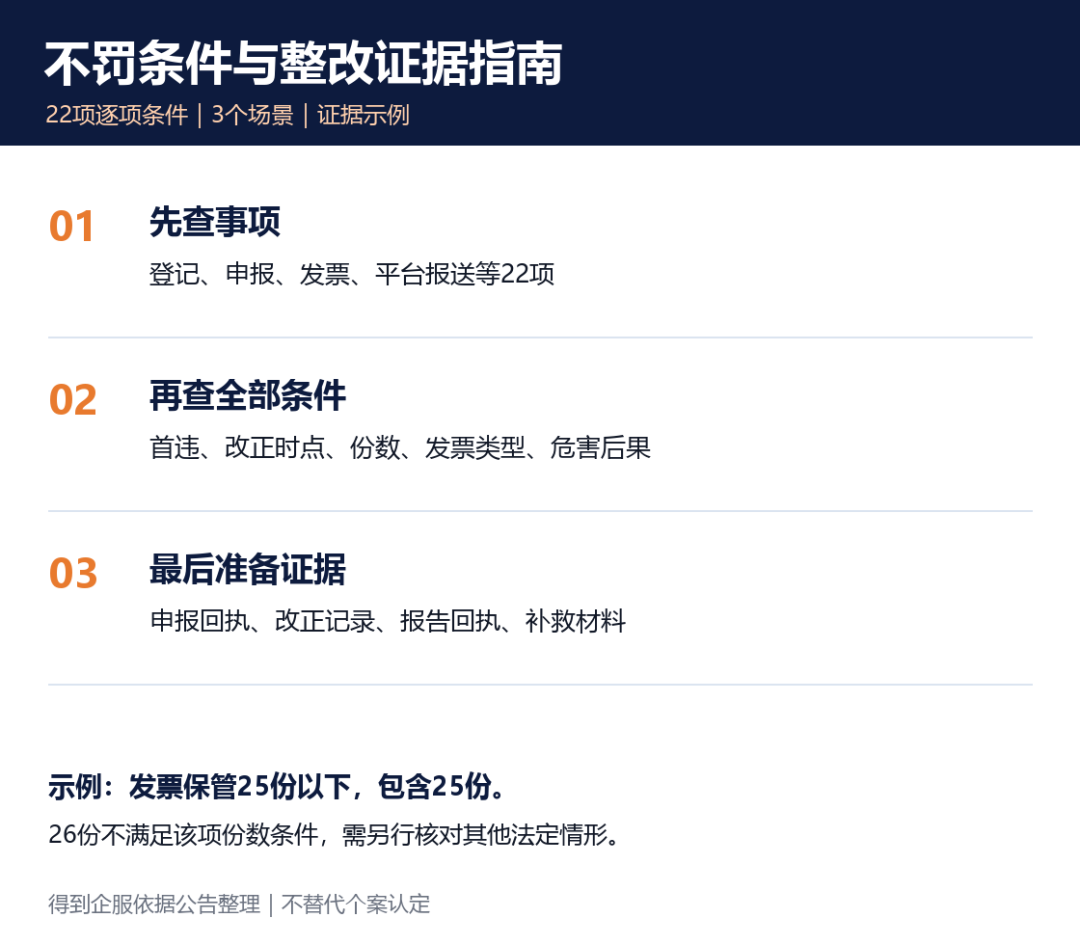
《税务处罚不罚条件与整改证据指南》内容预览,由得到企服依据公告整理。
本文依据已公布文件整理,不替代个案认定。具体问题需结合业务事实、相关文书和现行规定核对。