得到企服|9610跨境电商零售出口
9610无票免税和出口退税,不是一回事
有没有进货凭证,会把企业带到两条完全不同的税务路径
跨境卖家经常听到两句话:一是“9610可以无票免税”,二是“出口可以退税”。很多人把它们合成一句“没有进项发票也能退税”,这就错了。
无票免税与有票退税,是两条不同的税务路径。前者解决符合条件的综试区零售出口企业拿不到有效进货凭证时,出口环节增值税、消费税如何处理;后者是企业具备有效进项凭证和其他退税条件时,申报出口退(免)税。
一句话判断
先确认业务是否真实按9610申报,再看有没有有效进货凭证。有票不能自动退,无票也不能自动免;两条路径都要满足各自条件并完成账务和申报。
一、9610到底是什么?
海关总署公告2014年第12号增列监管方式代码9610,全称“跨境贸易电子商务”,适用于境内个人或电子商务企业通过电商平台交易,并采用“清单核放、汇总申报”办理通关的电子商务零售进出口商品。
所以,9610首先是海关监管方式,不是一项税收优惠。税务上走免税还是退税,要继续看企业、货物、进项凭证、平台登记和申报资料。
二、无票免税要同时满足哪些条件?
财税〔2018〕103号规定,综试区电子商务出口企业出口未取得有效进货凭证的货物,同时符合下列条件的,试行增值税、消费税免税政策。
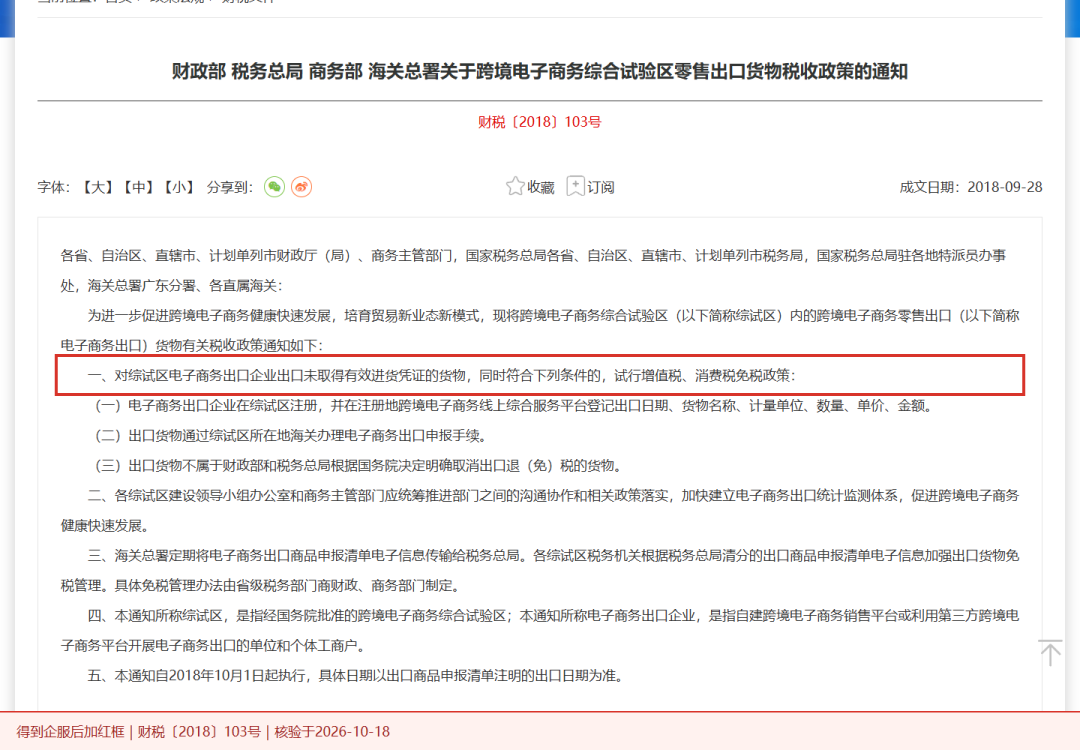
财税〔2018〕103号官方原文截图;红框及底部说明为得到企服后加,未标注原图随包保留。
其中任何一项不满足,都不能只凭“我是跨境卖家”“平台有订单”直接套用无票免税。各地公服平台接入、数据清分和办理入口也可能不同,郑州企业需要在正式操作前核对当地综试区和主管税务机关的当前流程。
三、有有效进项凭证,才进入退税判断
2026年税务机关公开答复再次区分了两条路径:9610企业出口已经取得有效进项凭证的货物,可以通过清单核放、汇总申报取得出口货物报关单,并在满足相关条件时申报出口退税;未取得有效进货凭证、符合财税〔2018〕103号条件的,走无票免税路径。
四、4%不是企业所得税税率
国家税务总局公告2019年第36号目前在政策法规库标注“全文有效”。符合条件的综试区跨境电商企业,可以试行企业所得税核定征收,公告规定应税所得率统一按照4%确定。
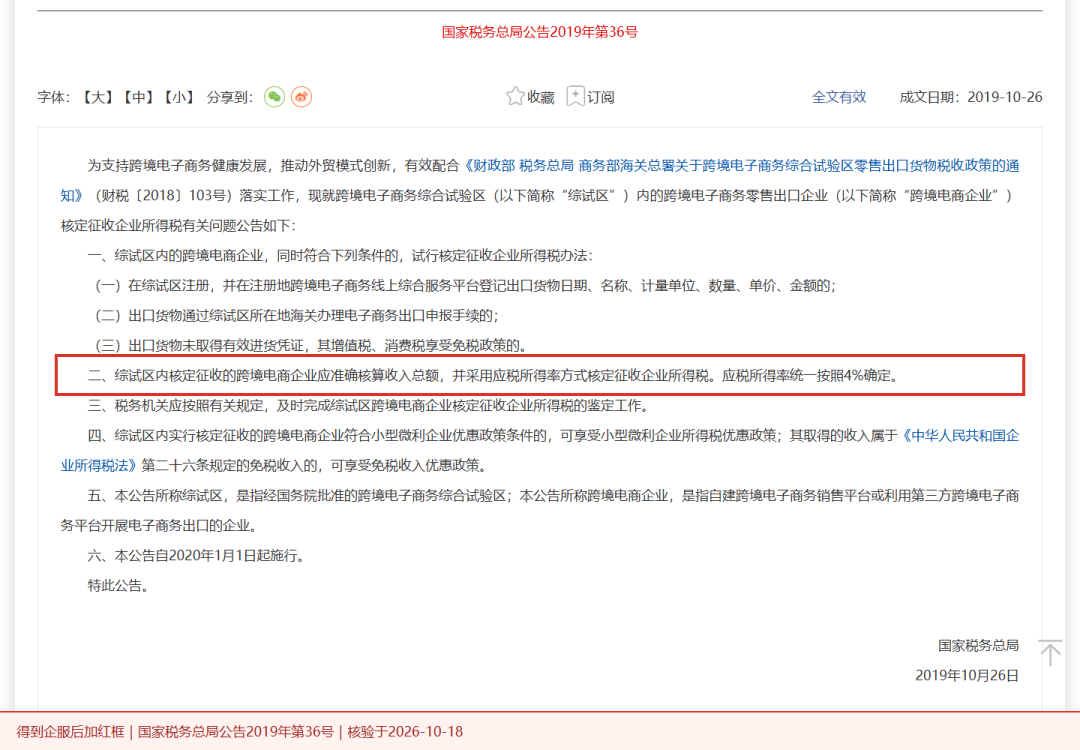
国家税务总局公告2019年第36号官方原文截图;红框及底部说明为得到企服后加,未标注原图随包保留。
最容易写错的一句话
4%是核定应税所得率,不是4%的企业所得税税率。企业应纳税额还要结合收入总额、应税所得率、适用企业所得税税率及可享受优惠等因素计算。无票免税也不等于企业所得税免税。
五、Ozon卖家没有国内发票,应该怎么判断?
不要从平台名字直接下结论。应按以下顺序核实:国内经营主体是否在综试区;货物是否真实按9610申报;是否接入并登记注册地公服平台;国内采购有没有有效凭证;商品是否属于允许范围;平台订单、物流和收款能否对应。
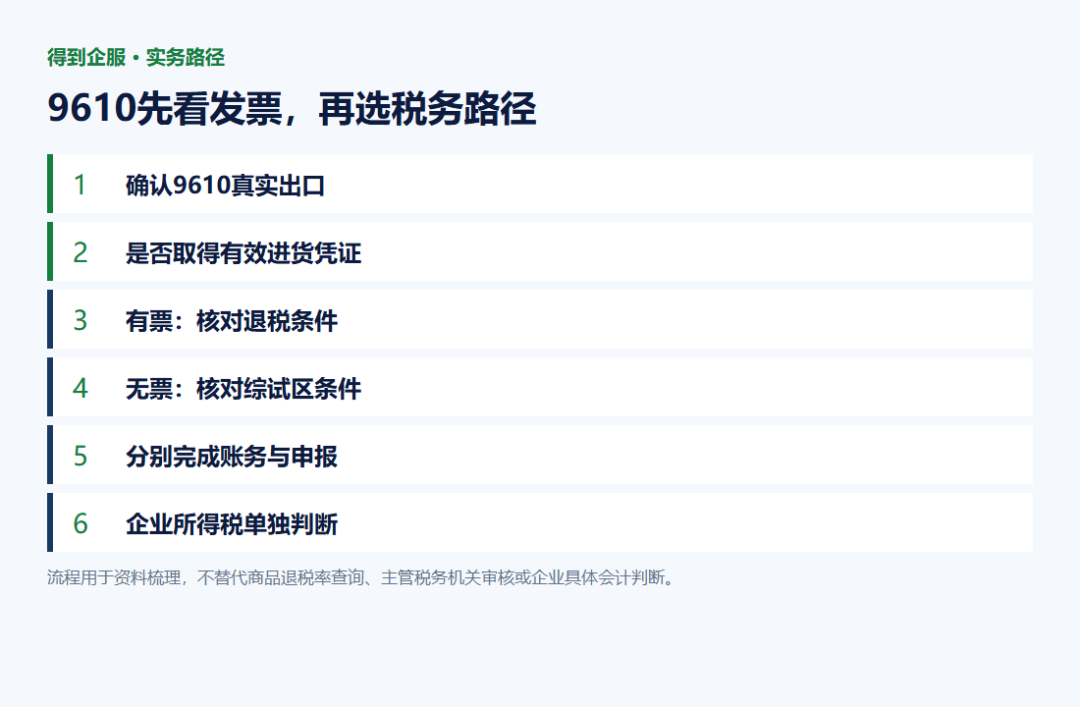
9610有票退税与无票免税路径判断图。
如果既拿不到有效进货凭证,又没有按综试区、公服平台和所在地海关要求申报,不能把业务包装成无票免税。此时需要先处理业务模式和资料问题,再判断增值税、企业所得税和历史账务。
六、企业最少要留住这些资料
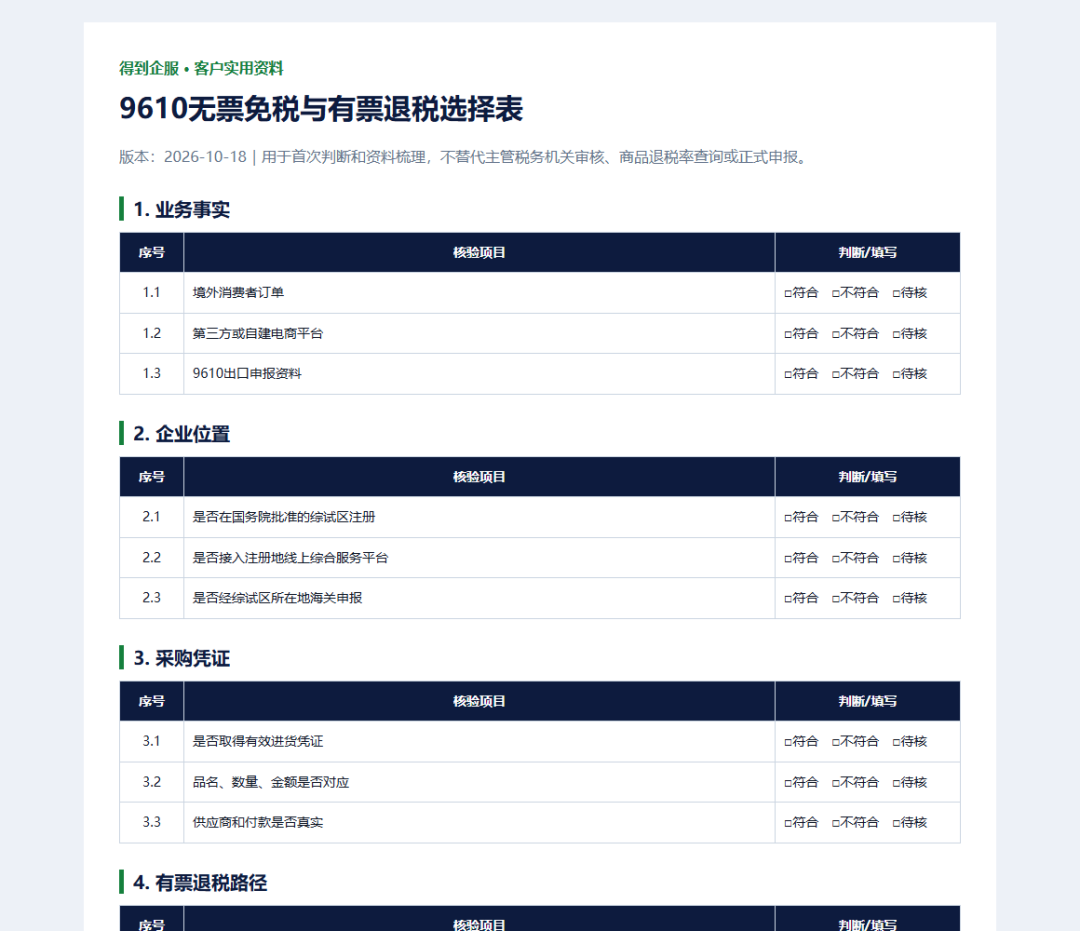
随文资料预览:《9610无票免税与有票退税选择表》。
得到企服整理了《9610无票免税与有票退税选择表》,用于先核业务事实,再区分有票退税、无票免税或需要整改的情况。公众号后台回复关键词“9610判断”可领取;需在公开地址和后台规则配置完成后启用。
点击最下方“阅读原文”,获取原文链接!
官方来源与核验边界
核验时间:2026年10月18日。无票免税的系统接入和地方办理流程可能不同。本篇核实全国政策,未把其他城市的平台上线情况写成郑州已经可以直接办理;郑州企业正式操作前仍需核对当地综试区、公服平台和主管税务机关口径。
[1] 关于跨境电子商务综合试验区零售出口货物税收政策的通知
财税〔2018〕103号|国家税务总局政策法规库现行页面|适用:综试区零售出口无票免税
[2] 关于跨境电子商务综合试验区零售出口企业所得税核定征收有关问题的公告
国家税务总局公告2019年第36号|政策法规库标注全文有效|适用:符合条件企业所得税核定征收
[3] 海关总署公告2014年第12号
增列海关监管方式代码9610|2014-02-12发布|适用:9610跨境贸易电子商务监管方式
[4] 国家税务总局瑞安市税务局关于跨境电商税务合规提案的答复
2026年官方答复|2026-06-09发布|适用:9610有票退税和无票免税两种路径
得到企服|出口退税 · 代理记账 · 涉税资料梳理