2026年末企业所得税提醒
年底买车压利润?500万元以下固定资产一次性扣除,先过这6道关
先纠正“250万元安全线”,再把单位价值、资产范围、扣除年度、税会差异、选择时点和经营证据一次讲清。
又到企业测算全年利润的时候了。很多老板会听到一句话:“把利润控在250万元以下更安全,年底买辆车,一次性扣除就行。”
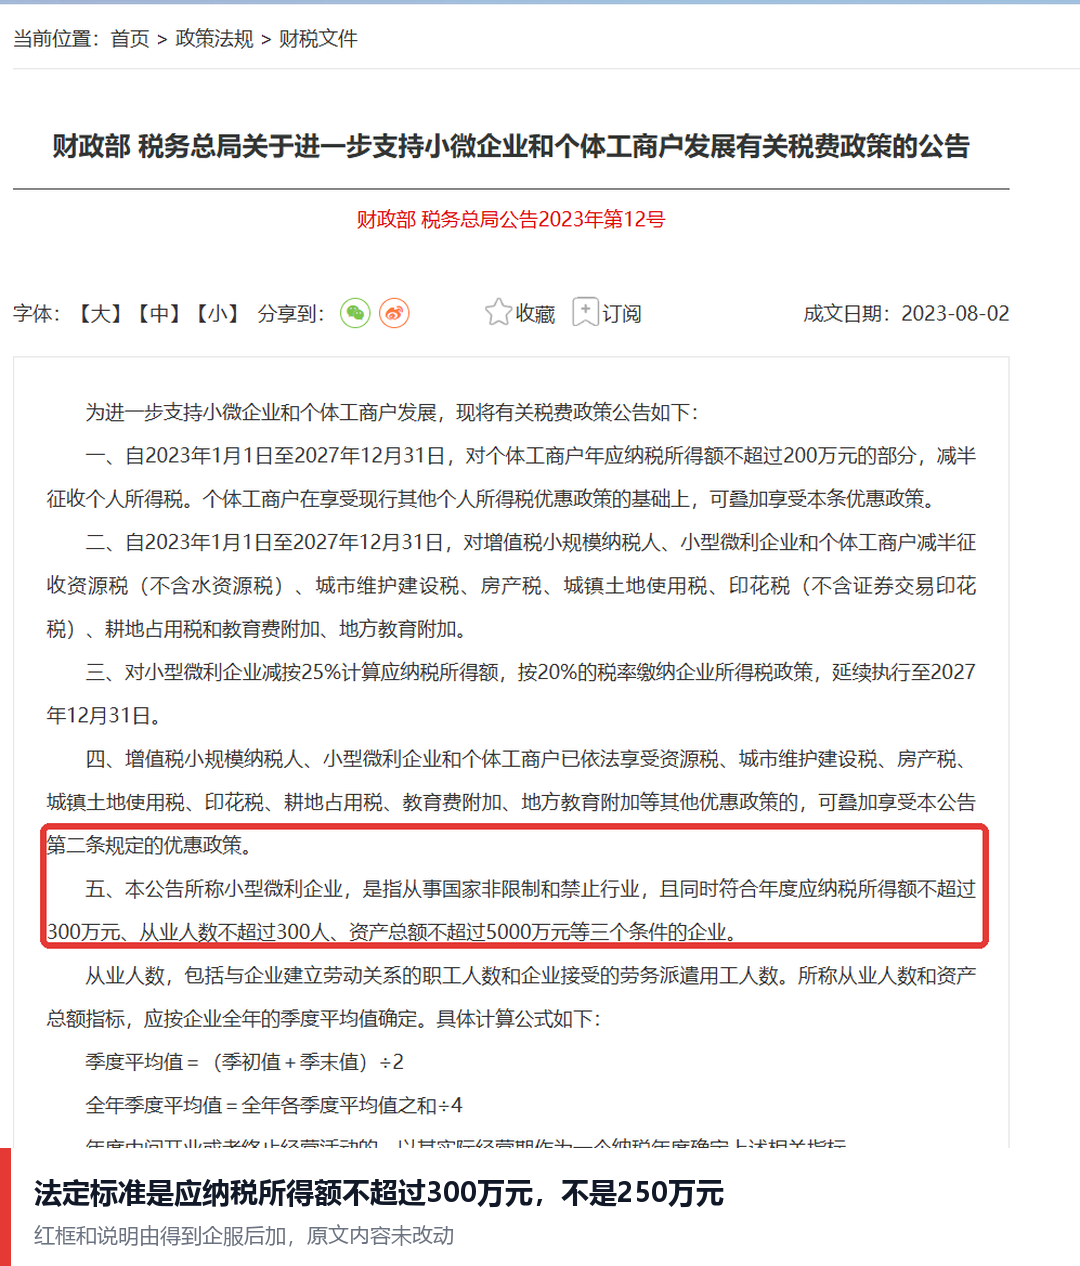
先纠偏:250万元不是小型微利企业的法定安全线。现行法定标准是年度应纳税所得额不超过300万元,同时还要满足从业人数不超过300人、资产总额不超过5000万元,并从事国家非限制和禁止行业。
250万元最多只是企业根据经营波动设置的内部缓冲值,不能写成税法标准。固定资产一次性扣除也不是“买了就能扣”,更不是为了保住5%税率就应当突击花钱。
先说现行政策
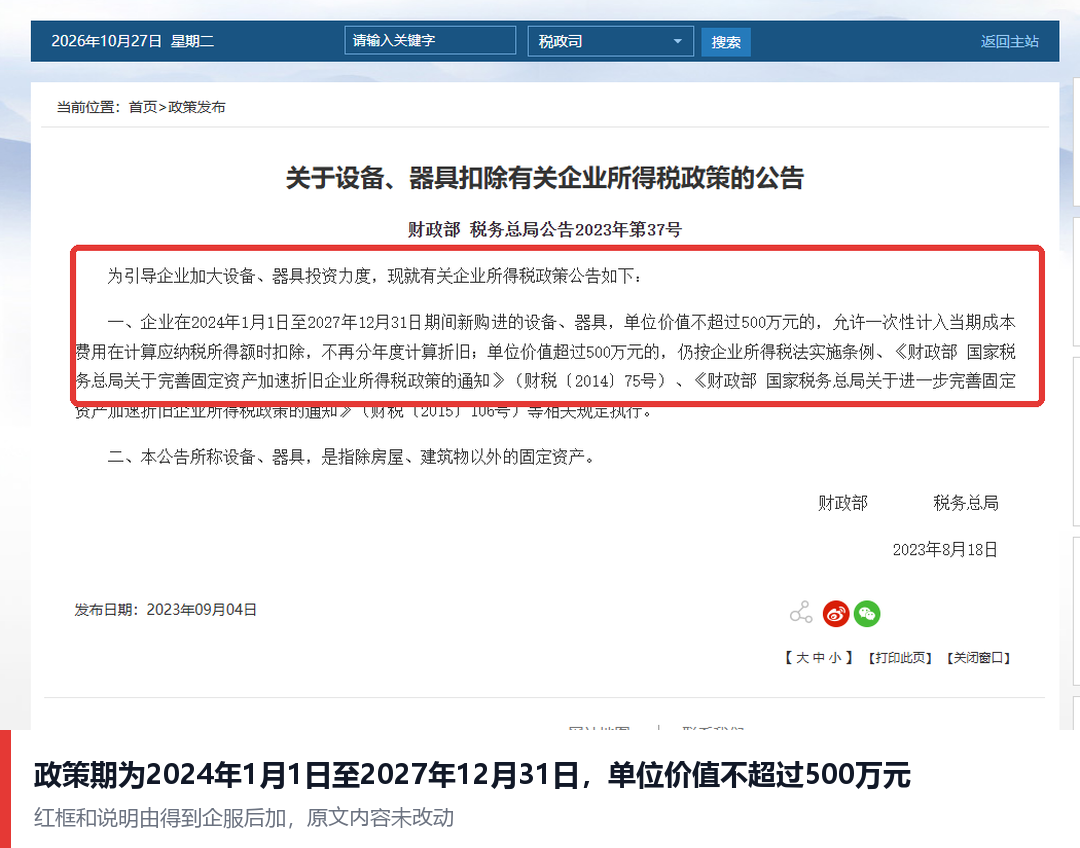
财政部、税务总局公告2023年第37号明确:企业在2024年1月1日至2027年12月31日期间新购进的设备、器具,单位价值不超过500万元的,可以一次性计入当期成本费用,在计算应纳税所得额时扣除;“设备、器具”是除房屋、建筑物以外的固定资产。
下面这6个问题,决定企业能不能扣、在哪一年扣,以及扣完以后会不会留下新的风险。
第一问:500万元,到底按什么口径算?
看的是单项固定资产的完整单位价值,不是只看主设备发票上的裸价。
以货币形式购进固定资产,单位价值通常包括购买价款、相关税费,以及使资产达到预定用途前直接发生的运输、装卸、安装、调试等支出。依法可以抵扣的增值税进项税额,一般不计入固定资产成本;不能抵扣的部分,应结合适用会计制度和税务规则计入成本。
例:设备不含税价480万元,运输装卸费15万元,安装调试费20万元,合计515万元。按这个假设,已经超过500万元,不能套用本项一次性扣除政策。
还要注意,分开发票不等于可以分成多项固定资产。一套生产线如果各部件不能独立发挥功能,仅为了卡在500万元以内而拆分入账,风险很高。判断时应看独立使用功能、资产组成和会计确认,而不是看开了几张发票。
第二问:什么叫“新购进”?车和二手设备算不算?
国家税务总局公告2018年第46号明确,“购进”包括以货币形式购进或自行建造;以货币形式购进的固定资产,也包括购进的使用过的固定资产。
因此,符合条件的二手设备不会因为“不是全新”就当然被排除。公司为生产经营购买并作为固定资产核算的车辆,通常也属于运输工具类固定资产。
但房屋、建筑物不在本政策范围内。融资租入、捐赠、投资、非货币性资产交换、债务重组取得的资产,也不属于46号公告明确的“货币购进或自行建造”这两种购进方式,不能直接照搬本政策。
第三问:哪一年一次性扣除?
关键不是付款日,也不是发票到手日,而是投入使用月份的次月属于哪一年。
• 2026年10月投入使用:次月是11月,可在2026年度扣除;
• 2026年11月投入使用:次月是12月,可在2026年度扣除;
• 2026年12月投入使用:次月是2027年1月,应在2027年度扣除。
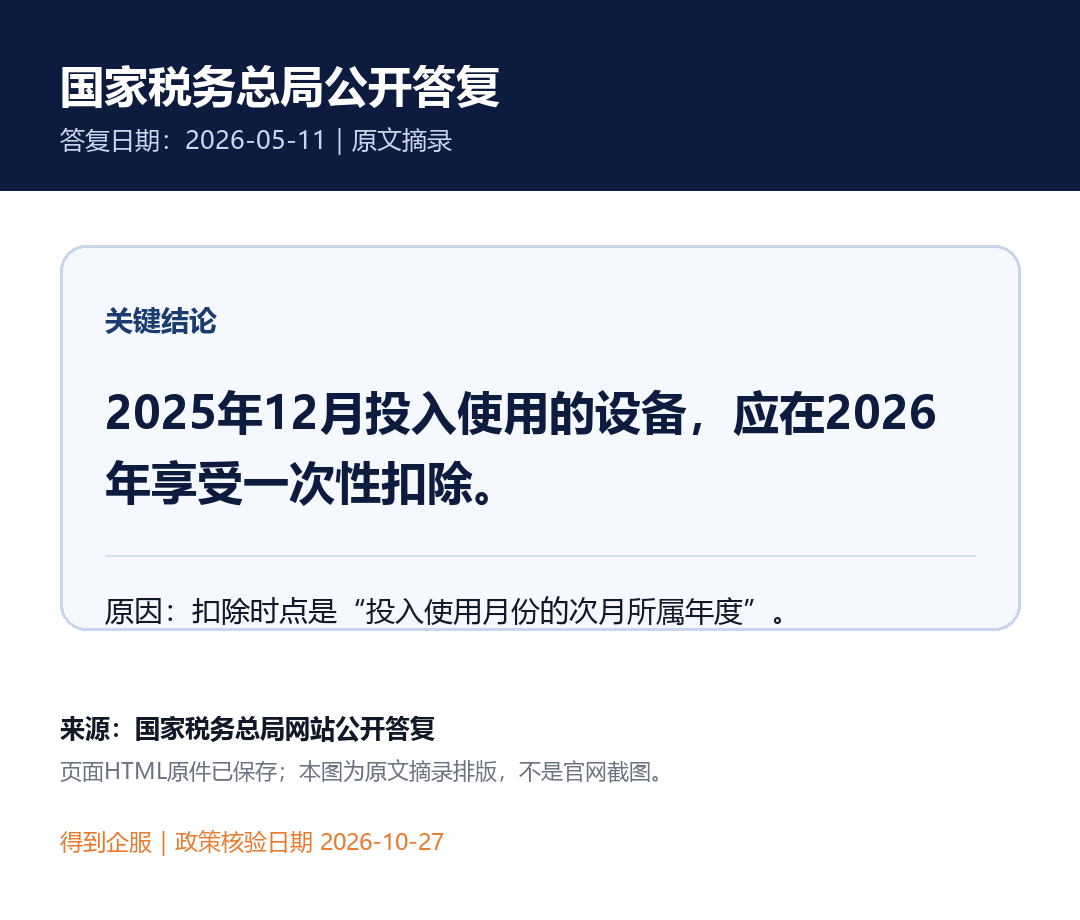
所以,2026年想把扣除落在本年度,不能只在12月签合同或付款。资产需要在11月及以前真实达到可使用状态并投入使用,同时保留到货验收、登记入账、使用记录等证据。
第四问:税务一次扣,会计也能一次计入费用吗?
不能把两件事混在一起。46号公告说的是资产的税务处理可以与会计处理不一致。企业会计上仍应按照适用的会计制度确认固定资产,并根据使用寿命和折旧方法计提折旧;税务申报时,再按一次性扣除政策进行纳税调整。
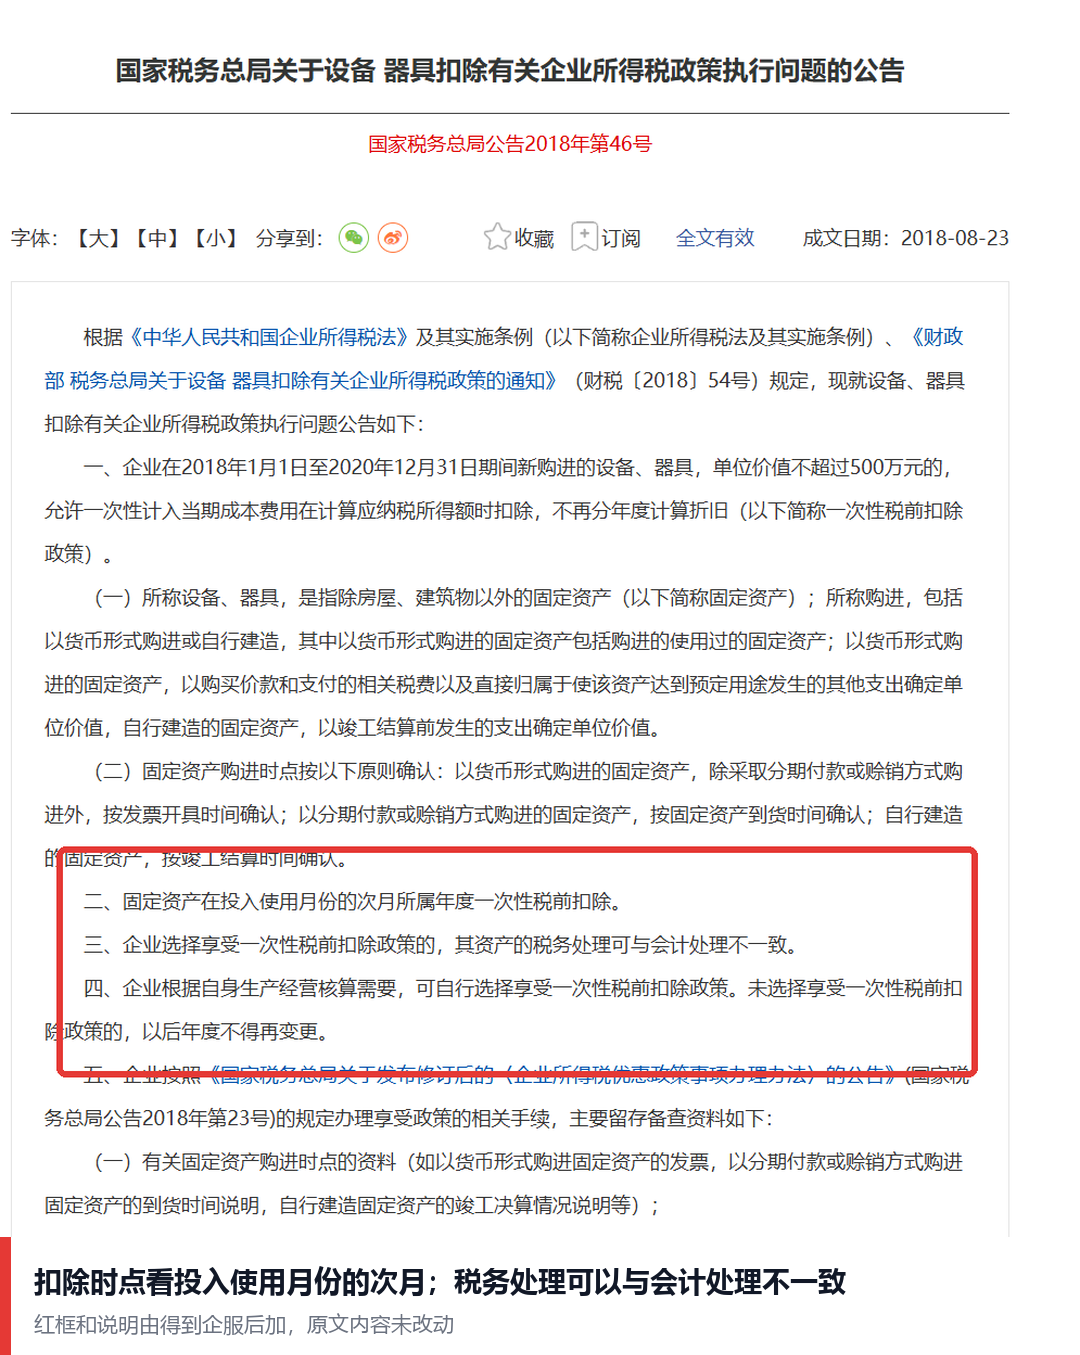
企业至少应当留好固定资产卡片、会计折旧表和税会差异台账。享受年度一次性调减后,后续年度会计继续计提的折旧,一般还要在企业所得税汇算清缴时作相应纳税调整。
别只盯利润:税务上一次性扣除了,资产不会因此从会计资产负债表上消失。小型微利企业的5000万元资产总额按季度平均值计算。年底新买车辆或设备,可能降低当年应纳税所得额,却抬高资产总额。
第五问:今年没选,明年还能补选吗?
一次性扣除是企业自主选择的政策,而且按单项资产判断。对某项固定资产,如果企业在应扣除年度没有选择一次性扣除,以后年度不得再变更为享受。企业可以在季度预缴时申报,也可以在当年度汇算清缴时补充享受;不要拖到以后年度再追溯。
购进时点和扣除时点也要分开:普通货币购进一般按发票开具时间确认购进时点;分期付款或赊销按到货时间;自行建造按竣工结算时间。这个时点主要用来判断资产是否落在2024年至2027年的政策范围内。真正在哪个年度扣除,仍看投入使用月份的次月。
跨年度取得发票时,不要只凭一句“投入使用了”就直接扣除。应同时核对合同、付款、到货验收、入账、发票和企业所得税税前扣除凭证要求。
第六问:公司买车,只要登记在公司名下就能扣吗?
登记在公司名下只是证据之一。企业所得税税前扣除还要求支出与取得收入有关、合理,并符合生产经营常规。
如果车辆长期由股东或家属个人使用,企业不能证明与经营活动有关,即使发票和行驶证都在公司名下,折旧及相关费用仍可能面临纳税调整。
建议至少保留:车辆管理制度、派车或用车申请、行驶里程记录、业务目的、油费及通行费票据、维修保养记录、保险资料。公私混用时,还要能说明费用划分办法。
买300万元的车,真能“省”300万元税吗?
不能这样理解。假设企业一次性扣除前的年度应纳税所得额为480万元,购入并符合条件的车辆计税基础为300万元,且其他小微条件全部满足。一次性扣除后,应纳税所得额可能降到180万元。
按这个简化假设,企业所得税可能由约120万元降到约9万元,当期少缴约111万元。但企业实际付出了300万元购车现金,而且后续年度不再有这300万元的税务折旧扣除。这首先是扣除时间提前,不是白拿300万元。
只有车辆或设备本来就有经营需要、现金流承受得住、资产总额条件也不会被突破,这个政策才可能真正匹配企业经营。
年底决策前,至少核对这张清单
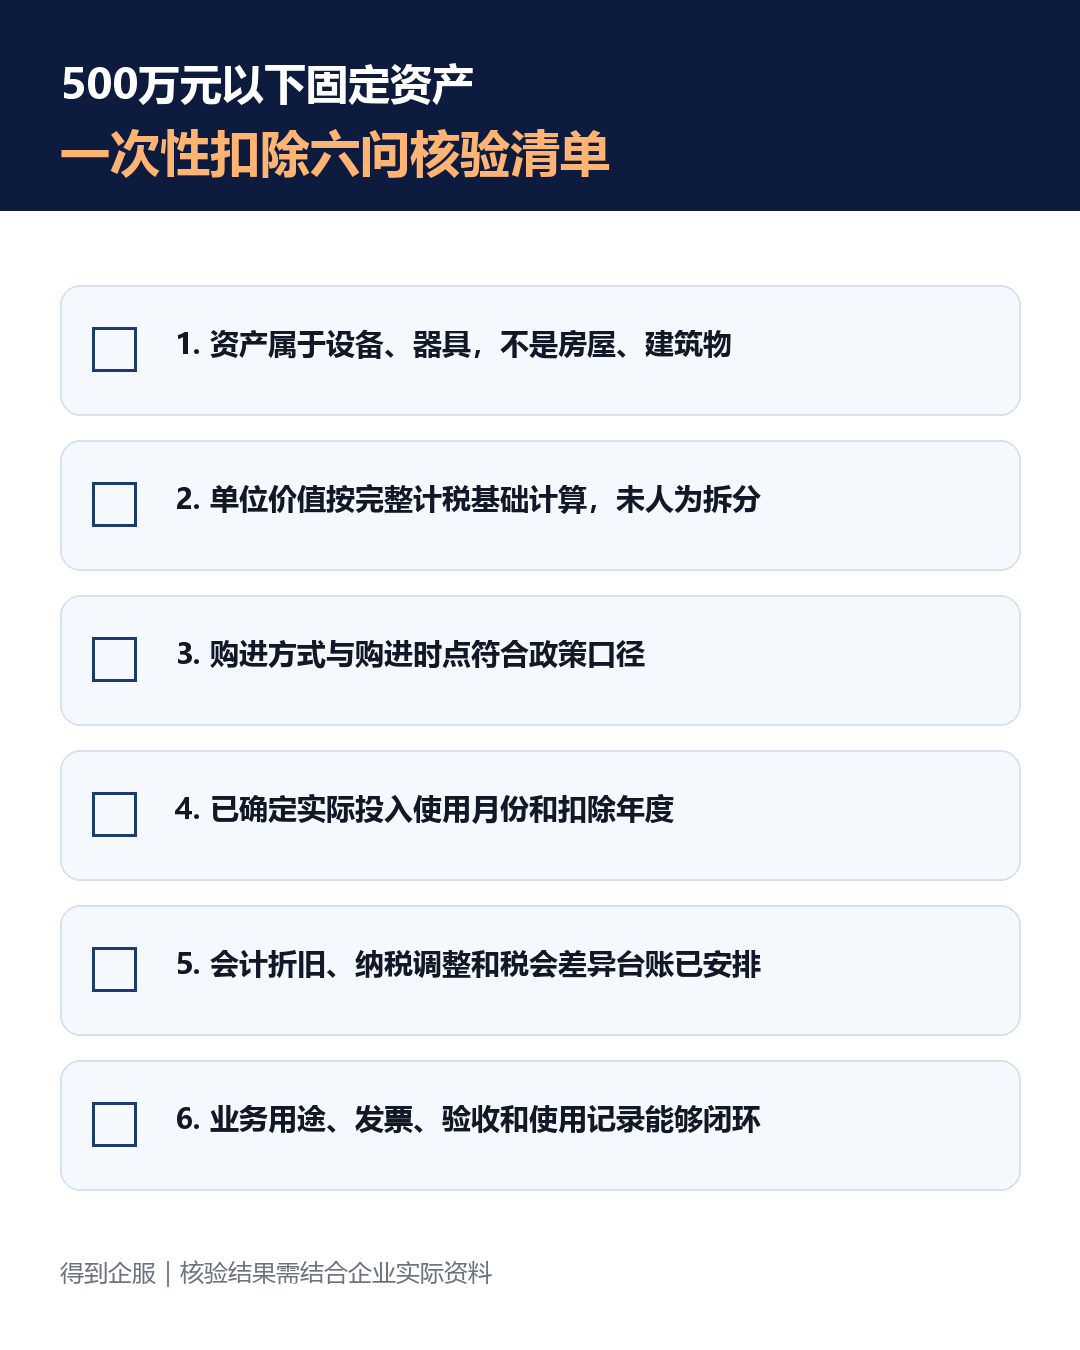
得到企服已经整理了《500万元以下固定资产一次性扣除六问核验清单》,把资产范围、单位价值、购进方式、投入使用时点、税会差异和资料证据放在一张表里。
公众号后台回复
固定资产
官方依据
财政部、税务总局公告2023年第37号 国家税务总局公告2018年第46号 财政部、税务总局公告2023年第12号 国家税务总局2026年5月11日公开答复
政策核验日期:2026年10月27日。具体处理应结合企业适用会计制度、资产用途、合同发票和申报资料判断。