得到企服|9810出口海外仓
货发到海外仓还没卖,9810真的可以先退税吗?
可以预退,但不是“退完就结束”:已售、未售、核算和单证必须持续跟上
不少做Ozon、Amazon或独立站的企业,会先把货发到境外仓库,再慢慢销售。过去最难受的地方是:货已经离境、资金已经压在库存里,但因为还没卖给最终客户,退税怎么处理一直不好把握。
国家税务总局公告2025年第3号给了明确路径:海关监管方式代码9810的出口海外仓货物,报关离境后即可申报退(免)税;尚未实现销售的,可以按照“离境即退税、销售再核算”申报出口预退税。
但先别误解
“离境即退税”不是退完就结束。企业仍要区分已售和未售、持续记录海外仓销售和库存,并在核算期内根据实际销售结果确认、调整或冲回预退税。
一、先确认:你的业务真的是9810吗?
9810是海关监管方式代码,指跨境电商出口海外仓。企业在哪个平台销售,并不能直接决定报关模式。Ozon、Amazon卖家既可能采用海外仓,也可能直发;是否适用本政策,应查看实际出口报关单和业务安排。
如果报关单监管方式不是9810,就不能仅凭“货存在境外仓库”套用海外仓预退税政策。
二、已卖和没卖,申报方法不同
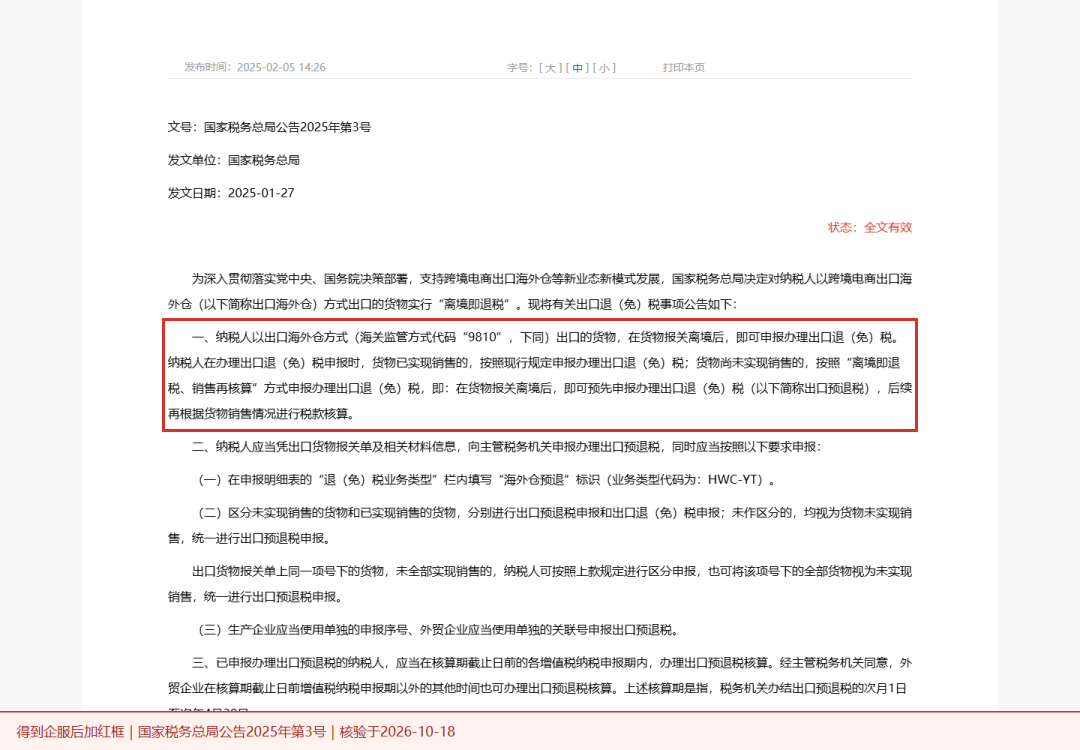
国家税务总局公告2025年第3号官方原文截图;红框及底部说明为得到企服后加,未标注原图随包保留。
生产企业申报出口预退税时应使用单独的申报序号,外贸企业应使用单独的关联号。这样做的目的,是让预退税数据能够在后续核算时单独识别。
三、举个不带税率的实务例子
100件货发到俄罗斯海外仓
申报退税时,其中30件已有真实平台销售记录,70件仍在海外仓。企业可以把30件按已实现销售申报退(免)税,把70件申报海外仓预退税;也可以按政策对同一项号选择统一按未售处理。具体选择应结合报关项号、系统数据和账务能力,不宜只为图省事。
这个例子没有套用统一退税率。实际税额必须根据商品代码、当期退税率、计税依据和企业类型计算。
四、预退以后,什么时候必须核算?
公告明确,核算期是税务机关办结出口预退税的次月1日至次年4月30日。企业可以在这一期间的增值税纳税申报期内办理核算;外贸企业经主管税务机关同意,也可在核算期截止日前的其他时间办理。
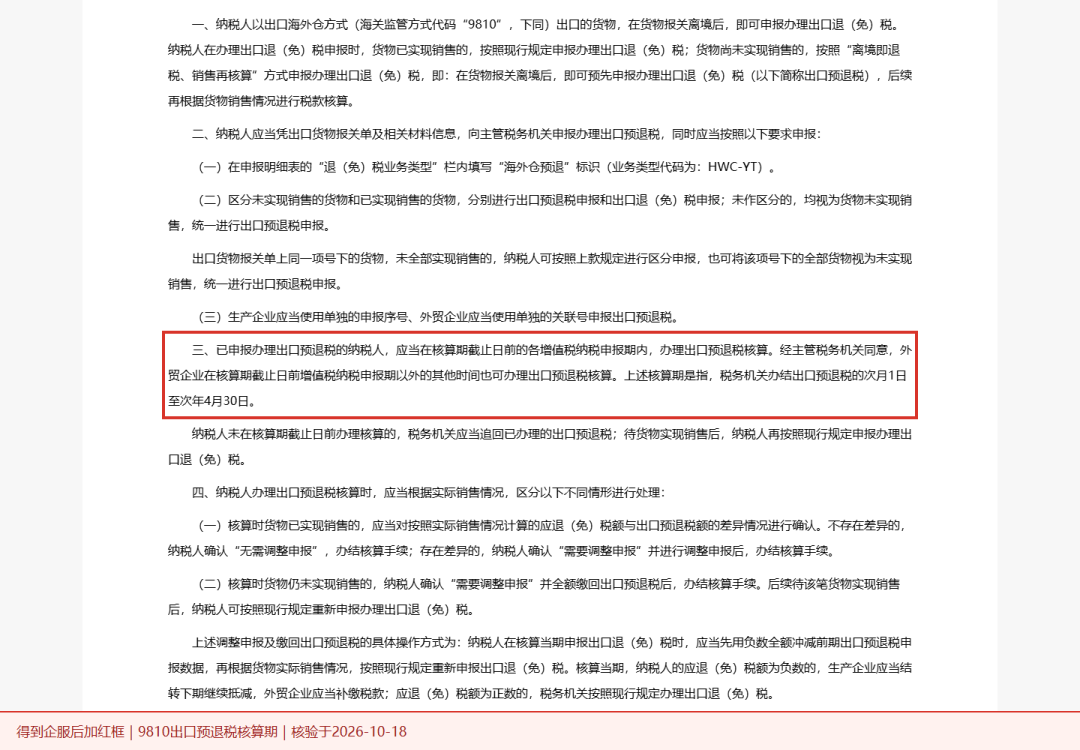
9810出口预退税核算期官方原文截图;红框及底部说明为得到企服后加,未标注原图随包保留。
五、海外仓企业真正难的是持续留证
无法取得传统出口合同时,可以选择海外仓订仓单、自营海外仓所有权文件、海外仓租赁协议等资料进行备案。货物销售后,还要留存销售记账凭证、销售明细账等销售佐证资料。公告对销售后15日内完成相关资料留存也有明确要求。
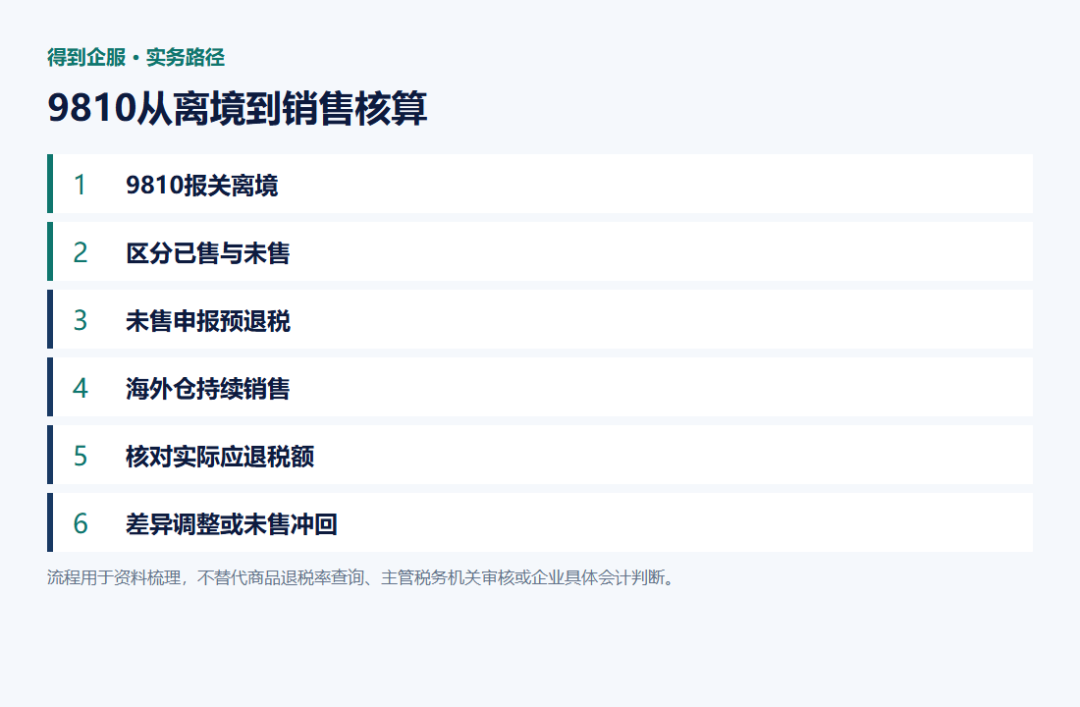
9810出口海外仓从离境、预退税到销售核算的流程图。
实务中建议按“报关单项号—海外仓入库—库存变动—平台订单—销售收入—平台结算—退货”建立一条批次链。如果平台订单很多,可以按系统允许的维度汇总,但不能只保留一个净到账数字。
六、四个常见误区
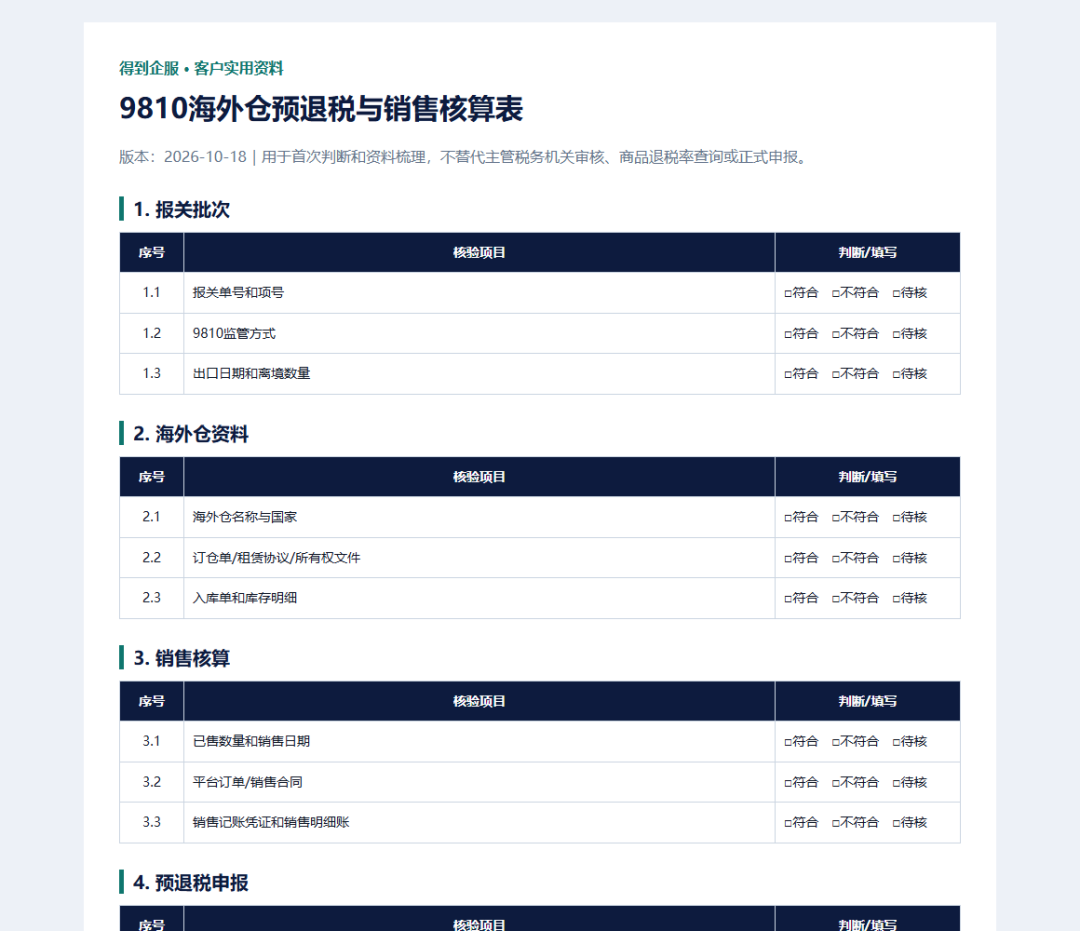
随文资料预览:《9810海外仓预退税与销售核算表》。
得到企服整理了《9810海外仓预退税与销售核算表》,用于按报关批次记录海外仓入库、已售、未售、销售资料和核算结果。公众号后台回复关键词“海外仓退税”可领取;公开地址和关键词规则配置完成后再启用。
官方来源与核验边界
核验时间:2026年10月18日。本文只讨论海关监管方式代码9810的中国出口退(免)税处理。企业使用Ozon、Amazon或其他平台,并不自动等于9810,须以实际报关单和业务链为准。
[1] 关于支持跨境电商出口海外仓发展出口退(免)税有关事项的公告
国家税务总局公告2025年第3号|2025-01-27发布,全文有效|适用:9810出口海外仓预退税和销售再核算
[2] 纳税人以出口海外仓方式出口货物,如何申报办理出口预退税?
国家税务总局官方问答|2025-02-17发布|适用:HWC-YT标识、已售未售区分和申报序号
[3] 纳税人以出口海外仓方式出口货物,如何办理出口预退税核算?
国家税务总局官方问答|2025-02-20发布|适用:已售、差异调整及未售核算
[4] 关于跨境电子商务出口退运商品税收优惠政策的公告
财政部 海关总署 税务总局公告2026年第16号|适用于2026-01-01至2027-12-31相关出口|适用:1210、9610、9710、9810退运税收政策
得到企服|出口退税 · 代理记账 · 涉税资料梳理