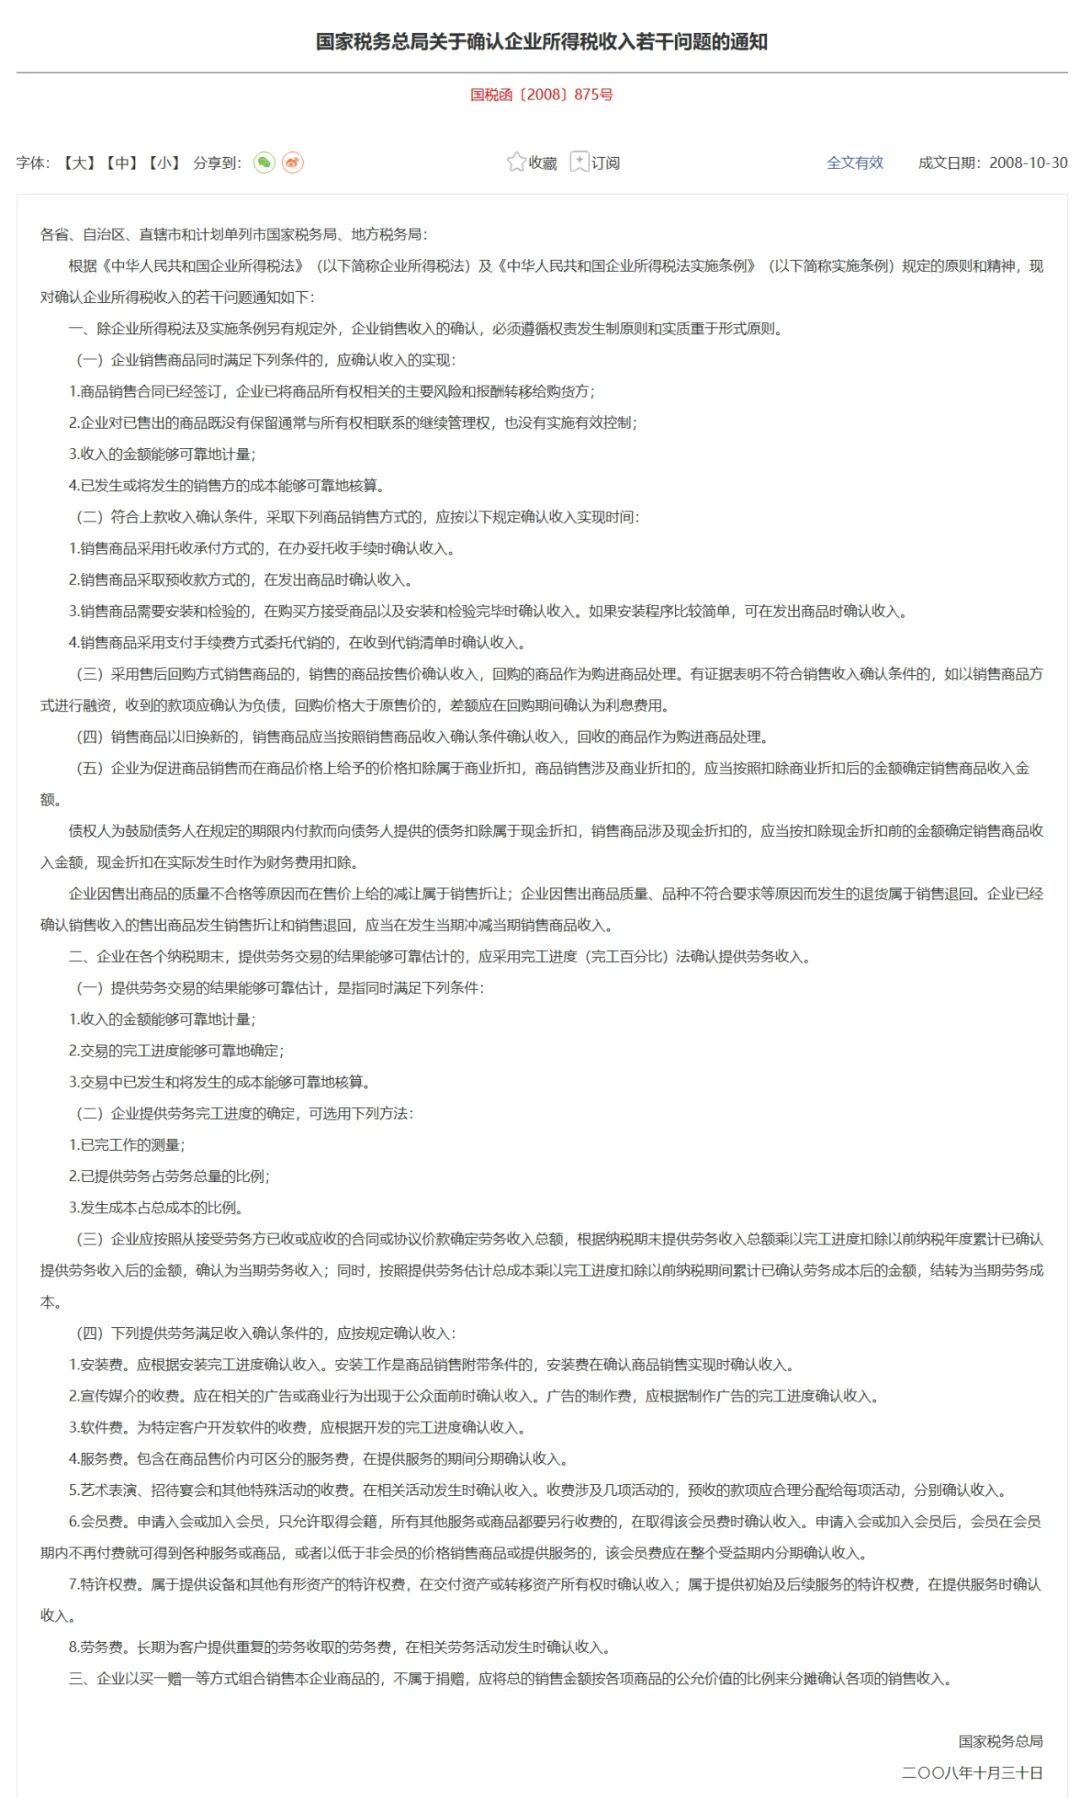
《国家税务总局关于确认企业所得税收入若干问题的通知》(国税函〔2008〕875 号)这一企业所得税收入确认的核心文件。这篇文件是税务与会计收入确认的 “标尺”,吃透它,能帮你避开税务风险,精准把控收入核算!
一、开篇:为什么 875 号是 “收入确认的基石”?
在企业所得税的世界里,“收入确认” 是纳税申报的核心环节之一。国税函〔2008〕875 号作为税务总局对《企业所得税法》及其实施条例的细化解读,从 “商品销售、劳务提供、特殊销售” 三大维度,明确了收入确认的规则,是企业会计核算、税务申报的 “操作手册”。
二、维度一:商品销售收入确认 —— 权责发生制 + 实质重于形式的双重考验
慕老师常说:“商品销售的收入确认,要抠住‘风险转移、控制解除、金额可计量、成本可核算’这四个齿轮。”
(1)收入实现的四大 “硬条件”
企业销售商品必须同时满足:
商品所有权的主要风险和报酬已转移(比如,货物已交付,买方承担破损风险); 企业对商品既无继续管理权,也无有效控制(比如,卖出的设备不会再回收调整); 收入金额能可靠计量(合同价、市场价清晰可查); 销售成本能可靠核算(进货成本、生产成本有凭有据)。
(2)不同销售方式的 “时间节点” 攻略
(3)特殊销售行为的 “税务处理陷阱”
- 售后回购
:若为 “融资性回购”(比如高价回购),收到的款项算 “负债”,回购价差计 “利息费用”;若真为 “销售 + 采购”,则正常确认收入和采购。 - 以旧换新
:销售的新商品按正常收入确认,回收的旧商品按 “购进” 处理。 - 商业折扣、现金折扣、销售折让 / 退回
: 商业折扣:按扣除折扣后的金额确认收入; 现金折扣:按折扣前的金额确认收入,折扣额计入 “财务费用”; 销售折让 / 退回:发生时冲减当期收入(前提是已确认过收入)。
三、维度二:提供劳务收入确认 —— 完工进度法的 “精细化核算”
慕老师强调:“劳务收入的核心是‘完工进度’,要从‘金额、进度、成本’三个维度判断是否能‘可靠估计’。”
(1)劳务收入确认的 “准入条件”
必须同时满足:
收入金额能可靠计量(合同价或协议价明确); 完工进度能可靠确定(比如工程的形象进度、劳务量占比); 成本能可靠核算(已发生和将发生的成本清晰可查)。
(2)完工进度的 “三种测算方法”
企业可任选一种,保持口径一致即可:
已完工作的测量(比如建筑工程的节点验收); 已提供劳务占总劳务量的比例(比如咨询服务的小时数占比); 发生成本占总成本的比例(比如软件开发的已发生成本占预算总成本的比例)。
(3)典型劳务的 “收入确认场景”
安装费:按安装完工进度确认;若安装是商品销售的附带条件,随商品收入一起确认。 广告费:广告 “出现在公众面前时” 确认收入;广告制作费按制作完工进度确认。 会员费:仅收会籍的,取得会员费时确认;会员期内免费 / 低价享受服务的,在受益期内分期确认。 特许权费:提供设备 / 有形资产的,交付资产时确认;提供后续服务的,提供服务时确认。 ![]()
四、维度三:“买一赠一” 的特殊处理 —— 不是捐赠,是 “按公允价值分摊收入”
很多企业误以为 “买一赠一” 是捐赠,要视同销售 —— 但 875 号明确:组合销售本企业商品的,按各项商品公允价值的比例分摊总销售额,分别确认各项收入。
举个例子:买一台冰箱(公允价值 5000 元)赠一台微波炉(公允价值 1000 元),总收款 5000 元。则冰箱收入 = 5000×(5000/(5000+1000))≈4166.67 元,微波炉收入 = 5000×(1000/(5000+1000))≈833.33 元。
五、总结
要记住:不管是商品还是劳务,都要从‘风险报酬、控制权、金额、成本’这些关键点入手,区分清楚销售方式、劳务类型,尤其对‘买一赠一’‘售后回购’这类特殊业务,千万别掉进税务处理的‘误区’里。吃透它,企业的收入核算才经得起税务稽查的考验!”