来只说重点

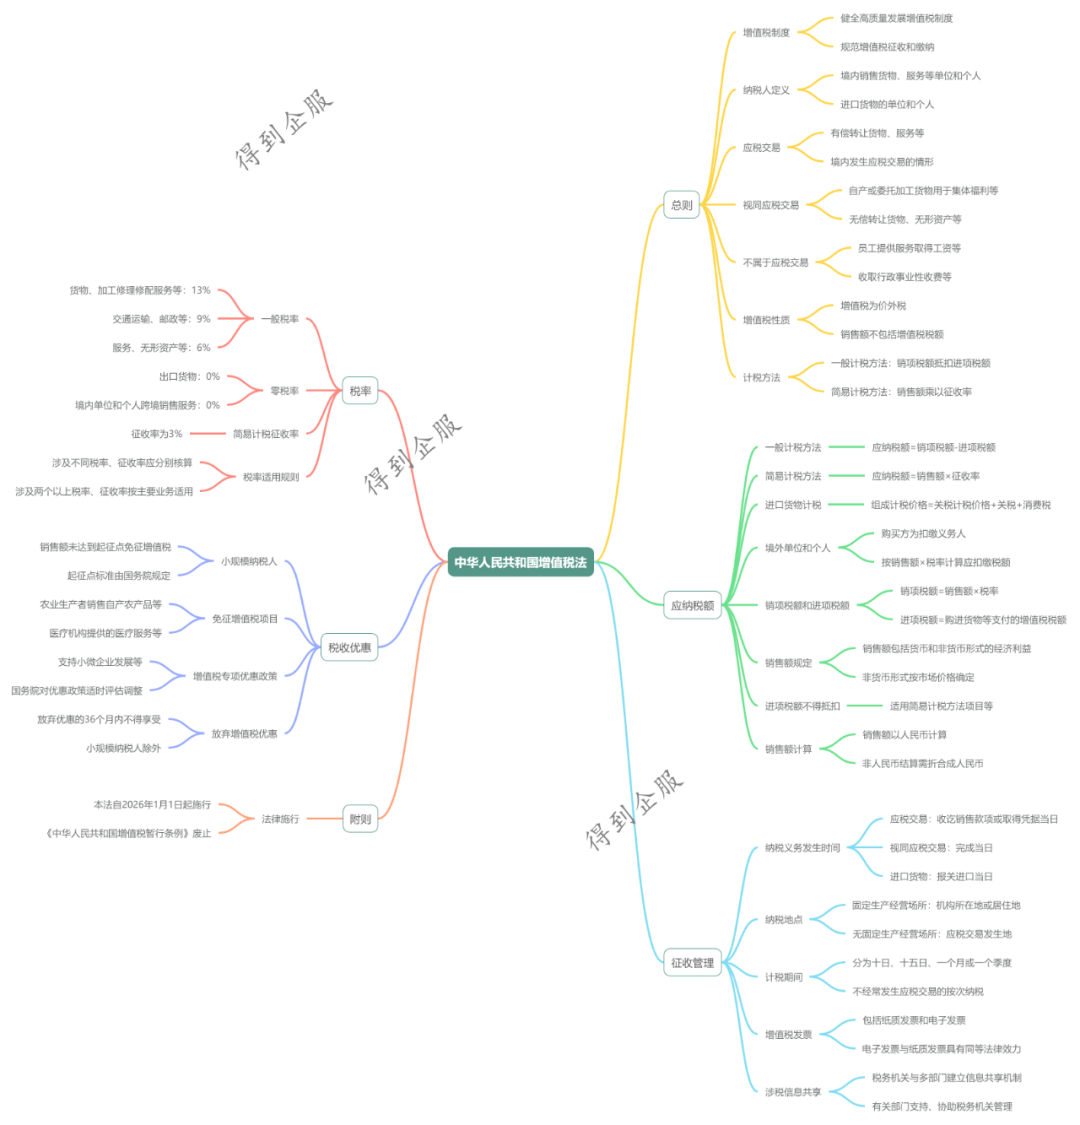
健全有利于高质量发展的增值税制度
规范增值税的征收和缴纳
保护纳税人的合法权益
境内销售货物、服务等的单位和个人
自产货物用于集体福利或个人消费
无偿转让货物、无形资产等
落实党和国家路线方针政策
服务国民经济和社会发展
保护纳税人合法权益
13%:销售货物、加工修理修配服务等
9%:销售交通运输、邮政、基础电信等
6%:销售服务、无形资产等
一般计税方法:
应纳税额 = 销项税额 - 进项税额
简易计税方法:
应纳税额 = 销售额 × 征收率
销项税额:销售额 × 税率
进项税额:购进货物、服务等支付的增值税税额
应纳税额 = 销售额 × 3%
税收优惠:小规模纳税人优惠
销售额未达到起征点的,免征增值税
农业生产者销售的自产农产品
医疗机构提供的医疗服务
直接用于科学研究的进口仪器设备等
支持小微企业发展
扶持重点产业
鼓励创新创业就业等
纳税义务发生时间
应税交易发生时
视同应税交易完成时
进口货物报关进口时
固定生产经营场所的纳税人
向机构所在地或居住地申报纳税
无固定生产经营场所的纳税人
向应税交易发生地申报纳税
十日、十五日、一个月或一个季度
进口货物按海关规定期限申报并缴纳税款
违反规定的法律责任
纳税人、扣缴义务人、税务机关及其工作人员
依据税收征收管理法追究法律责任