设为星标·不迷路
根据《中华人民共和国发票管理办法》的规定:销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,收款方应当向付款方开具发票; 从纳税角度看:无论是申报未开票收入还是直接开具发票,都没造成少交税款,在纳税上是一样的。 从税务风险看:由于进项有发票,若是销项都不开票,发票电子底账系统容易造成进项销项不符,有进无销。 从客户管理看:虽然直接申报未开票收入便于客户管理,但后续如客户索取发票,则需要红冲之前的未开票收入,重新开具当前日期的发票。 所以,不管对方是否索要发票,企业发生了应税行为就应当开具发票!


无票收入的账务处理
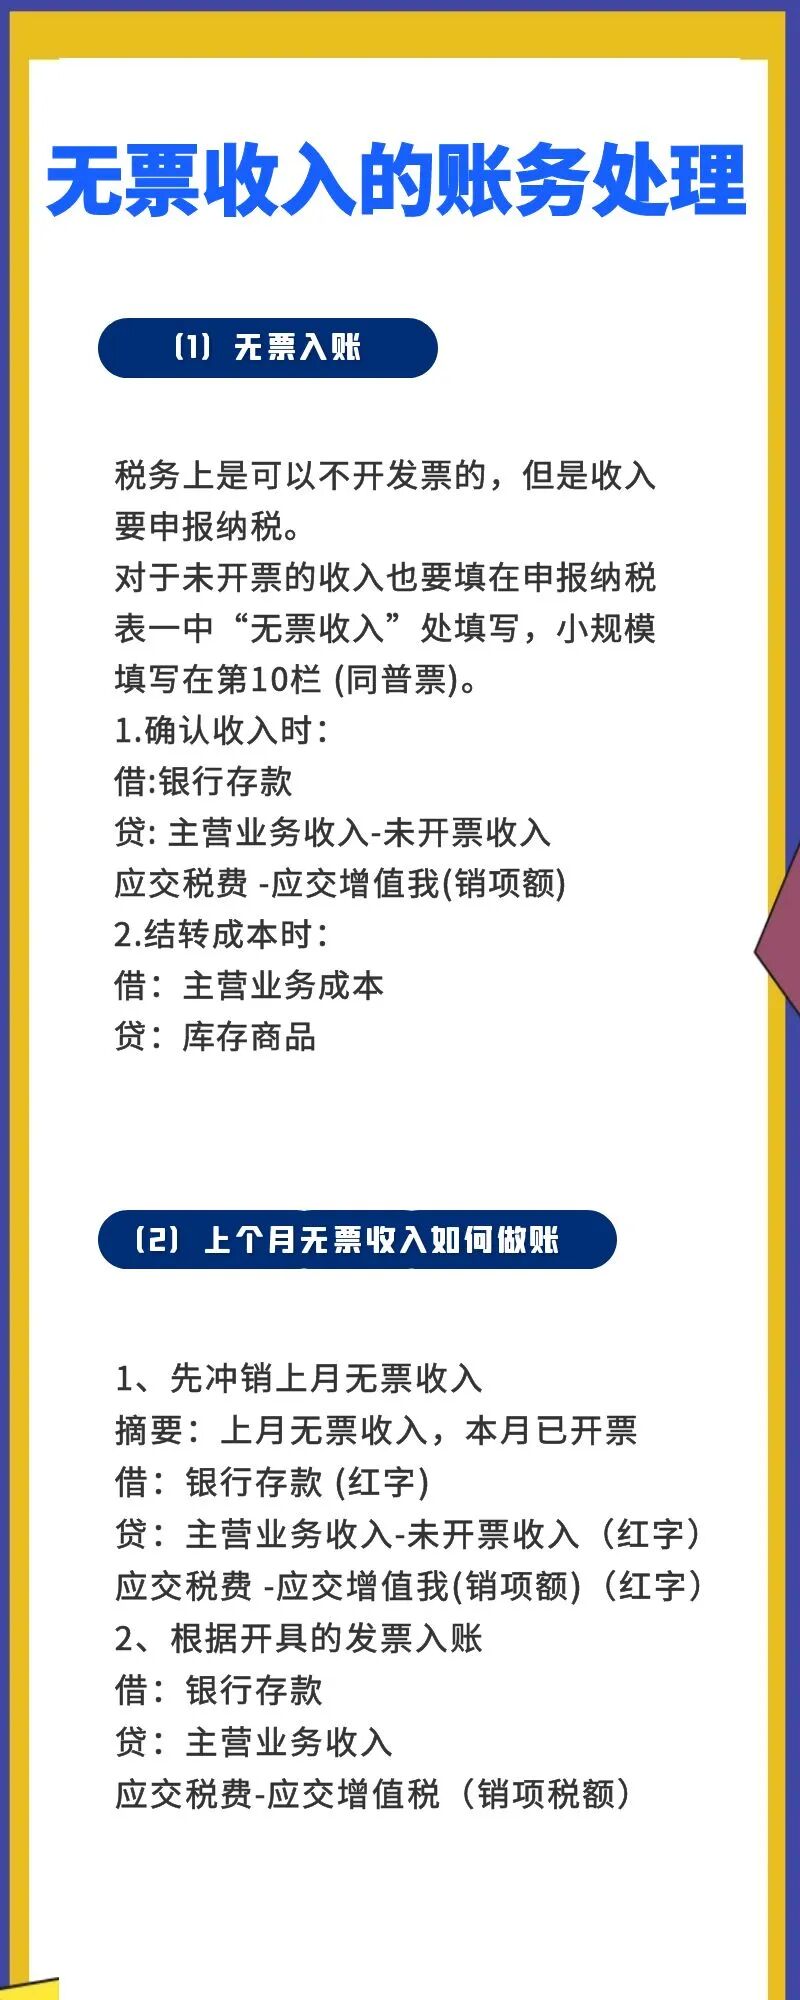
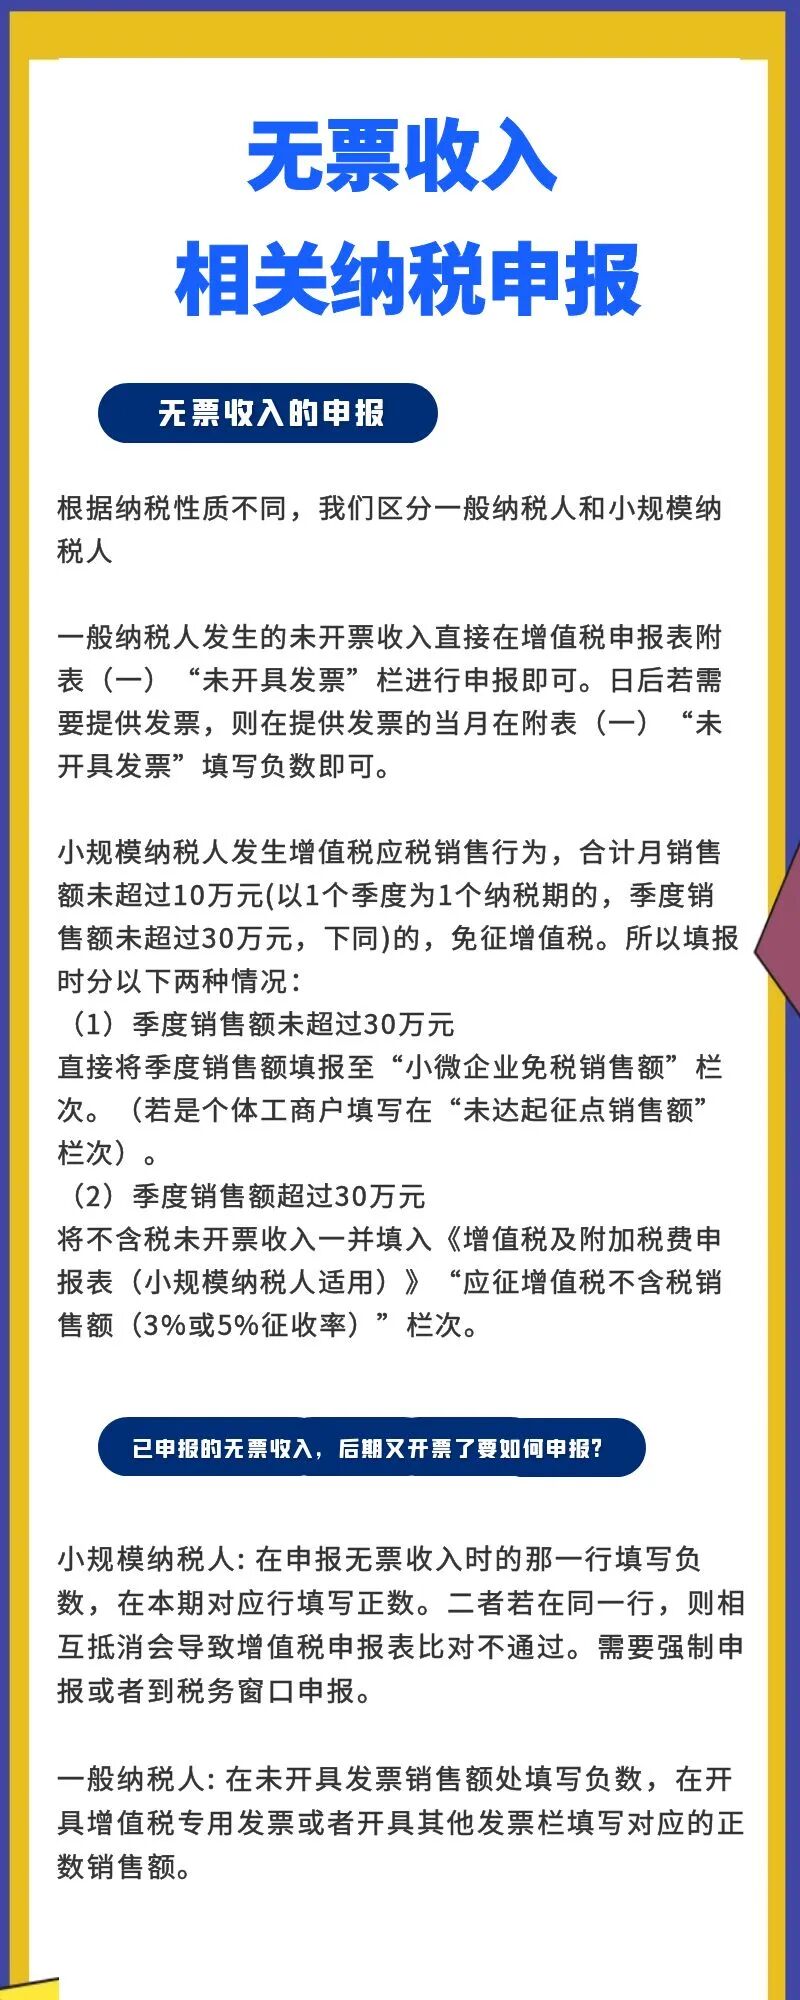
无票收入相关纳税申报

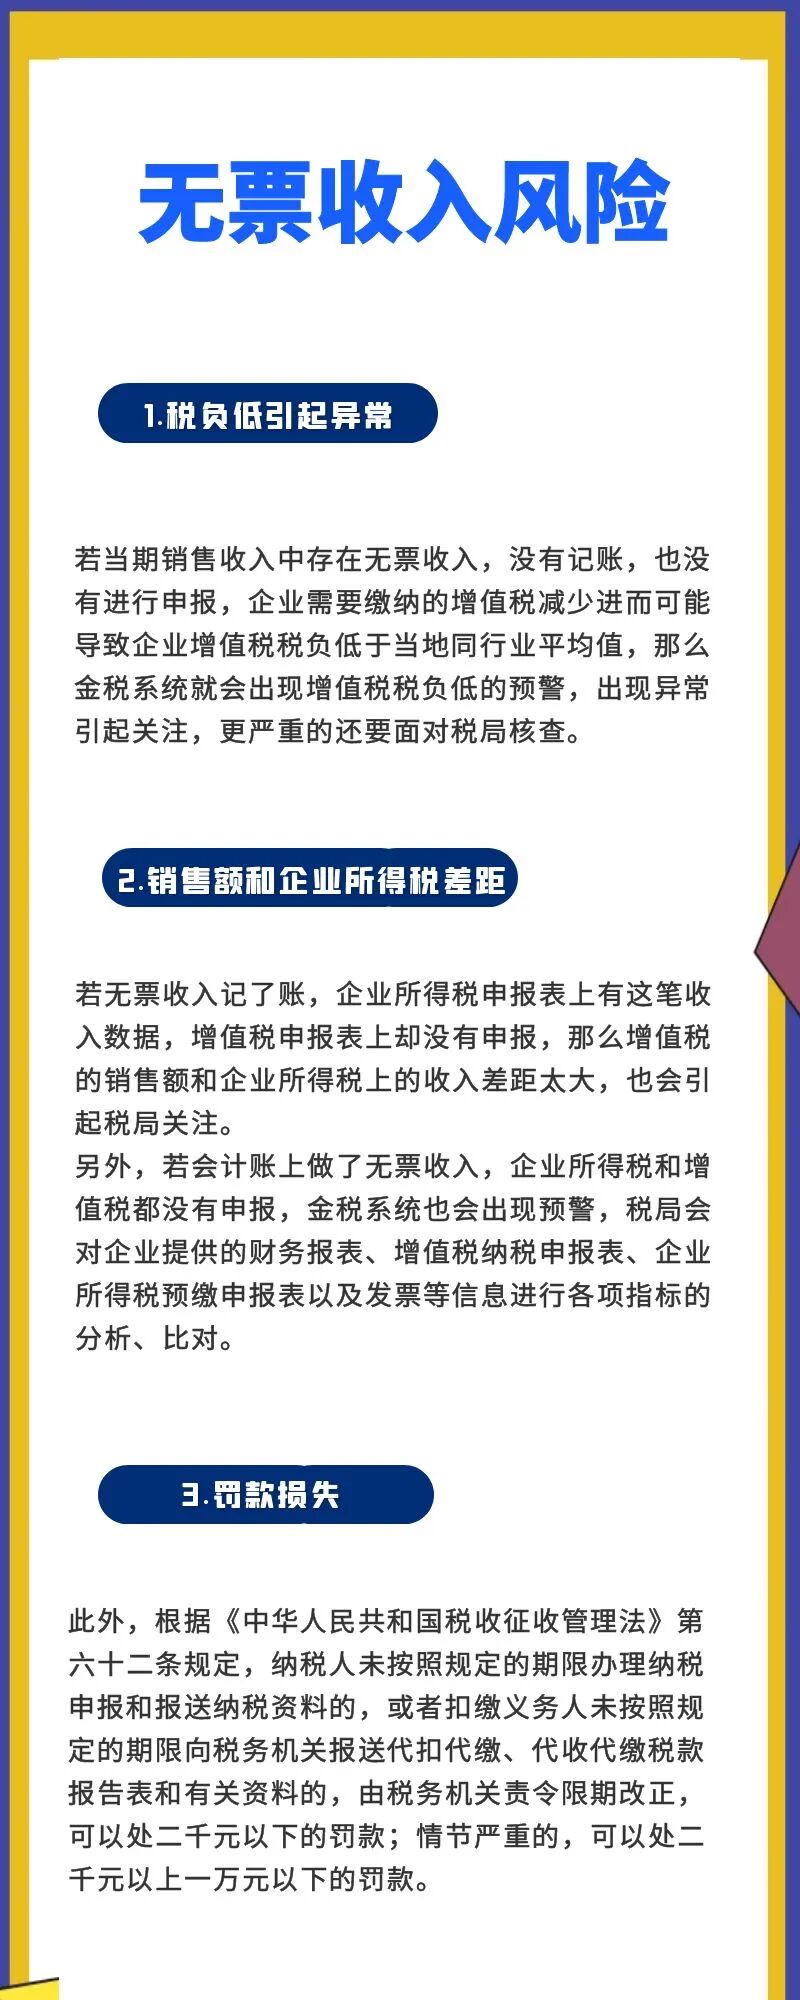
无票收入三大风险
END