设为星标·不迷路


建筑企业预交增值税
1、跨地区提供建筑服务

按照总局公告2017年第11号规定,建筑企业如果在同一地级行政区内提供建筑服务,无需预交税款,直接在征管局申报即可;如果跨越地级行政区,应向建筑服务发生地主管税务机关预缴税款,向机构所在地主管税务机关申报纳税。
收到预收款预交增值税建筑安装企业,在经营活动中收到预收款,需要预缴增值税。
根据财税[2017]58号文件《关于建筑服务等营改增试点政策的通知》规定:纳税人提供建筑服务取得预收款,应在收到预收款时,以取得的预收款扣除支付的分包款后的余额,按照本条第三款规定的预征率预缴增值税。适用一般计税方法计税的项目预征率为2%,适用简易计税方法计税的项目预征率为3%。
对于增值税预征,税务稽查关注的重点是三个
(1)是否按照纳税义务发生时间预征;
(2)是否按照税法要求在建筑服务发生地预征;
(3)如果有分包,是否按照税法要求具备了分包扣除条件,并取得了分包方提供的增值税发票。
建筑行业的税务痛点

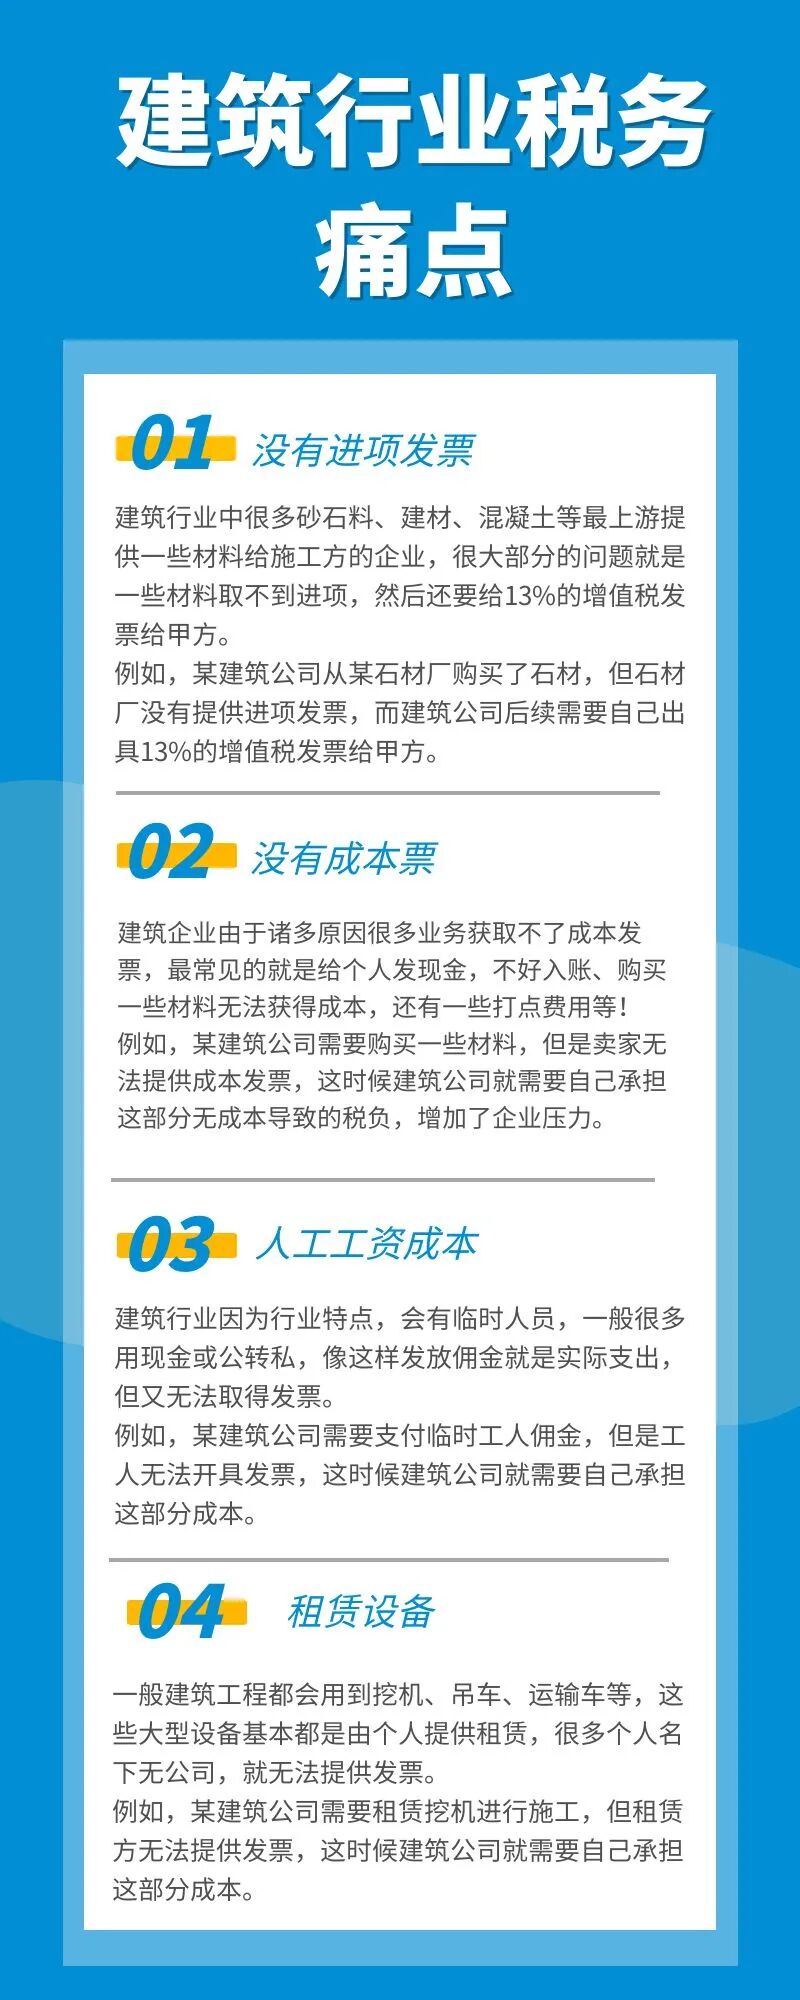
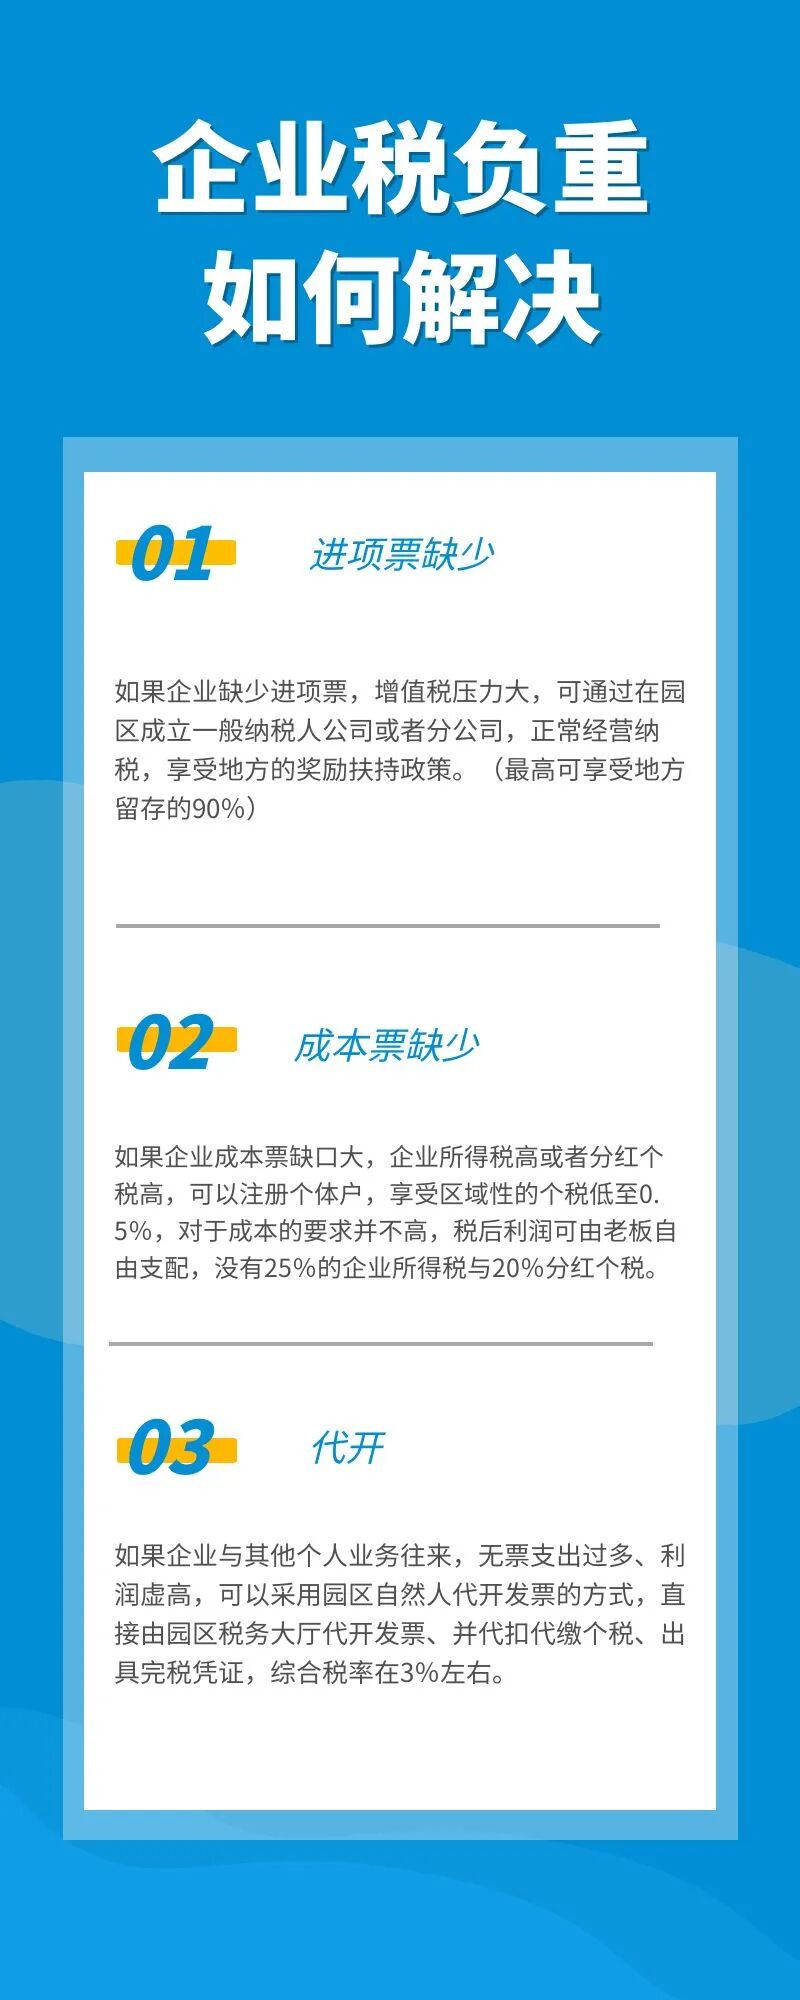
企业税负重如何解决
END