设为星标·不迷路
进项票&销项票

进项发票:是指购进货物或者劳务付钱之后,别人开给你的发票。你是发票上的购买方。
销项发票:是指你向别人提供货物或者服务别人付钱后,你开给别人的发票。你是发票上的销售方。
进项发票和销项发票通常都是对于一般纳税人而言的,取得的进项专用发票可以抵扣销项税款。你开给别人的销项发票,如果是专票,别人也可以用来抵扣。
所以说,一张增值税专用发票对于销售方来说是销项发票,对于购买方来说是进项发票。
二者区别
销项发票包含增值税专用发票和增值税普通发票,合计税额称之为销项税额。
进项发票一般是指可以抵扣的增值税专用发票,与之相对应是进项税额,勾选认证之后,填在申报表的进项税额里,用来抵扣销项税额。
增值税进项发票作用
对于增值税一般纳税人企业,企业获得增值税进项发票可以扣除企业销售税,即企业通过自己的发票,可以用来扣除公司销售发票收入,简单地说,企业进项发票越多,企业可以扣除收入越多,企业最终需要承担增值税负担越低。
如果企业的进项税大于企业的销项税,即企业需要缴纳的增值税为0,则无需缴纳企业主营业务的税负和其他附加税。
因此,一般来说,企业的进项发票用于扣除企业的收入,即成本减去企业的收入,企业能够提供的成本证明越多,企业需要面临的税收负担就越低。
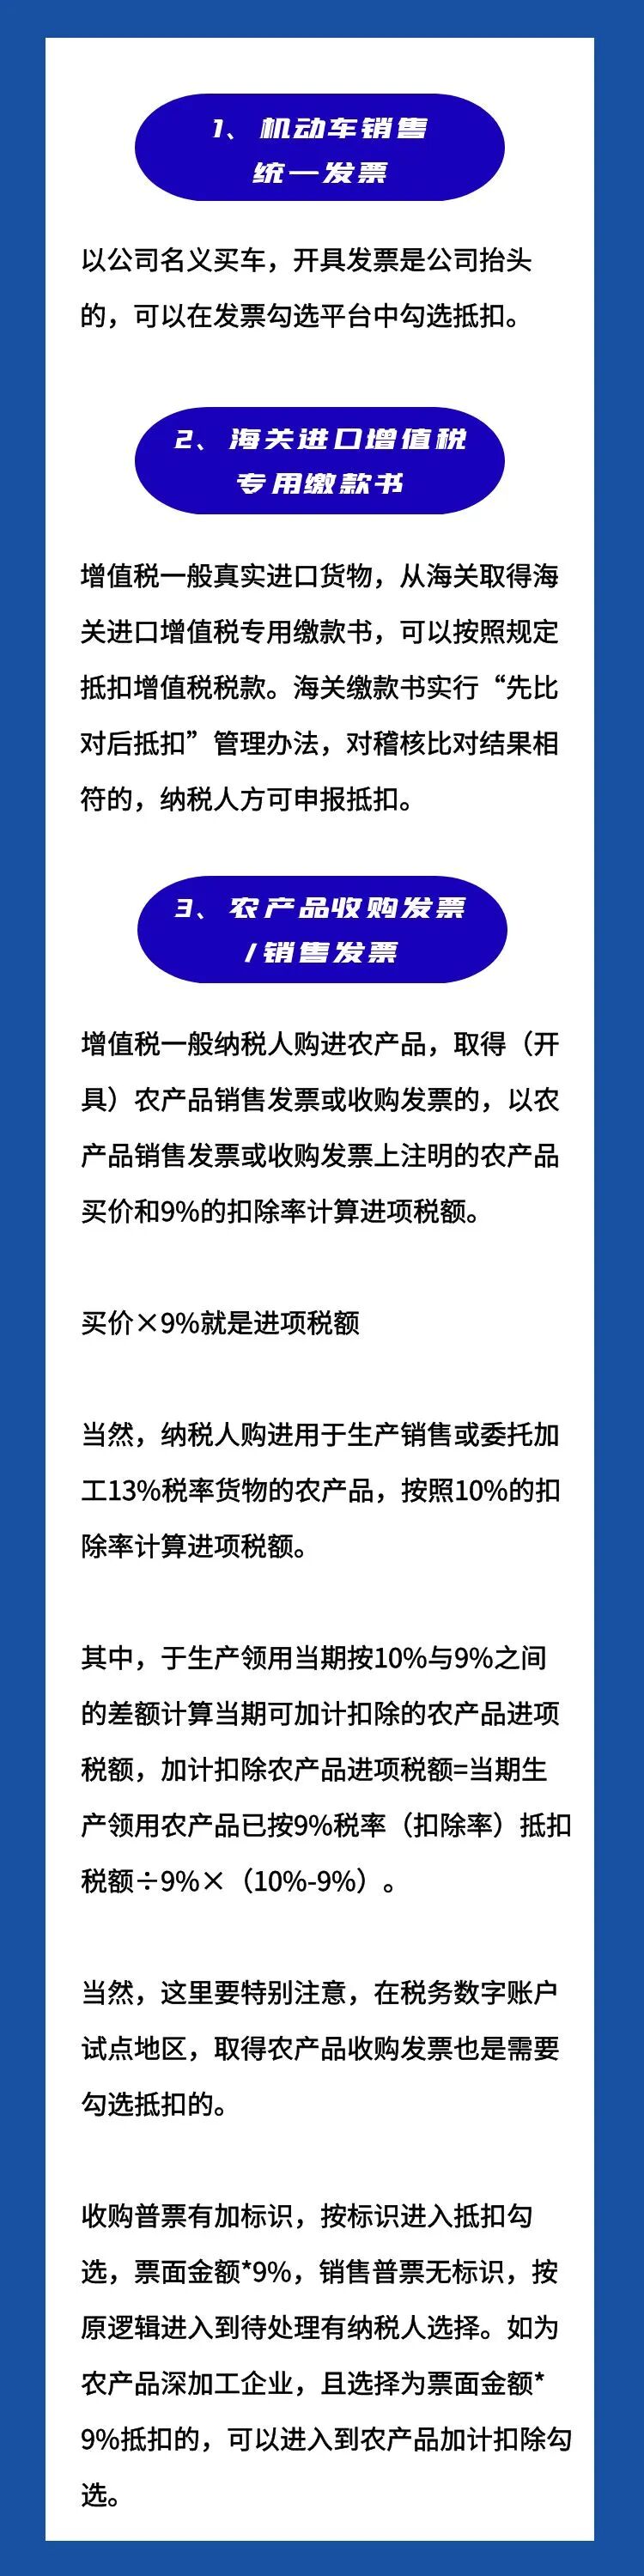
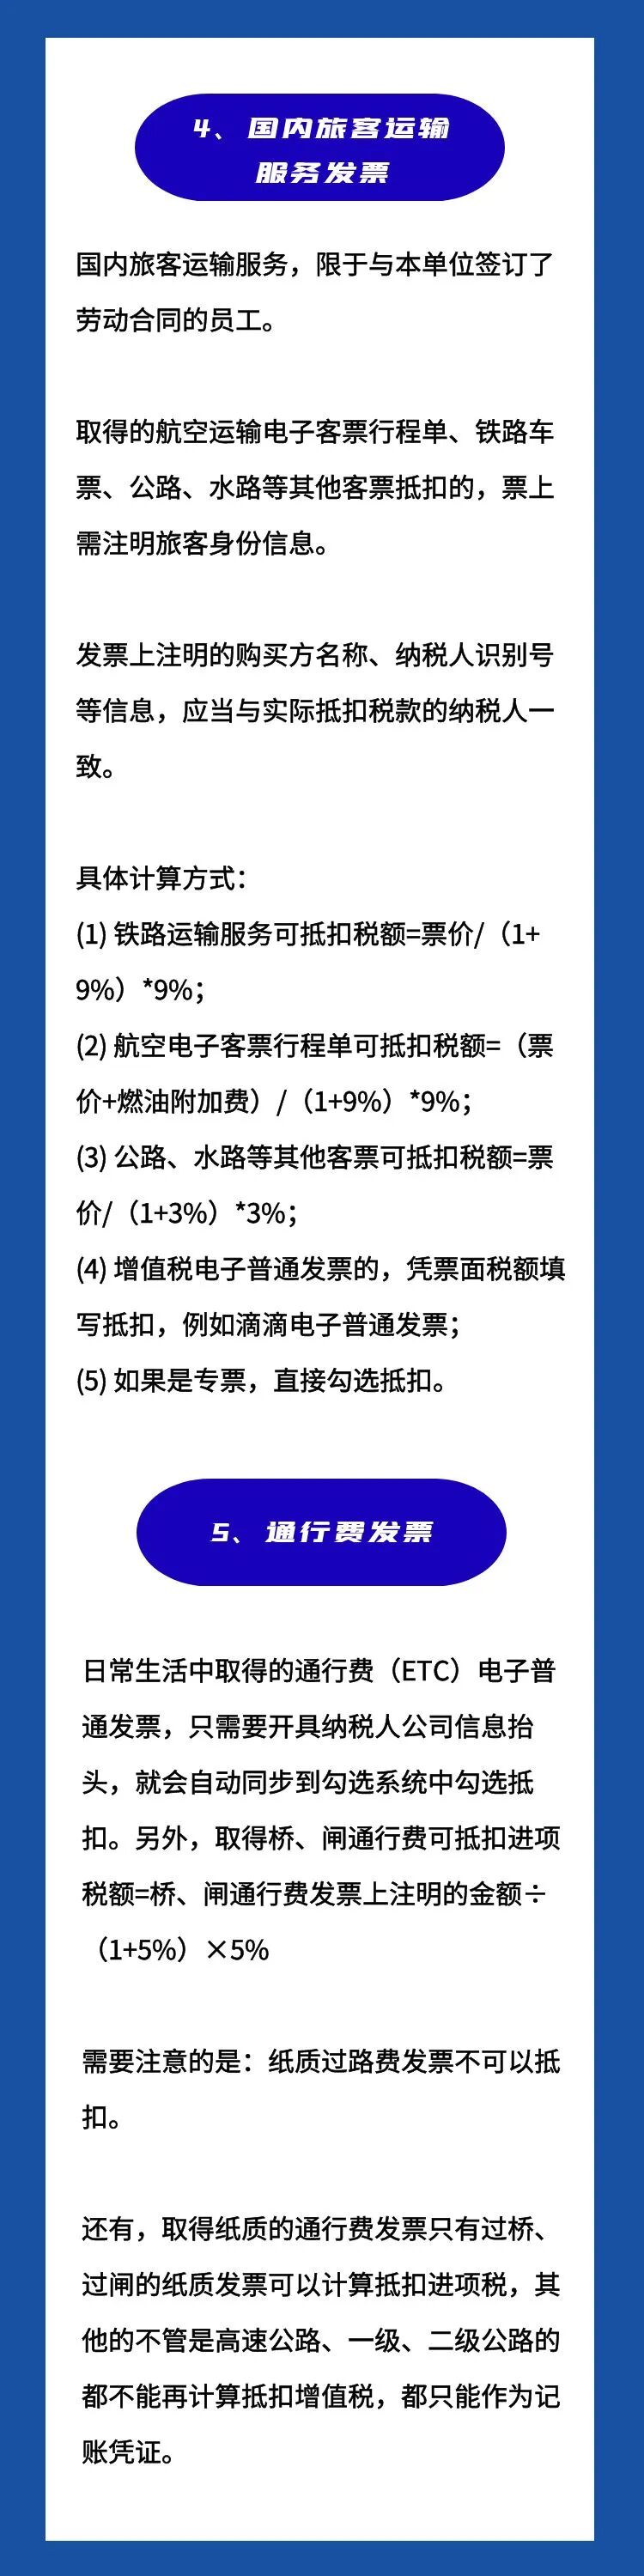
5种能抵扣进项税的普通发票
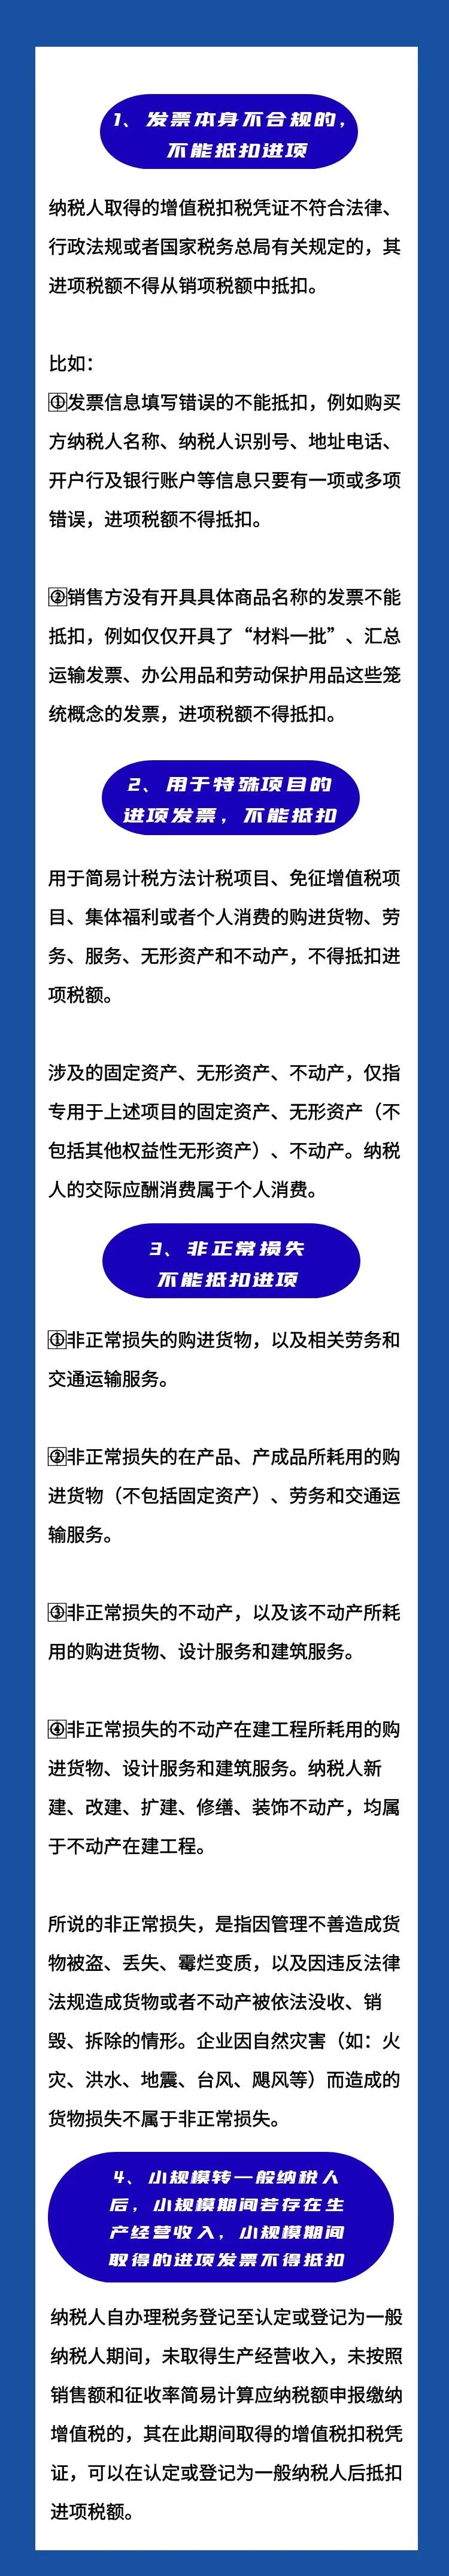
不能抵扣的进项票
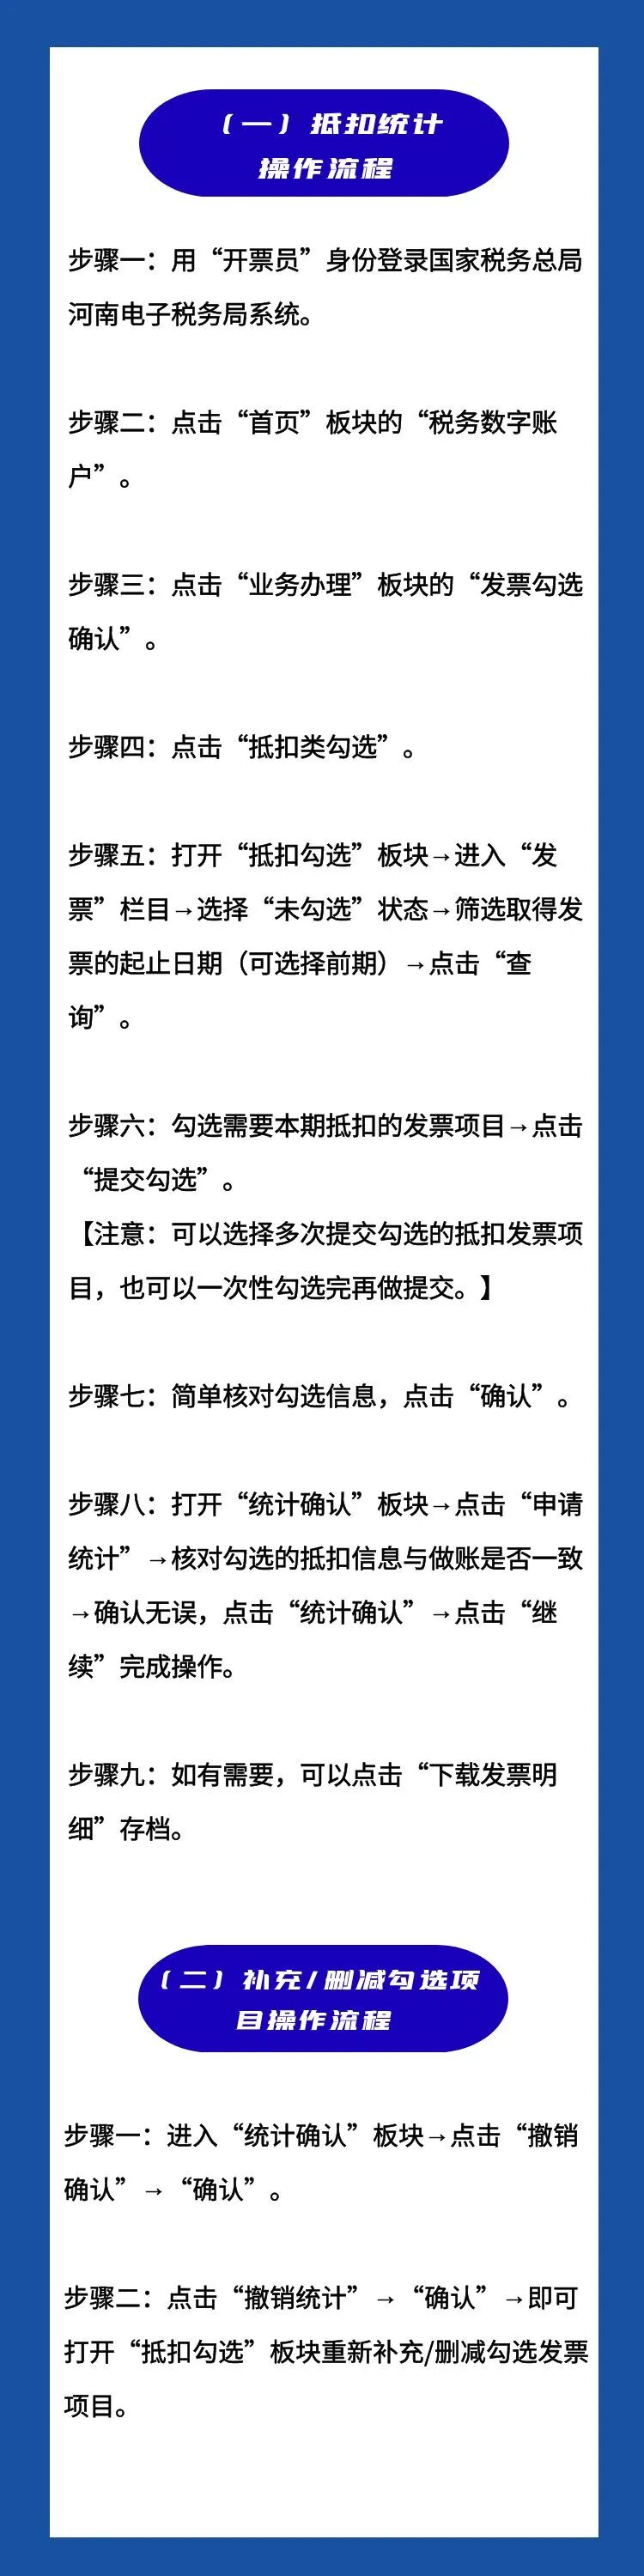
增值税进项发票抵扣操作
END