设为星标·不迷路
一般税务自查报告,就是将税务机关认为可能有问题的事项,用书面文字给予解释说明。需要企业提供说明材料介绍一下相关情况,更类似于情况说明。一般税务应该给你发一个正式的函,具体说明你要自查的问题,然后规定你交自查报告的具体日期。有的时候也会口头通知写个自查报告。税务自查的效力弱于税务检查,更弱与税务稽查,比较柔性更容易沟通交流。


税务自查信息的来源
自身发起
1
自身发起即由稽查局的选案部门按照年度工作计划,对所管辖区域内的企业,根据其日常申报信息,通过金税系统或人工对各类信息进行分析比对筛选出来的检查对象。
基层税务主管部门推送
2
在一级稽查体制下,设区的市一级稽查局与各区、县主管税务机关是分离的,因此,基层主管税务机关根据本辖区企业纳税申报情况,向市局稽查局选案部门提供一些案源。
接受举报
3
是稽查局根据检举的涉税违法信息从而进行税务稽查。
上级交办
4
来自于上级的指令性检查任务,首先来自于税务总局。每年年初,税务总局都会布置新年度税务稽查工作,明确当年度指令性检查项目和指导性检查项目。此外,税务总局还会针对某些全国性的大企业集团组织稽查,省级稽查局有时也会组织各地市稽查局同时对本省大企业集团进行稽查。
税务自查后的处理方式

1、对企业自查中发现的问题,只补缴税款并加收滞纳金,从轻、减轻或者免于处罚;
2、对企业自查不到位、应付性自查或者存在重大疑点的企业,则从严进行实地稽查。可见,税务自查实际上是给企业自己查漏补缺的一个机会。
税务自查的形式
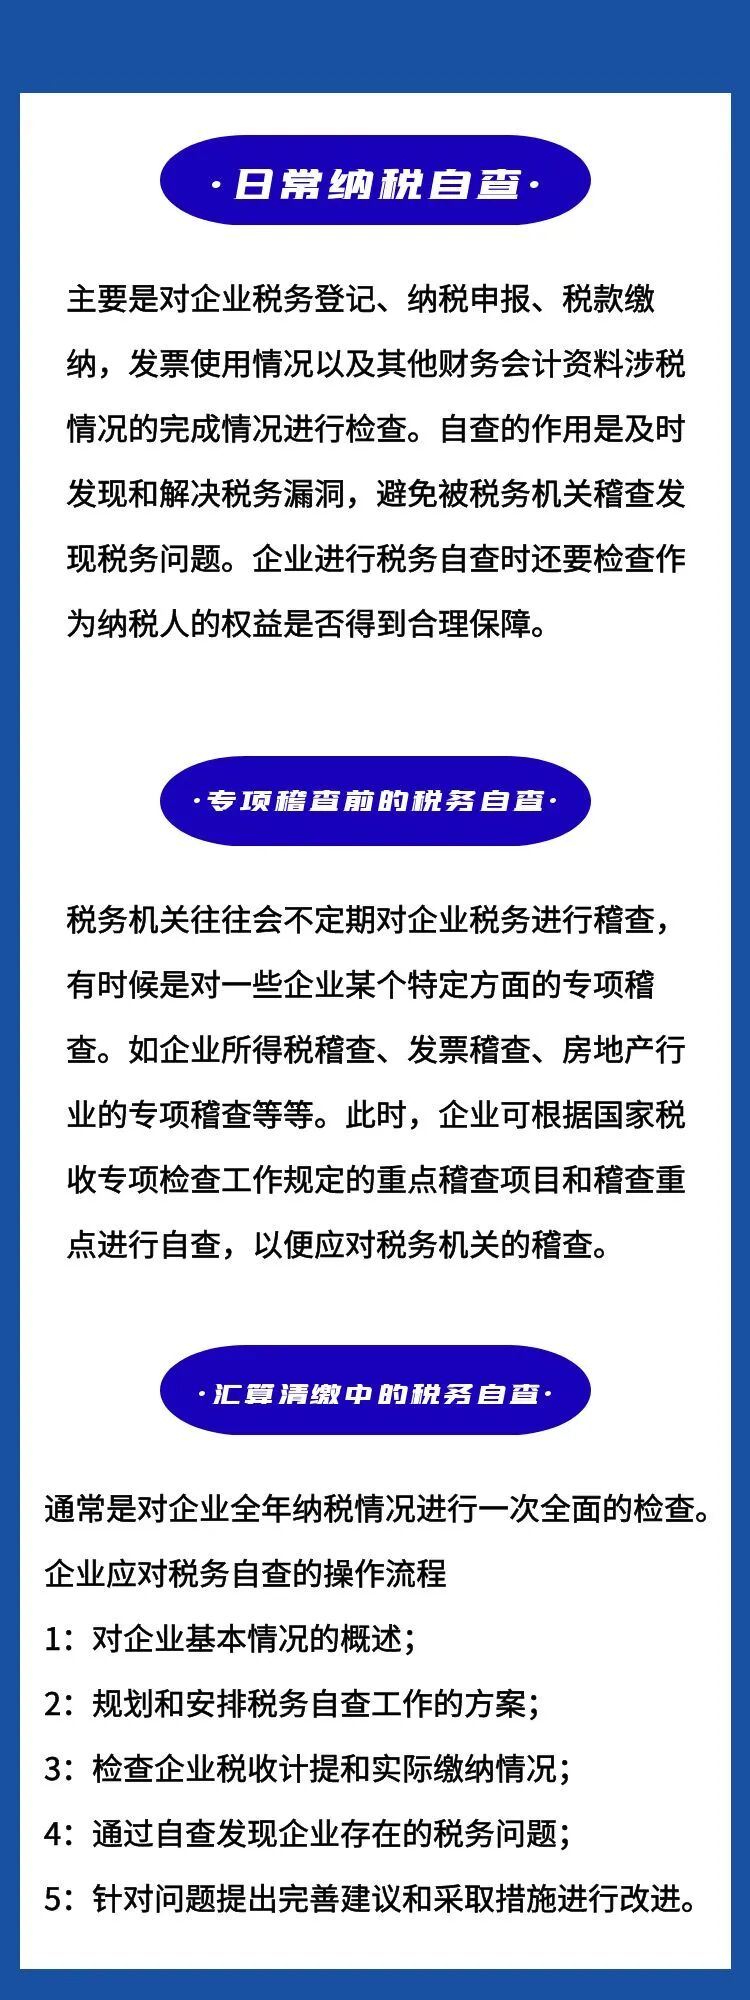
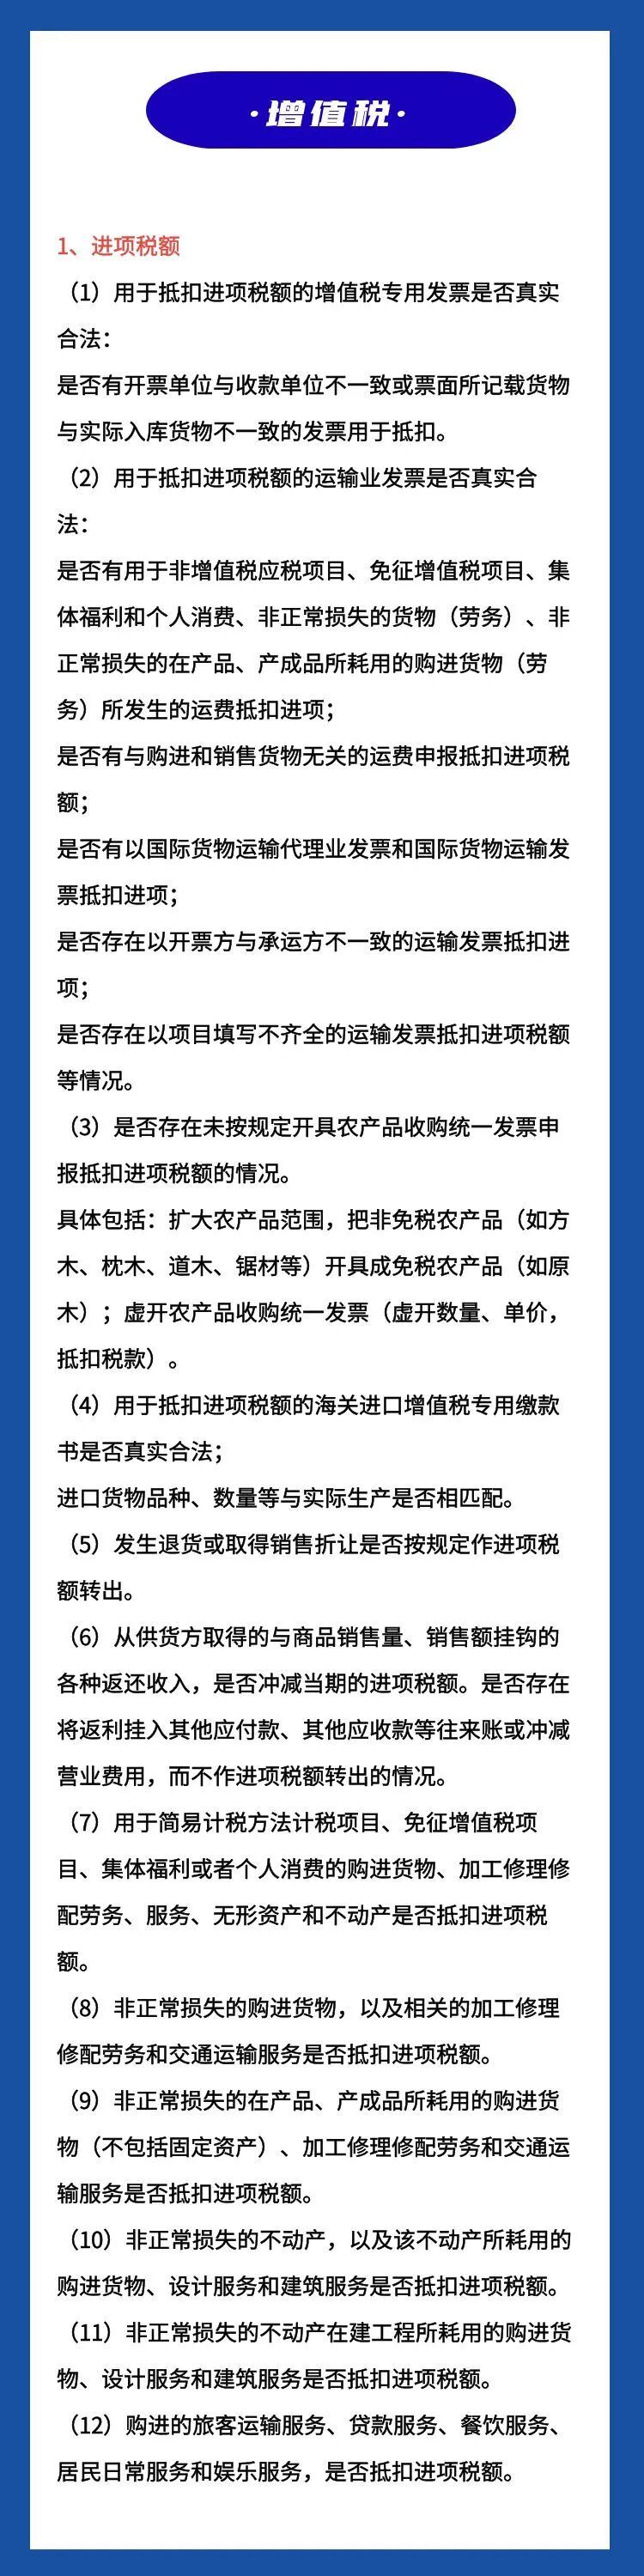
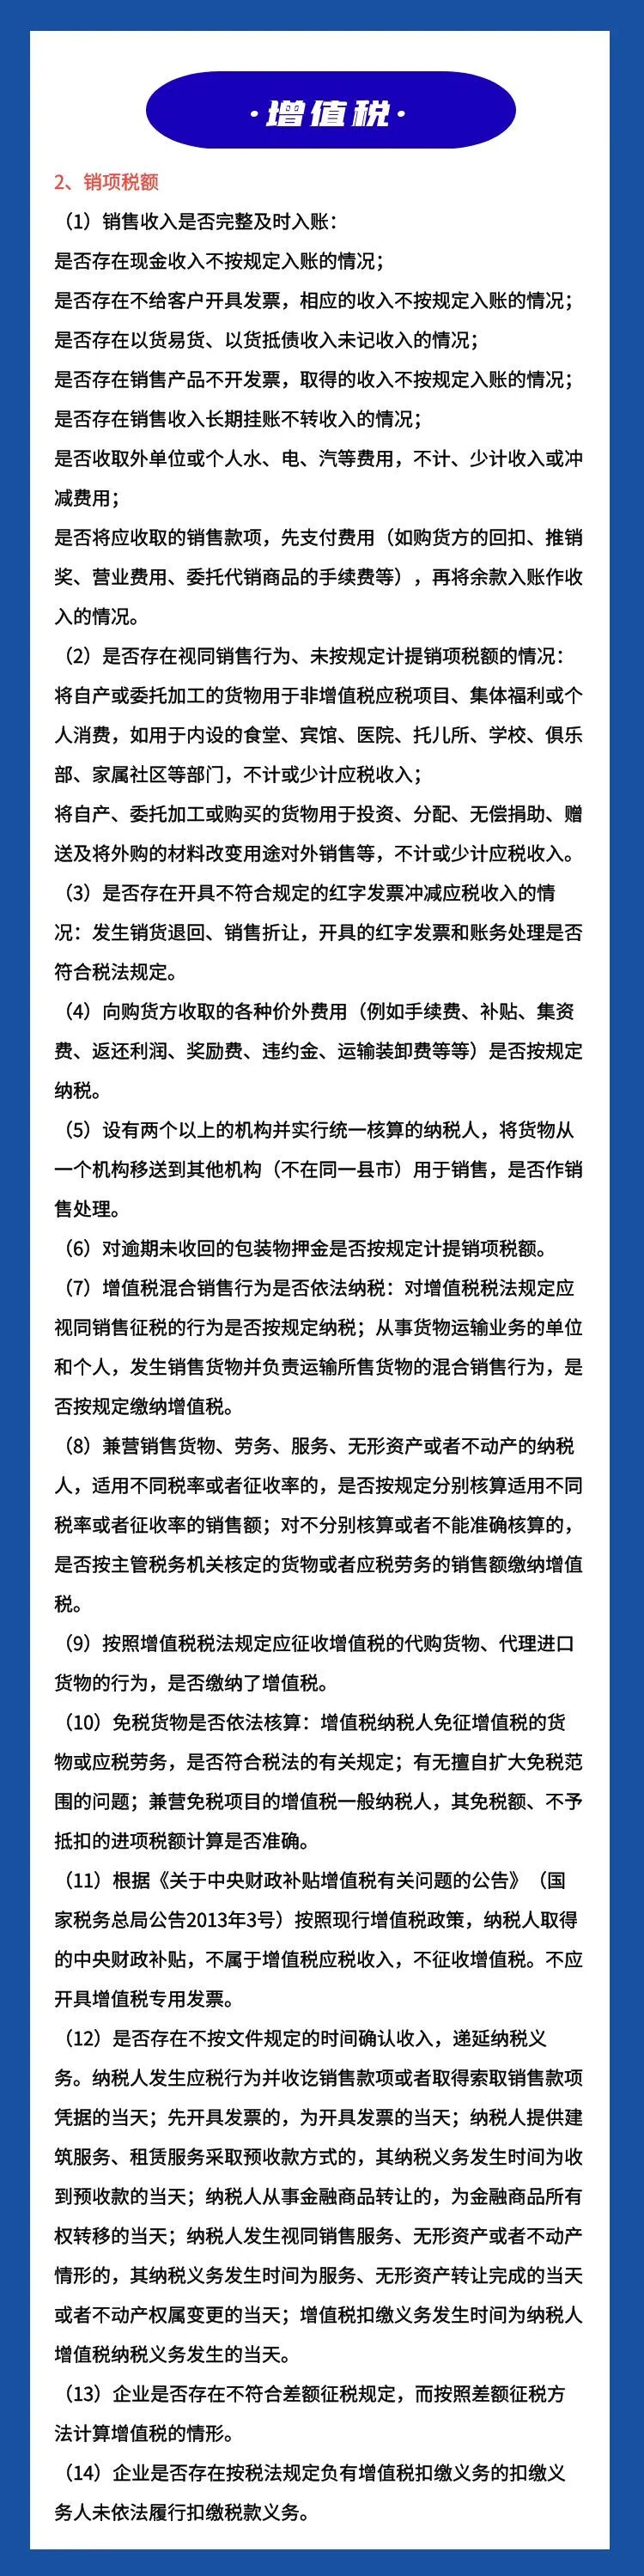
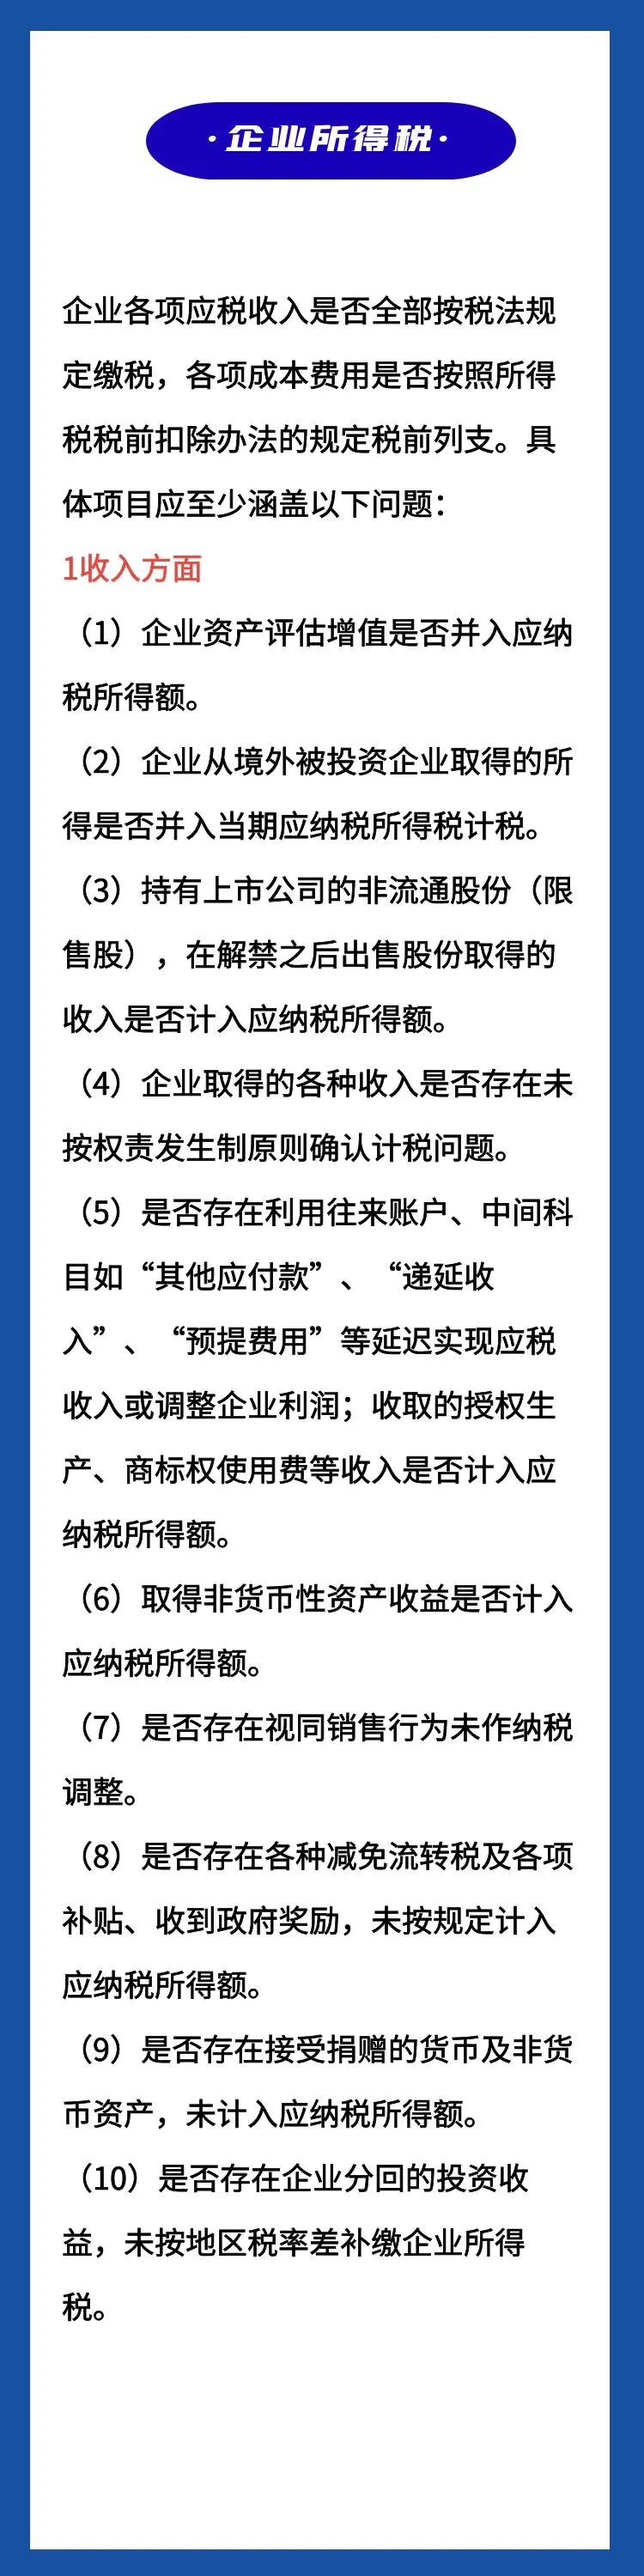
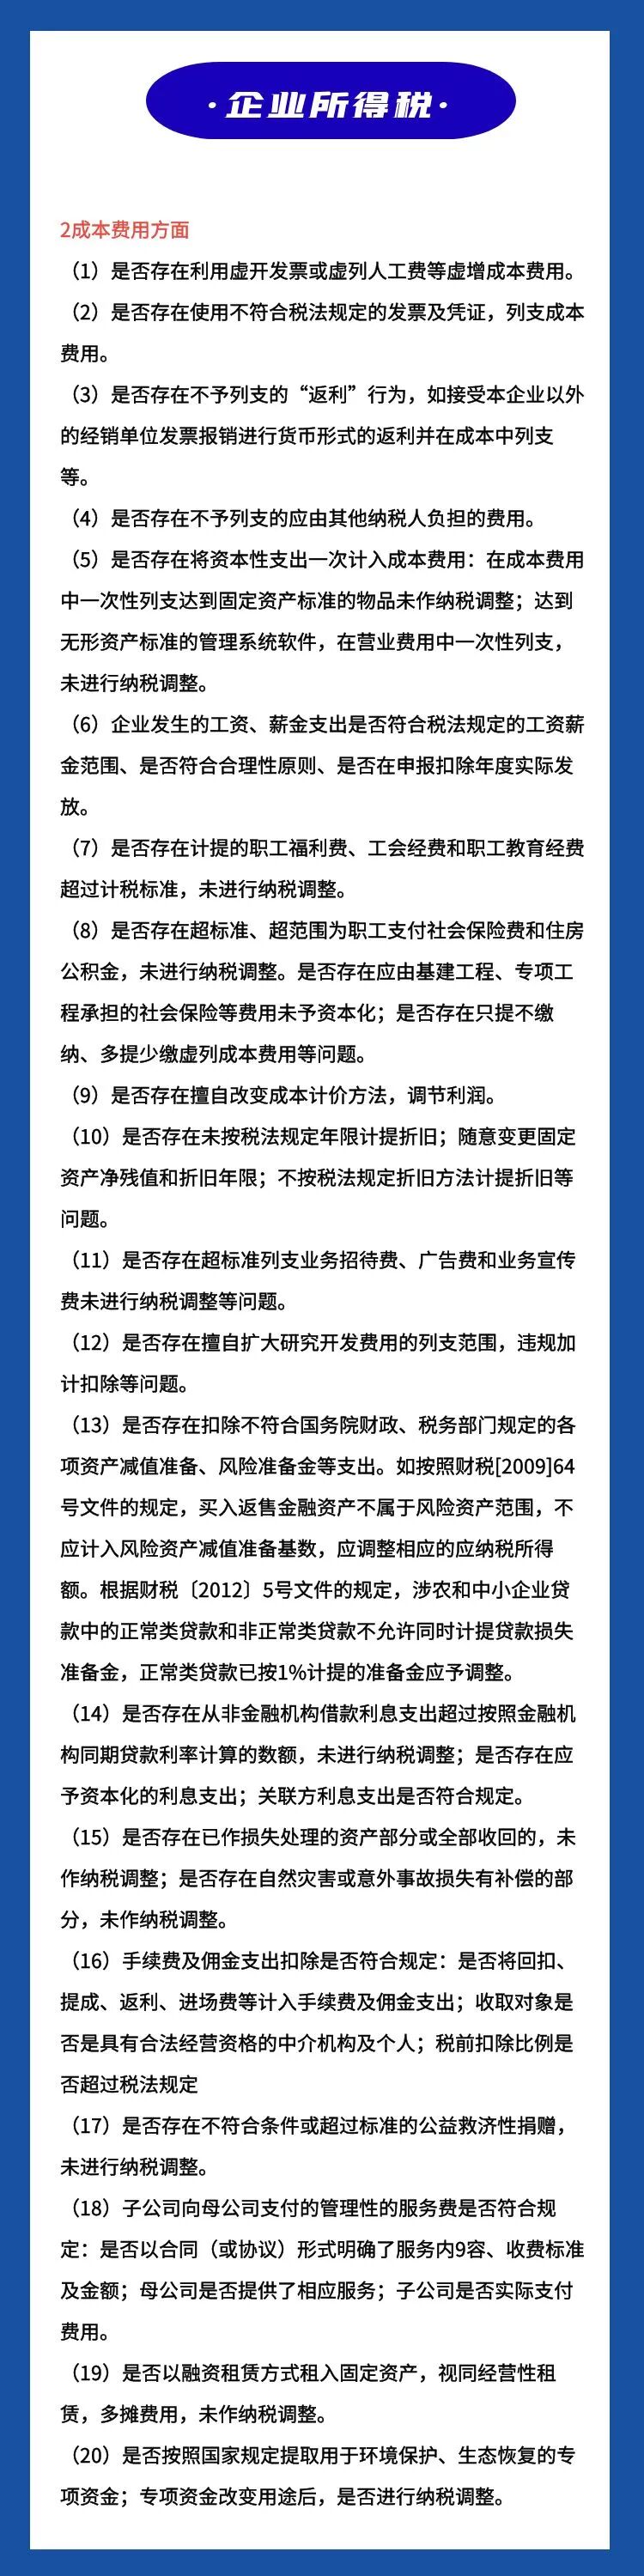
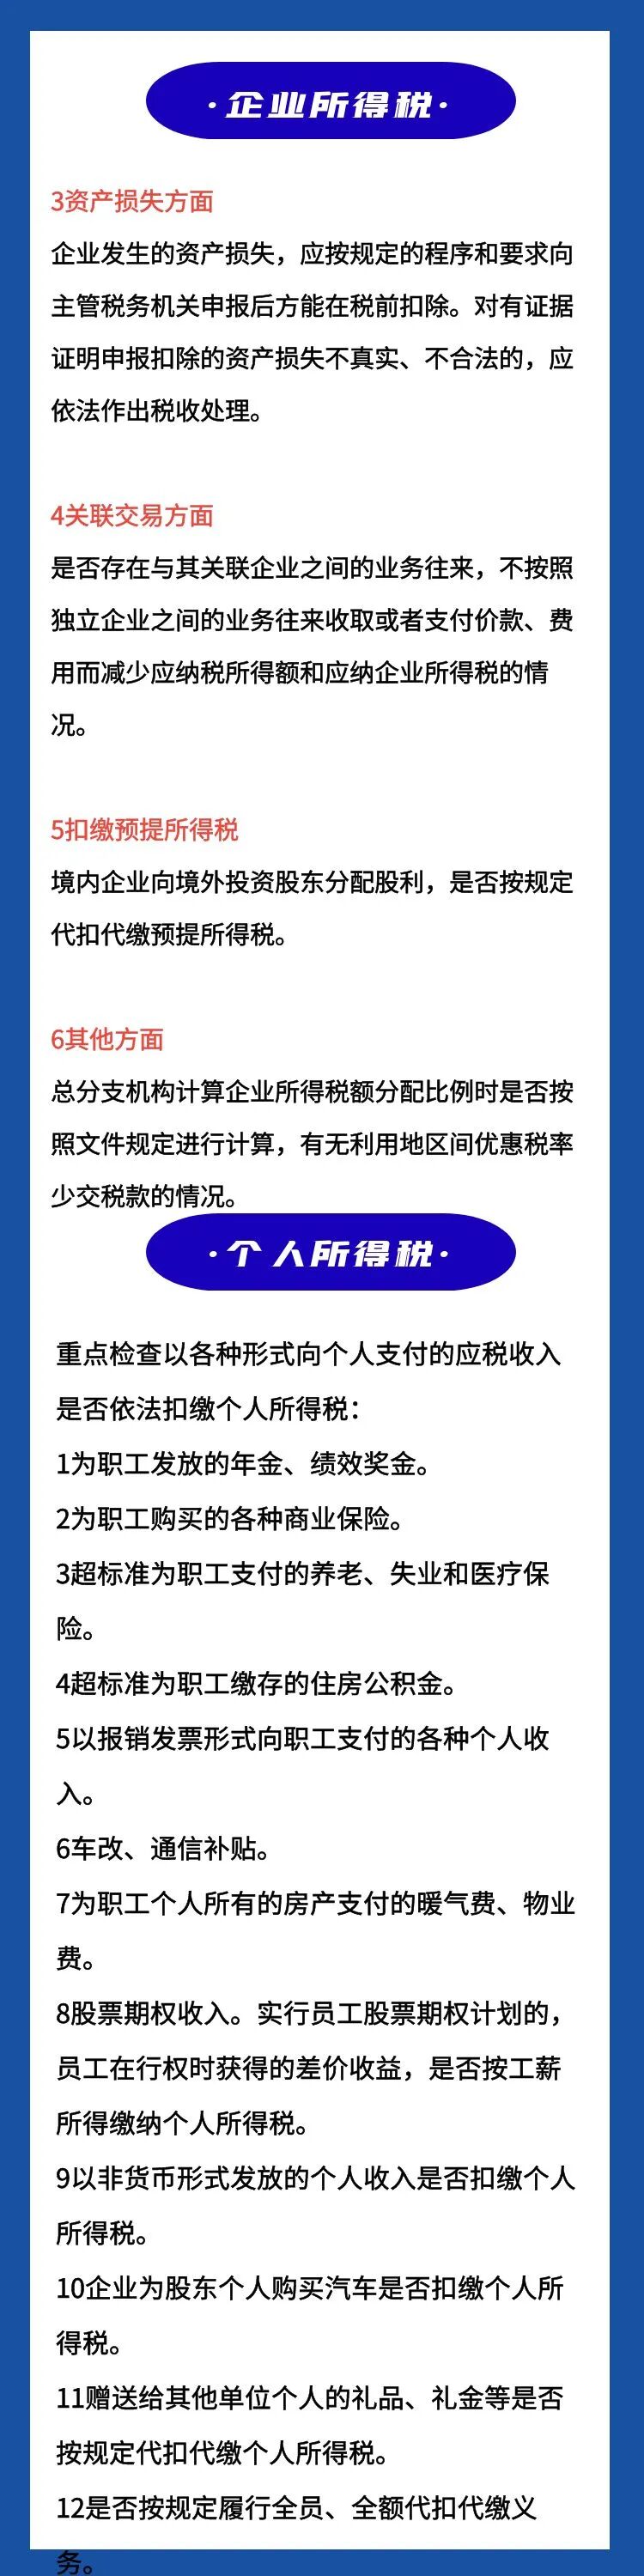
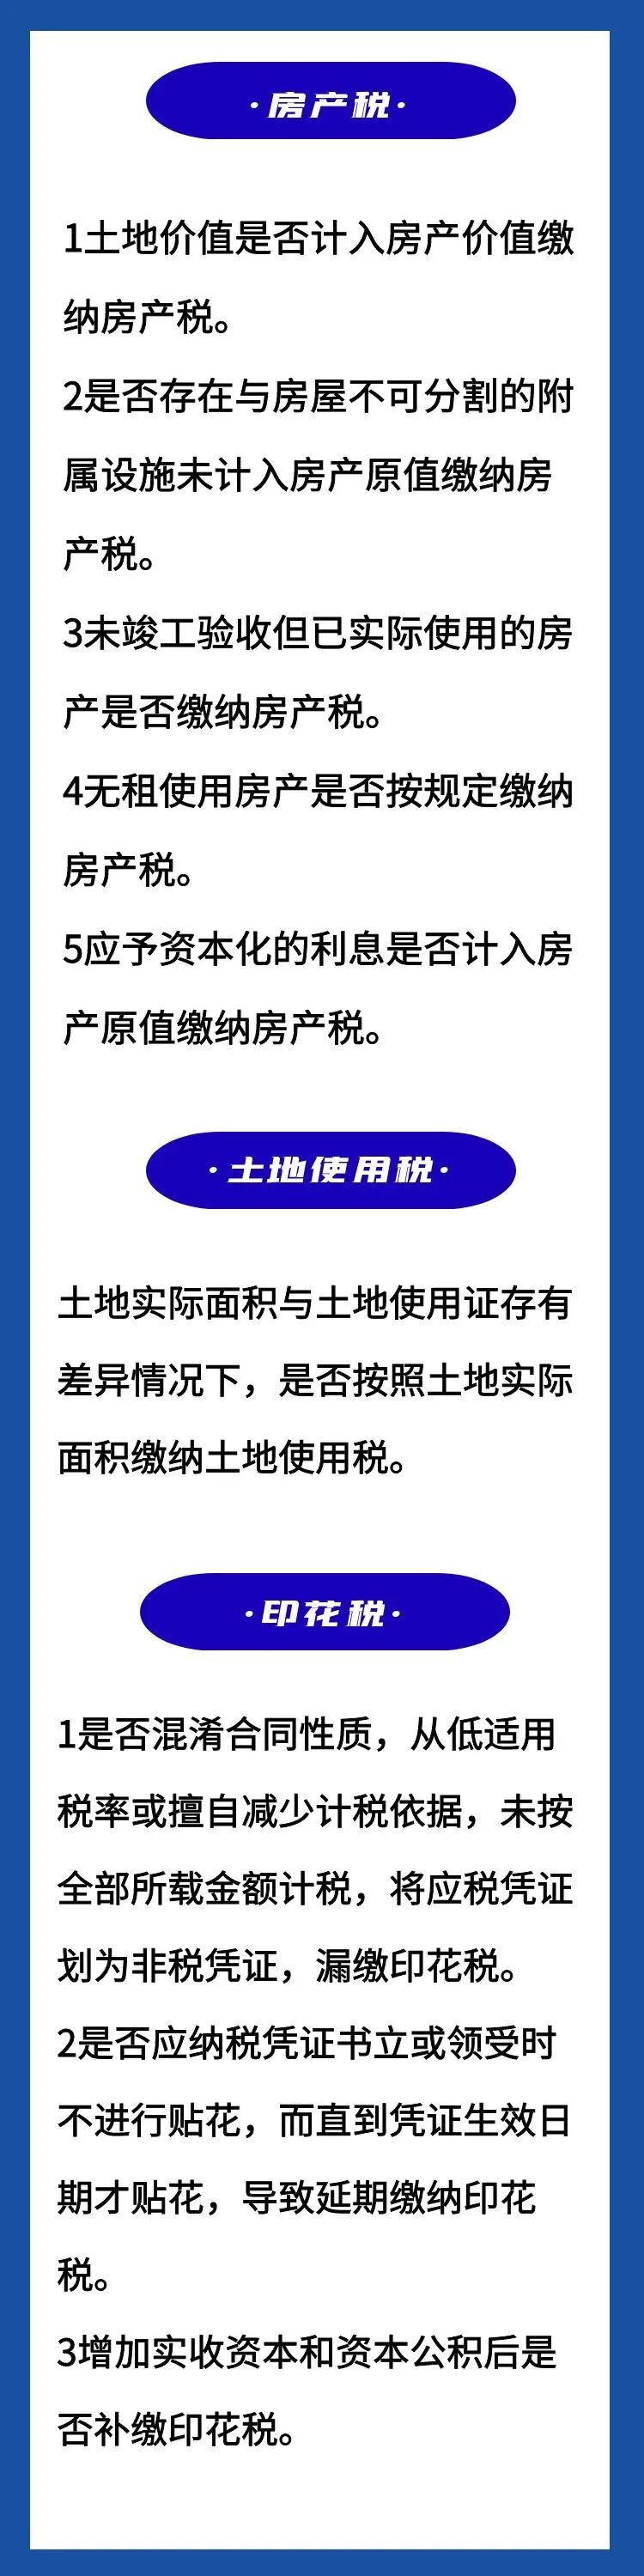
国家税务总局重点
税源企业自查提纲
END