点击上方蓝字·关注我们


什么是反向开票?
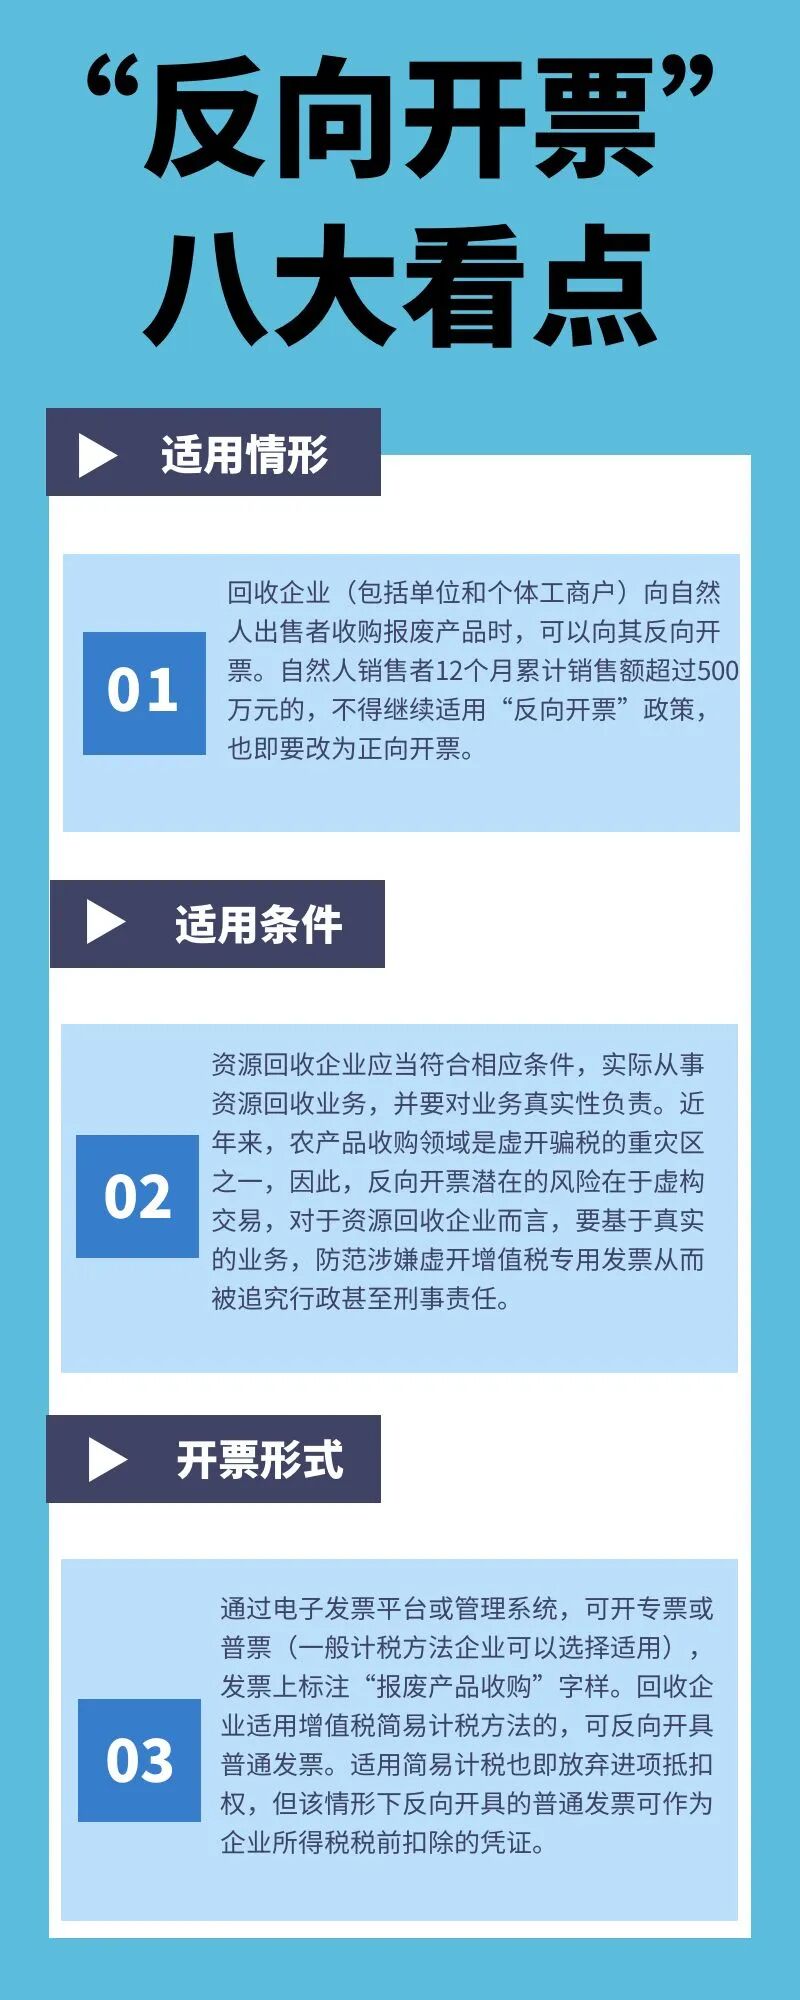
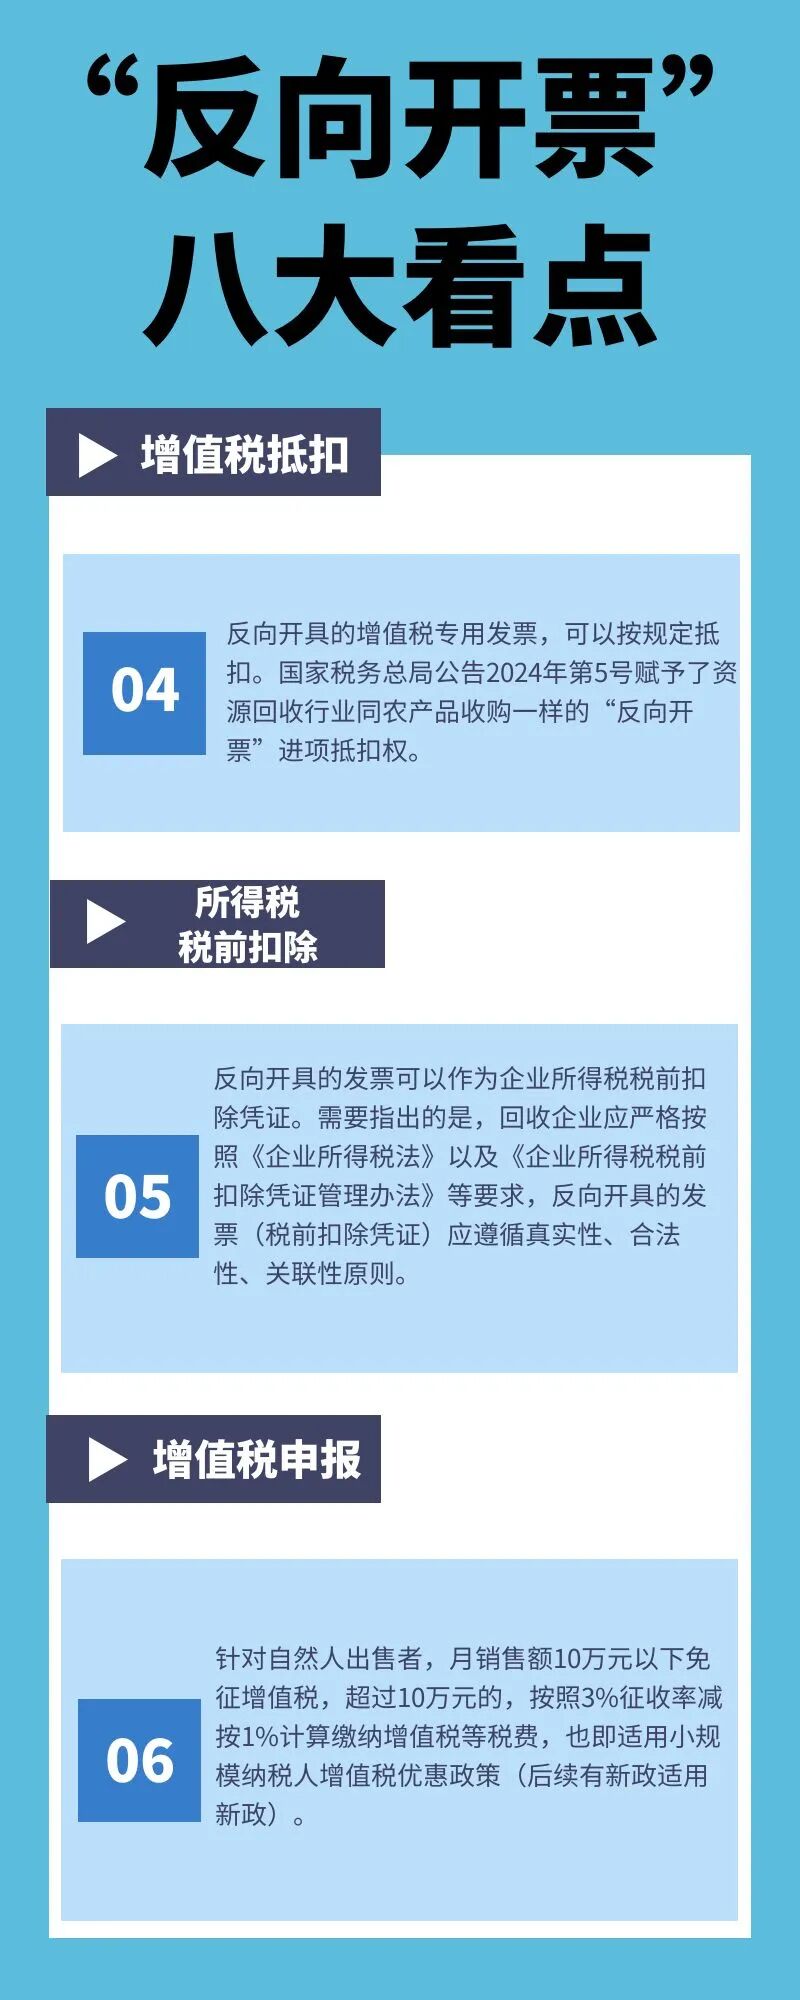
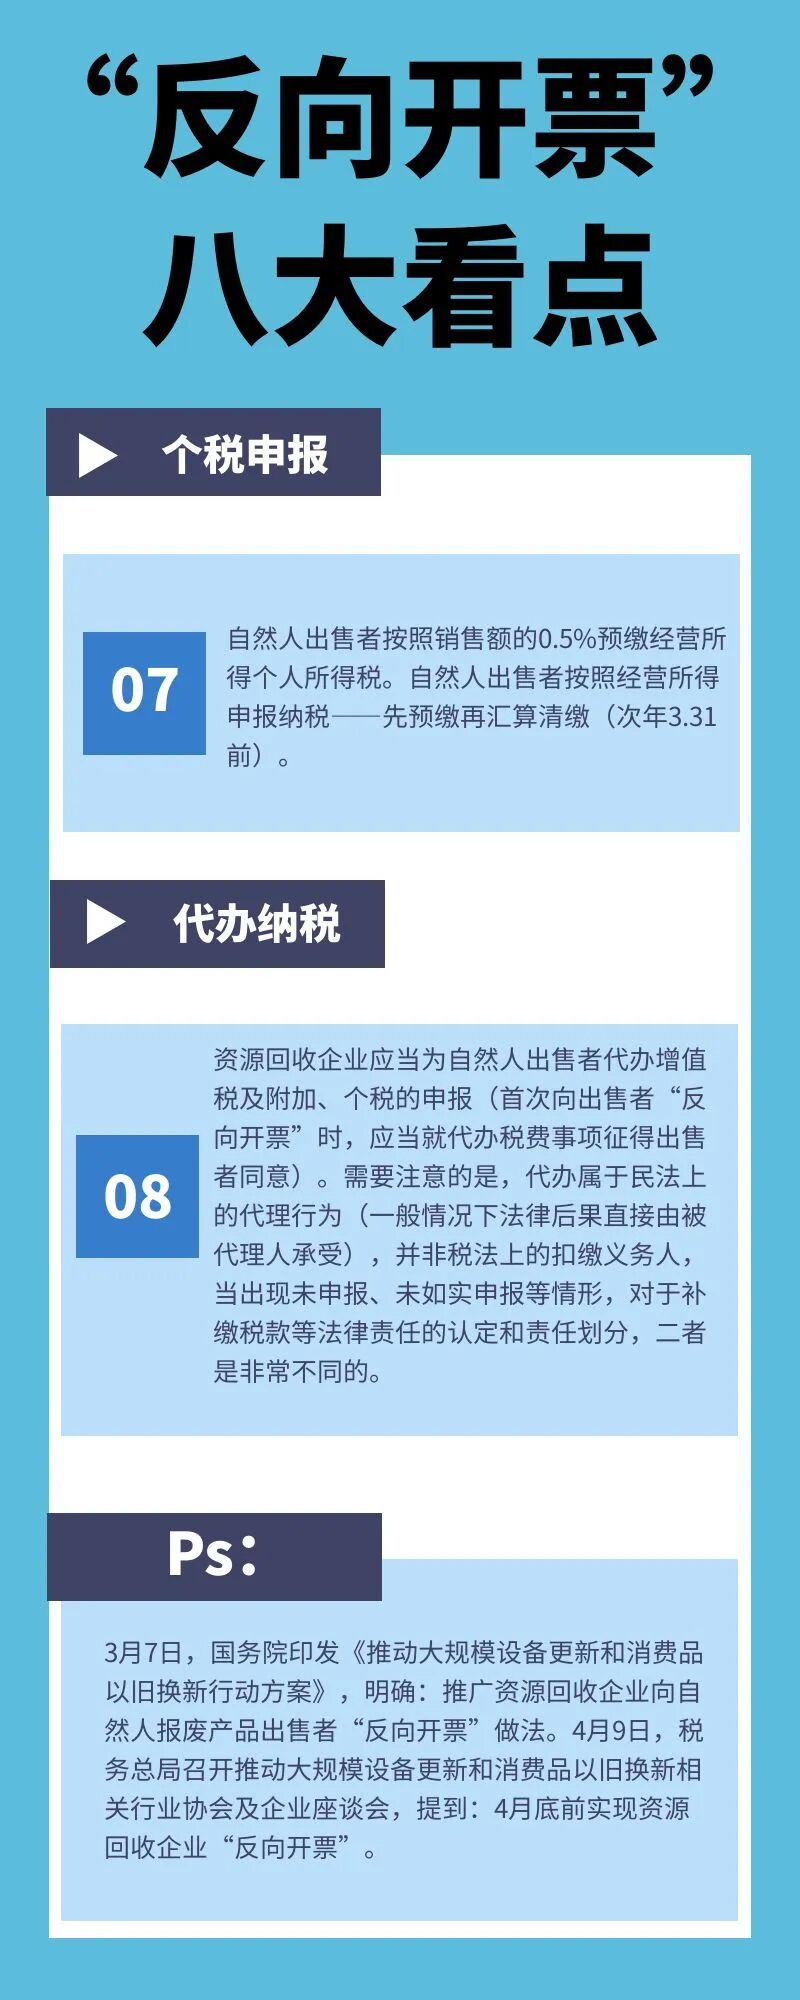
“反向开票”八大看点

划重点
什么是反向开票

《发票管理办法》第十八条规定:销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,收款方应当向付款方开具发票;特殊情况下,由付款方向收款方开具发票。
根据上述规定,一般情况下,发生经营活动,收款方(销售方)向付款方(采购方)开票,相当于“正向开票”;特殊情况下,由付款方向收款方开具发票,就是“反向开票”。实际上,《发票管理办法》在1993年出台时,就规定了“反向开票”,也就是说,“反向开票”一直存在。
哪些经营活动允许“反向开票”
根据现行相关规定,已经执行的“反向开票”业务如下:
(1)收购单位向农业生产者个人购进自产农产品,企业可自行开具农产品收购发票,即农产品收购发票。
(2)已备案汽车销售企业从自然人处购进二手车,允许企业反向开具二手车销售统一发票。
(3)国家电网公司从分布式光伏发电项目发电用户处购买电力产品,允许国家电网所属企业直接向发电用户开具普通发票。
(4)扣缴义务人支付个人款项时,可由付款方向收款方开具发票。注意:虽然《发票管理办法实施细则》中规定了“扣缴义务人支付个人款项时”由付款方向收款方开具发票,而在实际中是由个人去税务机关代开发票给付款方。
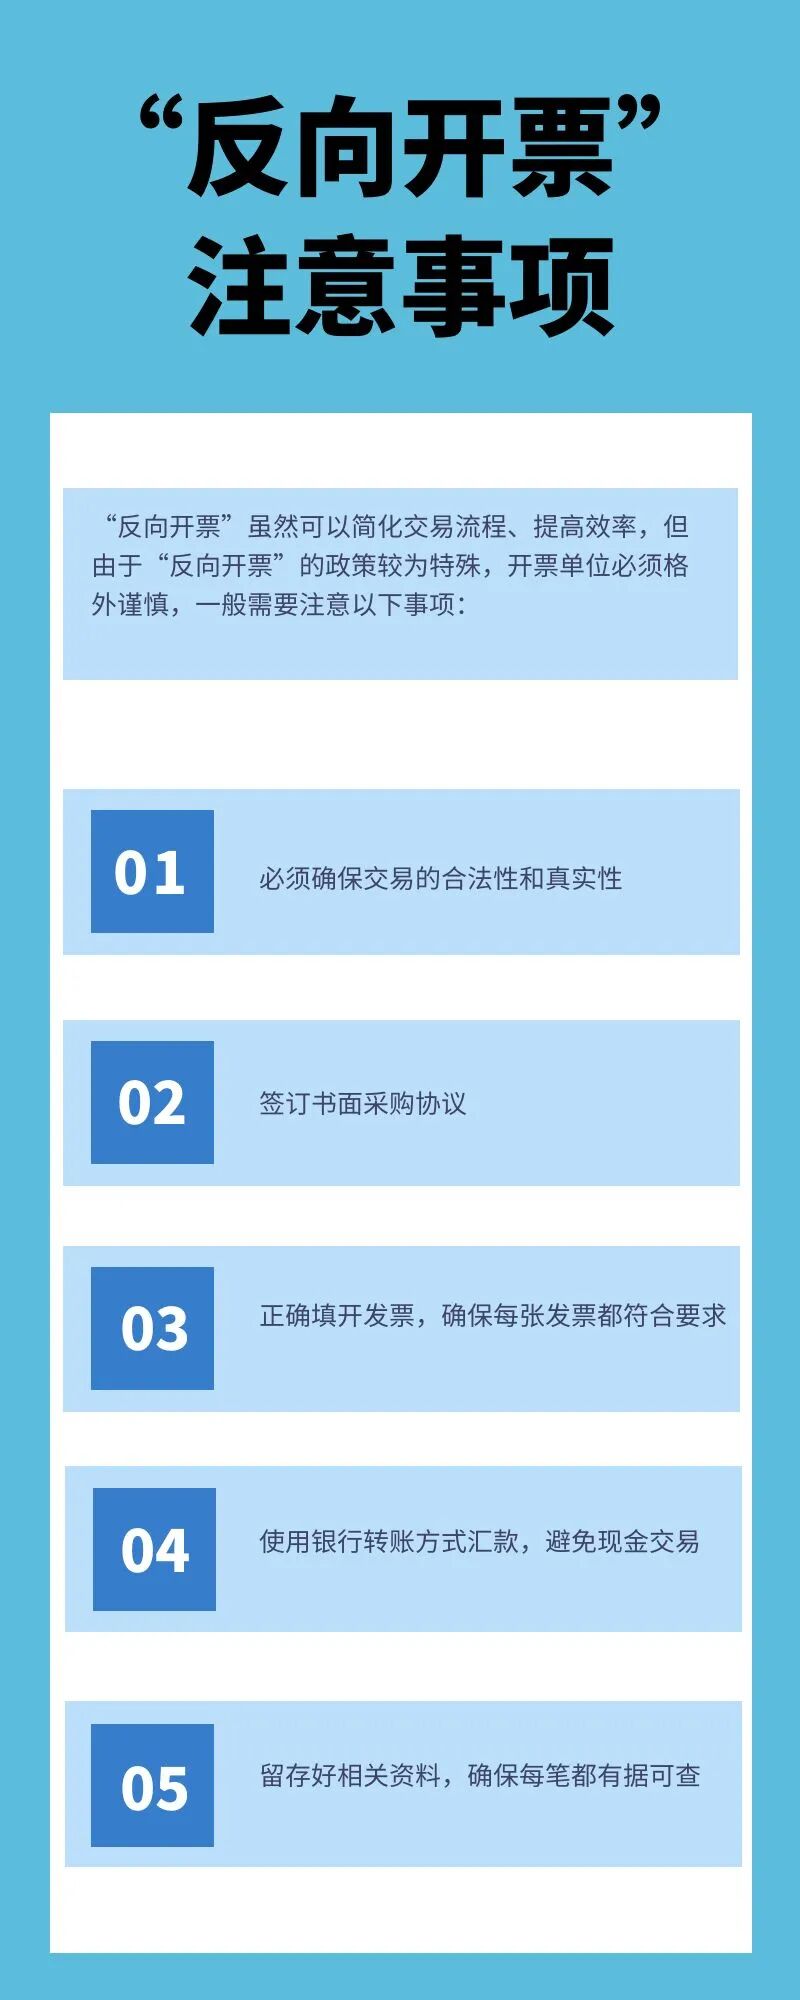
反向开票的注意事项
为什么要“反向开票”?
总局这次实行“反向开票”,很重要的一个原因:有效解决资源回收行业难题!
在传统的废旧物品回收过程中,资源回收企业向自然人采购废旧物资时,由于不少自然人不愿意花精力去税务部门办理代开发票,导致资源回收企业常常难以获得合规的增值税发票。当资源回收企业无法取得自然人销售发票作为税前扣除凭证,势必增加资源回收企业的税收成本,对企业的发展不利。
在资源回收行业内推行“反向开票”,不仅能够有效降低资源回收企业税负,而且能大大降低企业因未取得税前扣除凭证而违规扣除的税务风险。同时,“反向开票”政策的推广,能进一步增强投资者对废旧物品回收行业的信心,有助于鼓励更多企业和个人参与到废旧物品的回收中来,吸引更多资本进入可再生资源行业,从而推动资源的循环利用,对环境保护和可持续发展具有积极意义。
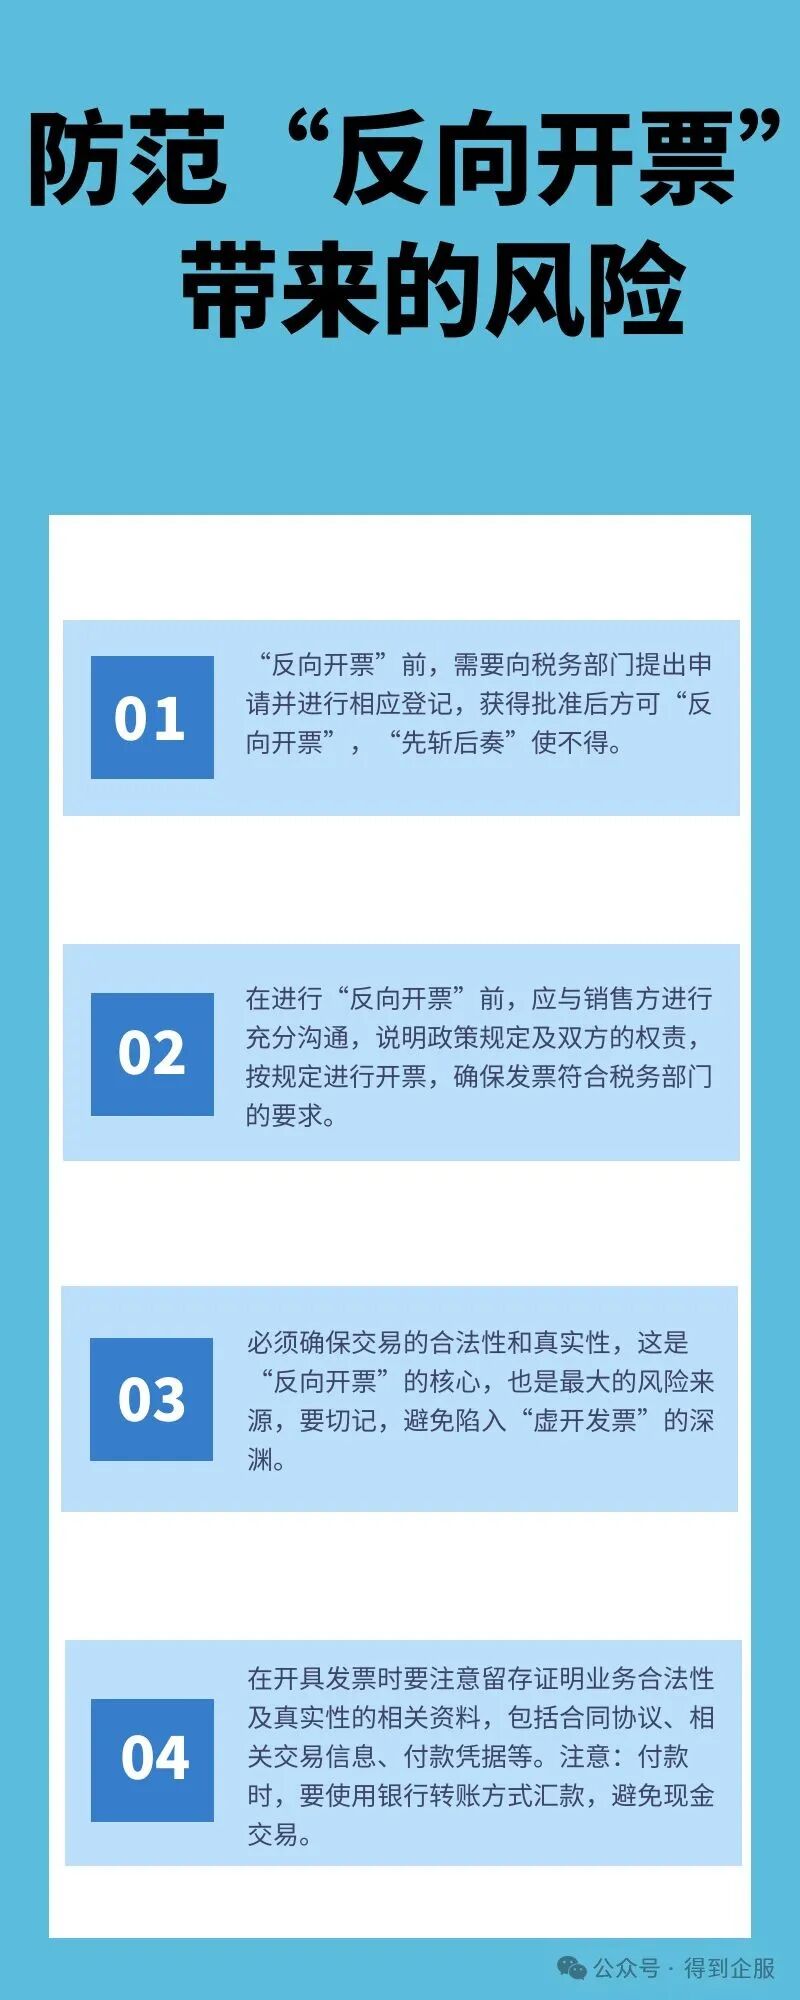
防范“反向开票”带来的风险
“反向开票”八大看点
END