点击上方蓝字·关注我们

印花税是我们在一些合同、票据、财产转让等交易或文件中会遇到的税费。那么关于印花税,你了解多少呢?
重点
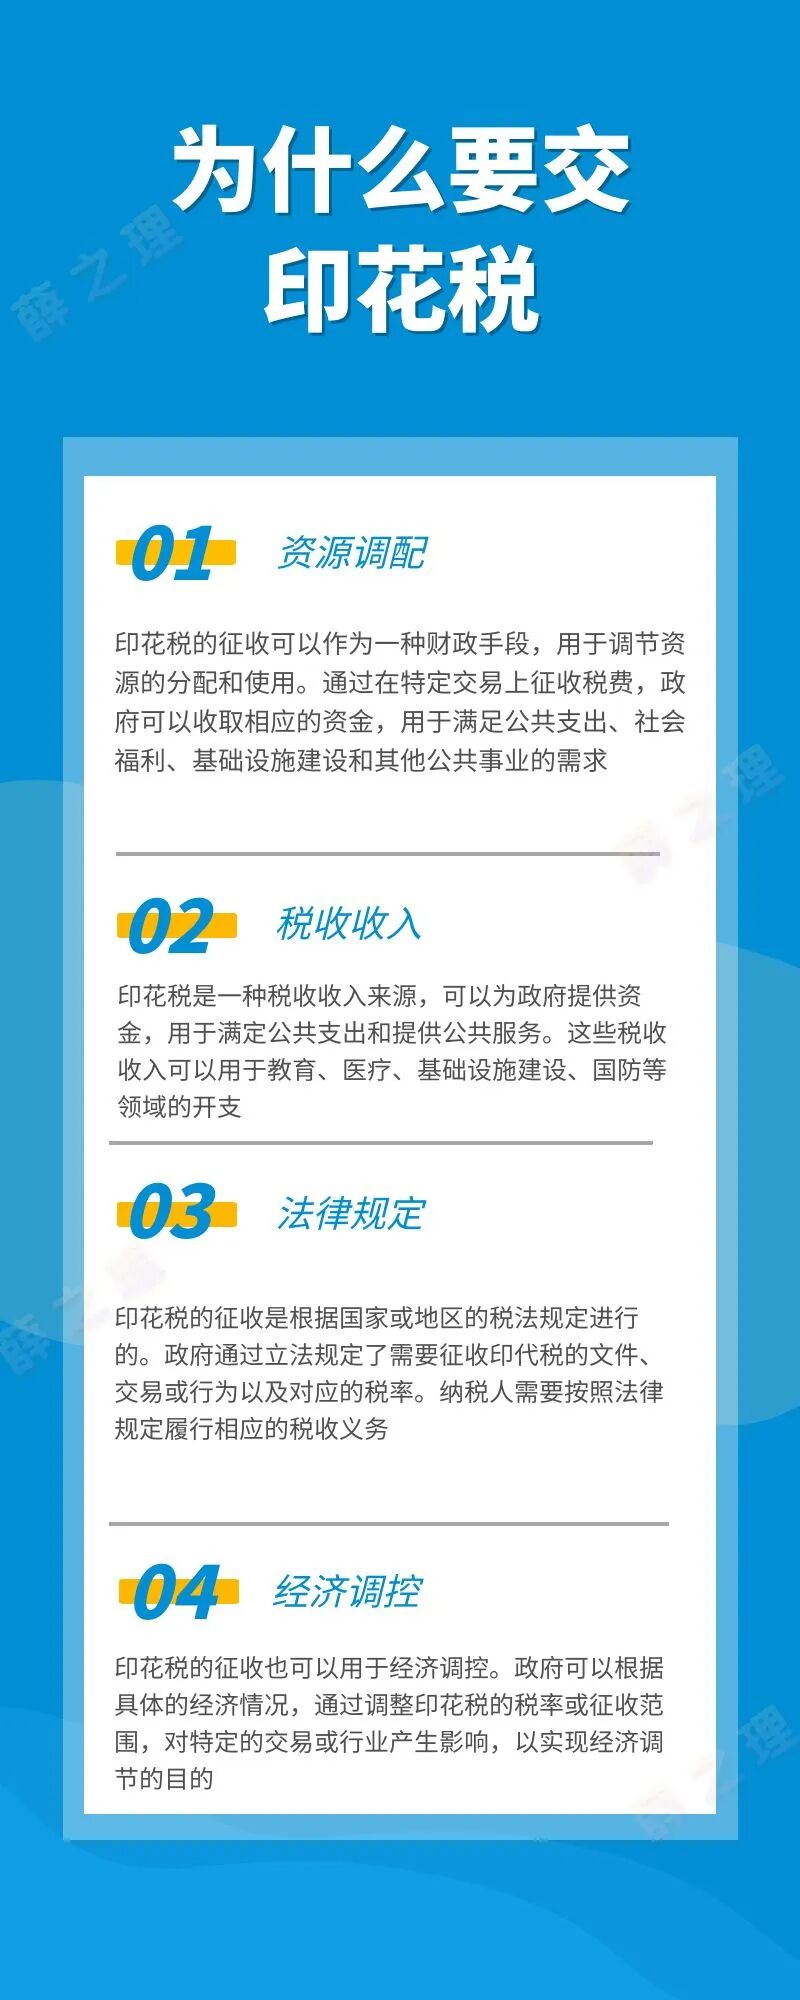
为什么要交印花税
重点
印花税征收范围
(1)借款合同
指银行业金融机构、经国务院银行业监督管理机构批准设立的其他金融机构与借款人(不包括同业拆借)的借款合同。
应税借款合同对应的子税目分为两类:银行业金融机构借款合同和其他金融机构借款合同。
(2)融资租赁合同
融资租赁合同是出租人根据承租人对出卖人、租赁物的选择,向出卖人购买租赁物,提供给承租人使用,承租人支付租金的合同。
(3)买卖合同
指动产买卖合同(不包括个人书立的动产买卖合同)。
动产是指能脱离原有位置而存在的资产,主要包括:各种流动资产、各项长期投资和除不动产以外的各项固定资产。比如汽车、企业之机器设备、牲畜、企业产品、材料等。
(4)承揽合同
承揽合同是承揽人按照定作人的要求完成工作,交付工作成果,定作人支付报酬的合同。承揽包括加工、定作、修理、复制、测试、检验等工作。
对应的子税目分为:加工合同、定作合同、修理合同、复制合同、测试合同、检验合同。
(5)建筑工程合同
建设工程合同是承包人进行工程建设,发包人支付价款的合同。
对应的子税目分为:工程勘察合同、工程设计合同、工程施工合同。
(6)运输合同
指货运合同和多式联运合同(不包括管道运输合同)。
多式联运合同,又称混合运输合同,是指用两种以上不同的运输方式运输的合同。
对应的子税目分为:公路货物运输合同、水路货物运输合同、航空货物运输合同、铁路货物运输合同、多式联运合同。
(7)技术合同
技术合同是当事人就技术开发、转让、许可、咨询或者服务订立的确立相互之间权利和义务的合同。不包括专利权、专有技术使用权转让数据。
对应的子税目分为:技术开发合同、技术许可合同、技术咨询合同、技术服务合同。
(8)租赁合同
租赁合同是出租人将租赁物交付承租人使用、收益,承租人支付租金的合同。
对应的子税目分为:房屋租赁合同和其他租赁合同。
(9)保管合同
保管合同是保管人保管寄存人交付的保管物,并返还该物的合同。
(10)仓储合同
仓储合同是保管人储存存货人交付的仓储物,存货人支付仓储费的合同。
(11)财产保险合同
印花税法规定,财产保险合同不包括再保险合同。财产保险合同是投保人与保险人约定的以财产及其有关利益为保险标的的协议。
(12)产权转移书据
印花税法将应税产权转移书据分为四大类,分别为:
1、土地使用权出让书据。
2、土地使用权、房屋等建筑物和构筑物所有权转让书据(不包括土地承包经营权和土地经营权的转移)。
3、股权转让书据(不包括应缴纳证券交易印花税的)。
4、商标专用权、著作权、专利权、专有技术使用权转让书据。
根据上述分类,产权转移书据分为以下几个子税目:
土地使用权出让书据、土地使用权转让书据、房屋等建筑物和构筑物所有权转让书据(不包括土地承包经营权和土地经营权转移)、股权转让书据(不包括应缴纳证券交易印花税的)、商标专用权转让书据、著作权转让书据、专利权转让书据、专有技术使用权转让书据。
(13)营业账薄
营业账簿按其反映的内容的不同,可分为记载资金的账簿和其他账簿。
对记载资金的账簿应申报缴纳印花税,其他账簿不再征收印花税。
(14)证券交易
是指转让在依法设立的证券交易所、国务院批准的其他全国性证券交易场所交易的股票和以股票为基础的存托凭证。
对于公司债券、政府债券、资管产品等其他证券,不征证券交易印花税。境外交易的证券,亦不属于印花印花税征税范围。
重点
印花税最新税率
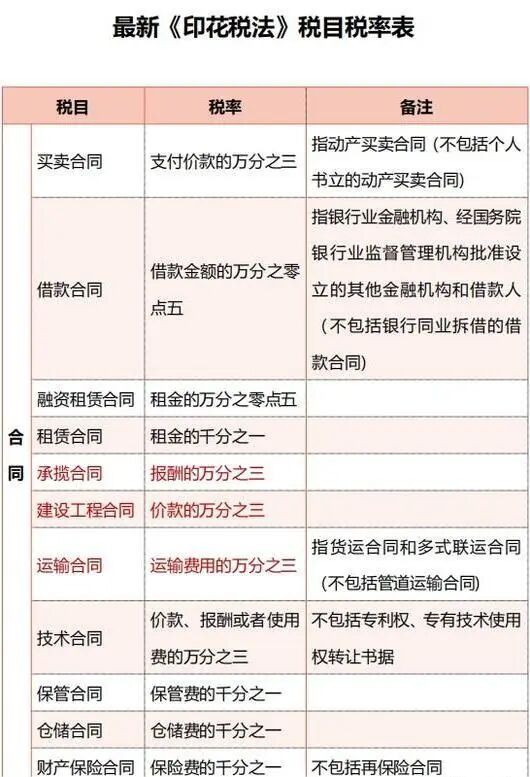
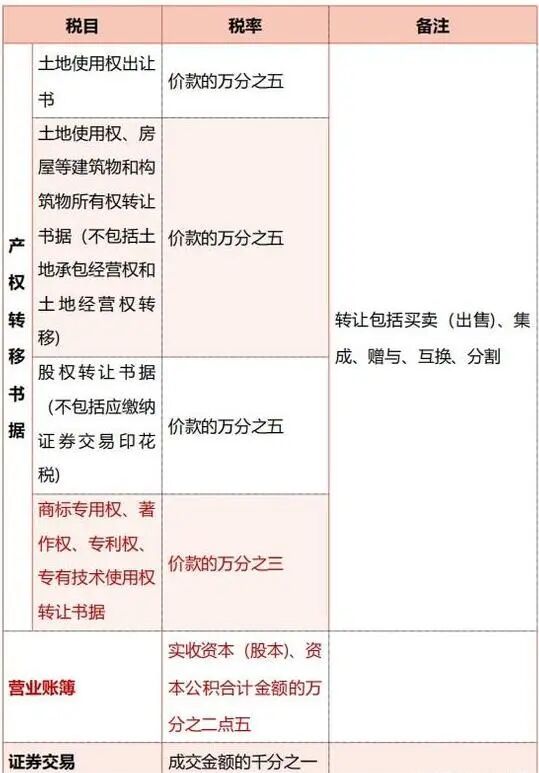
重点
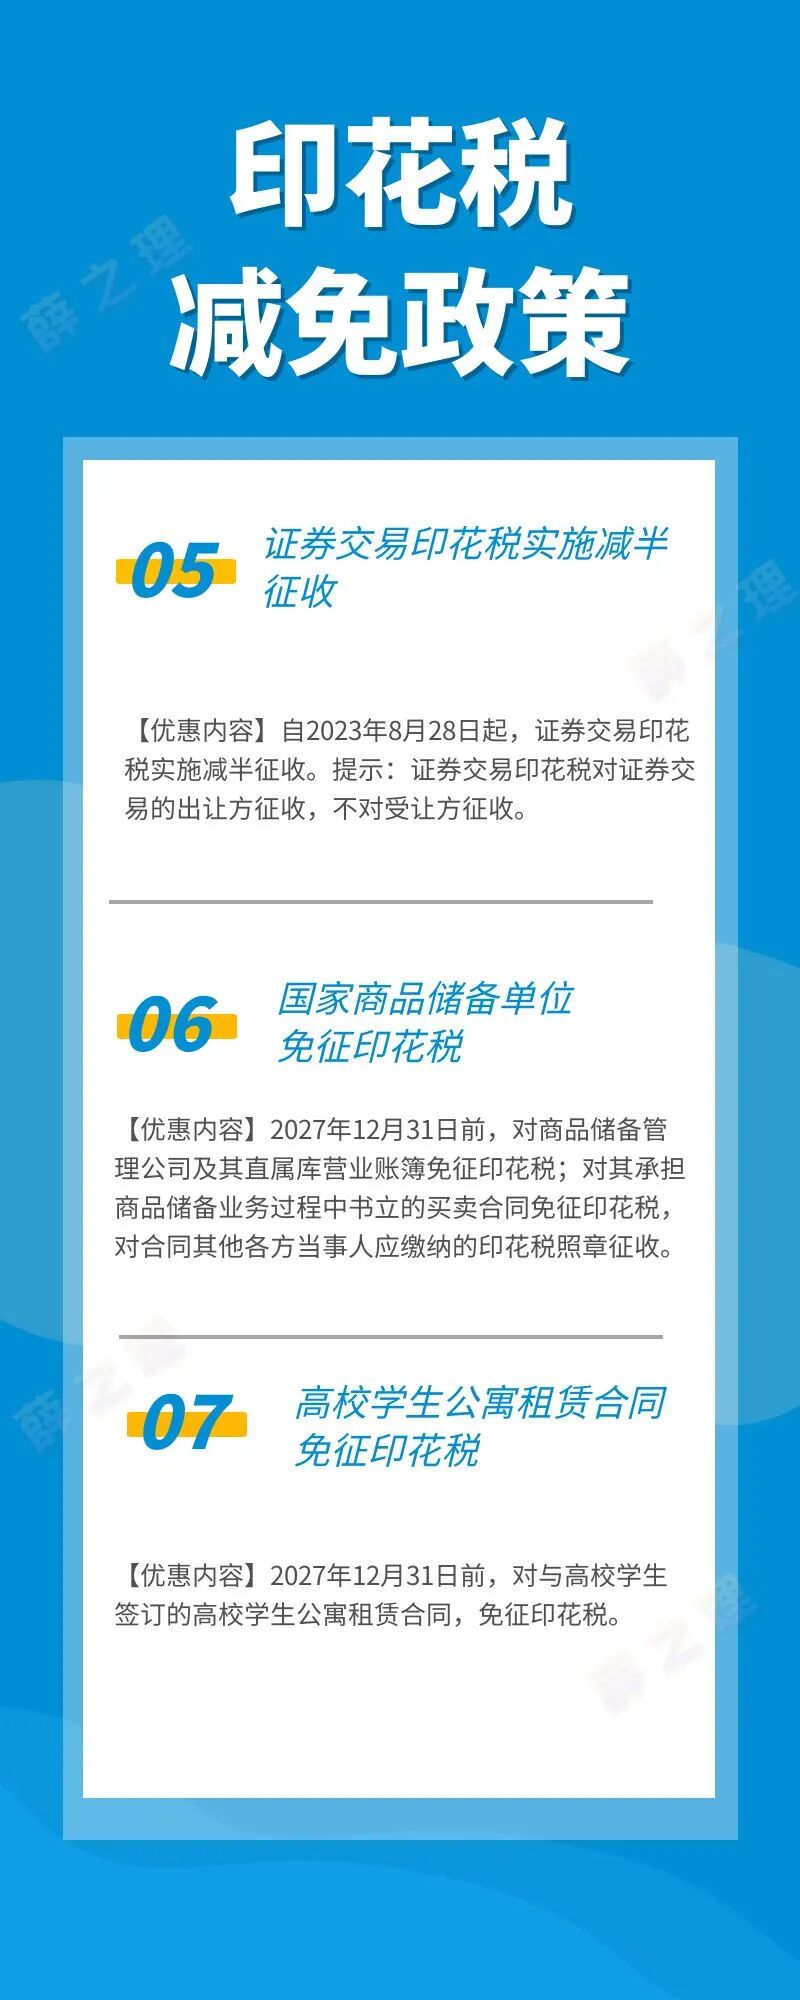
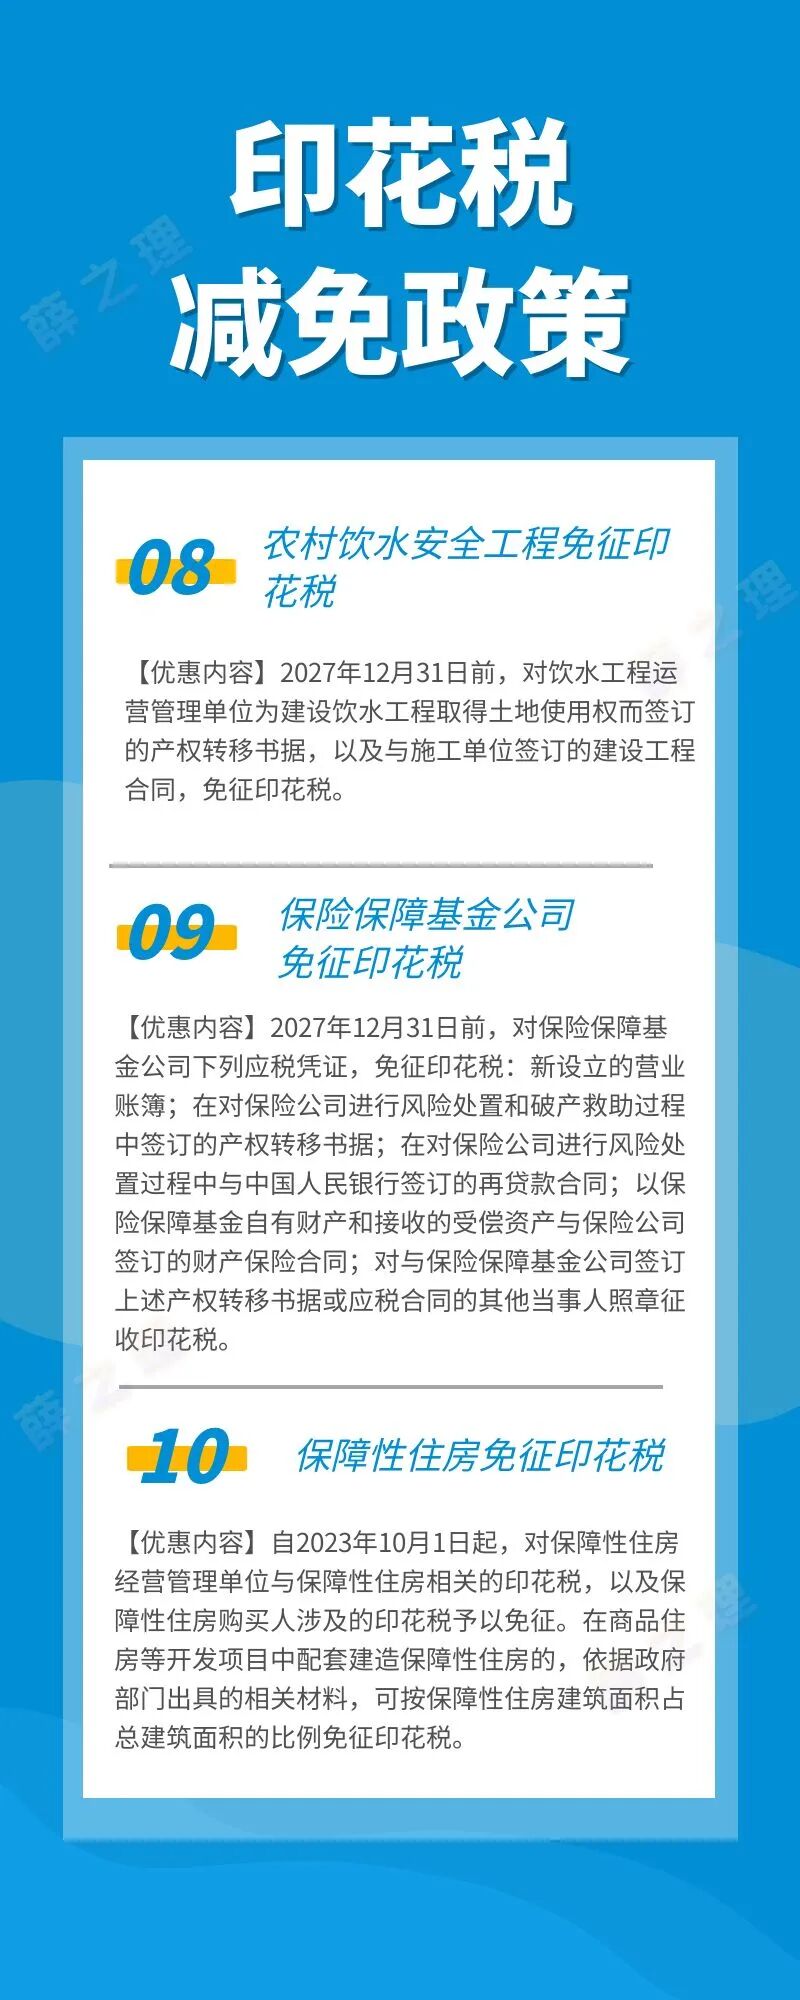
印花税减免政策
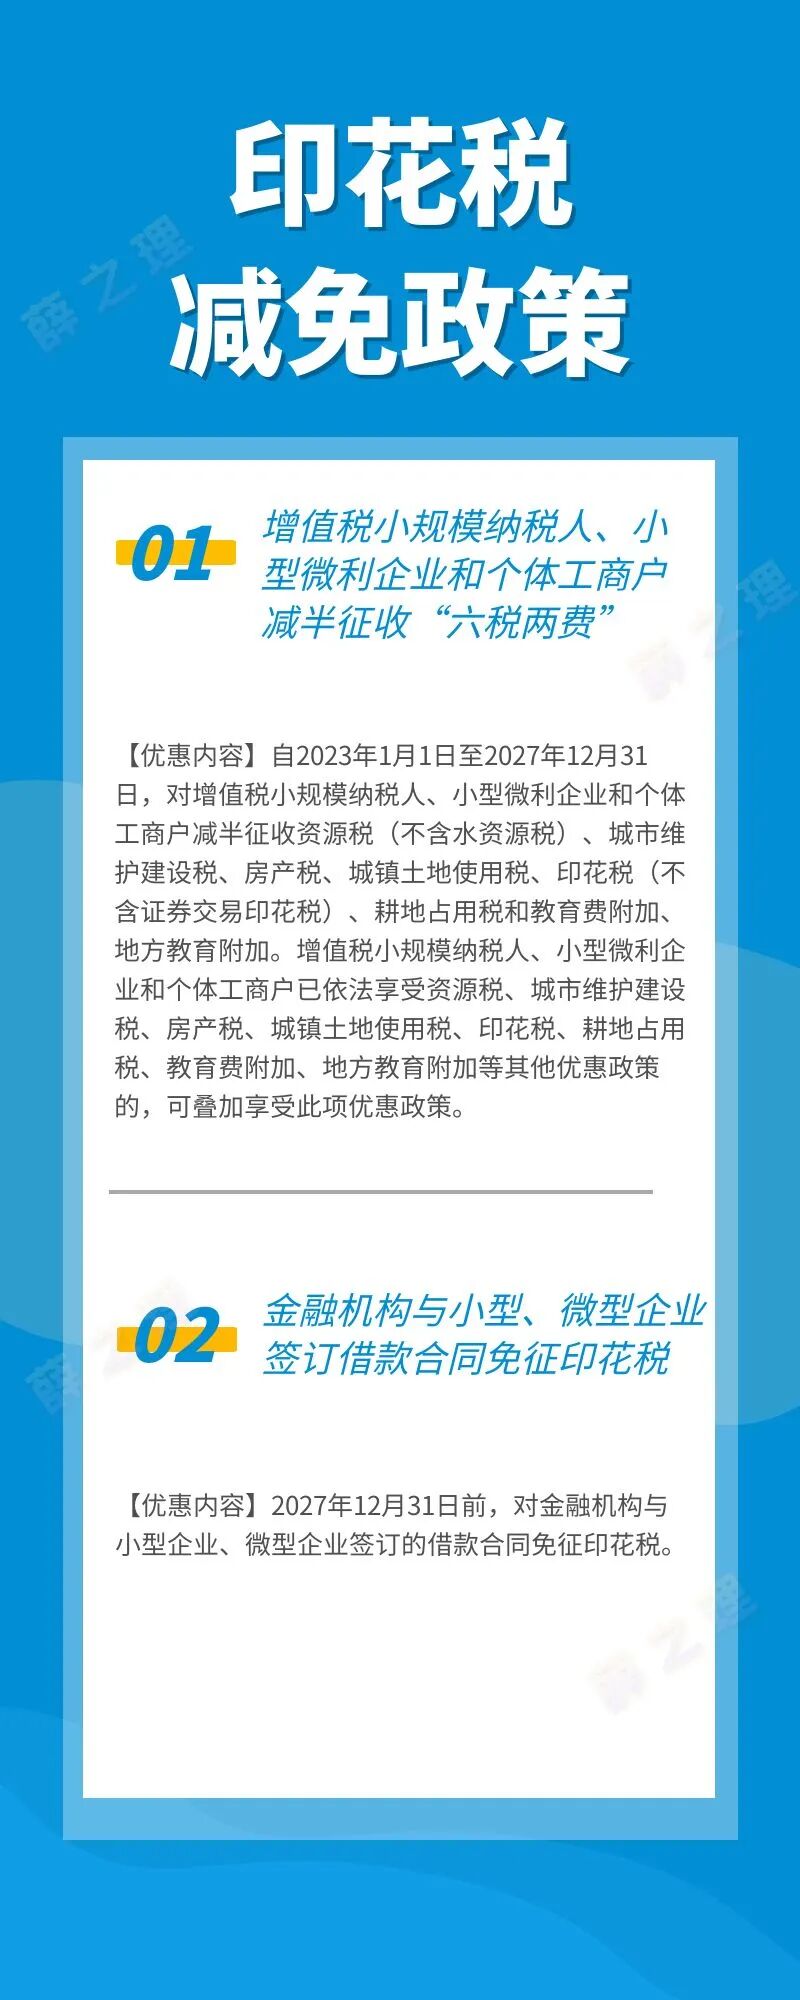
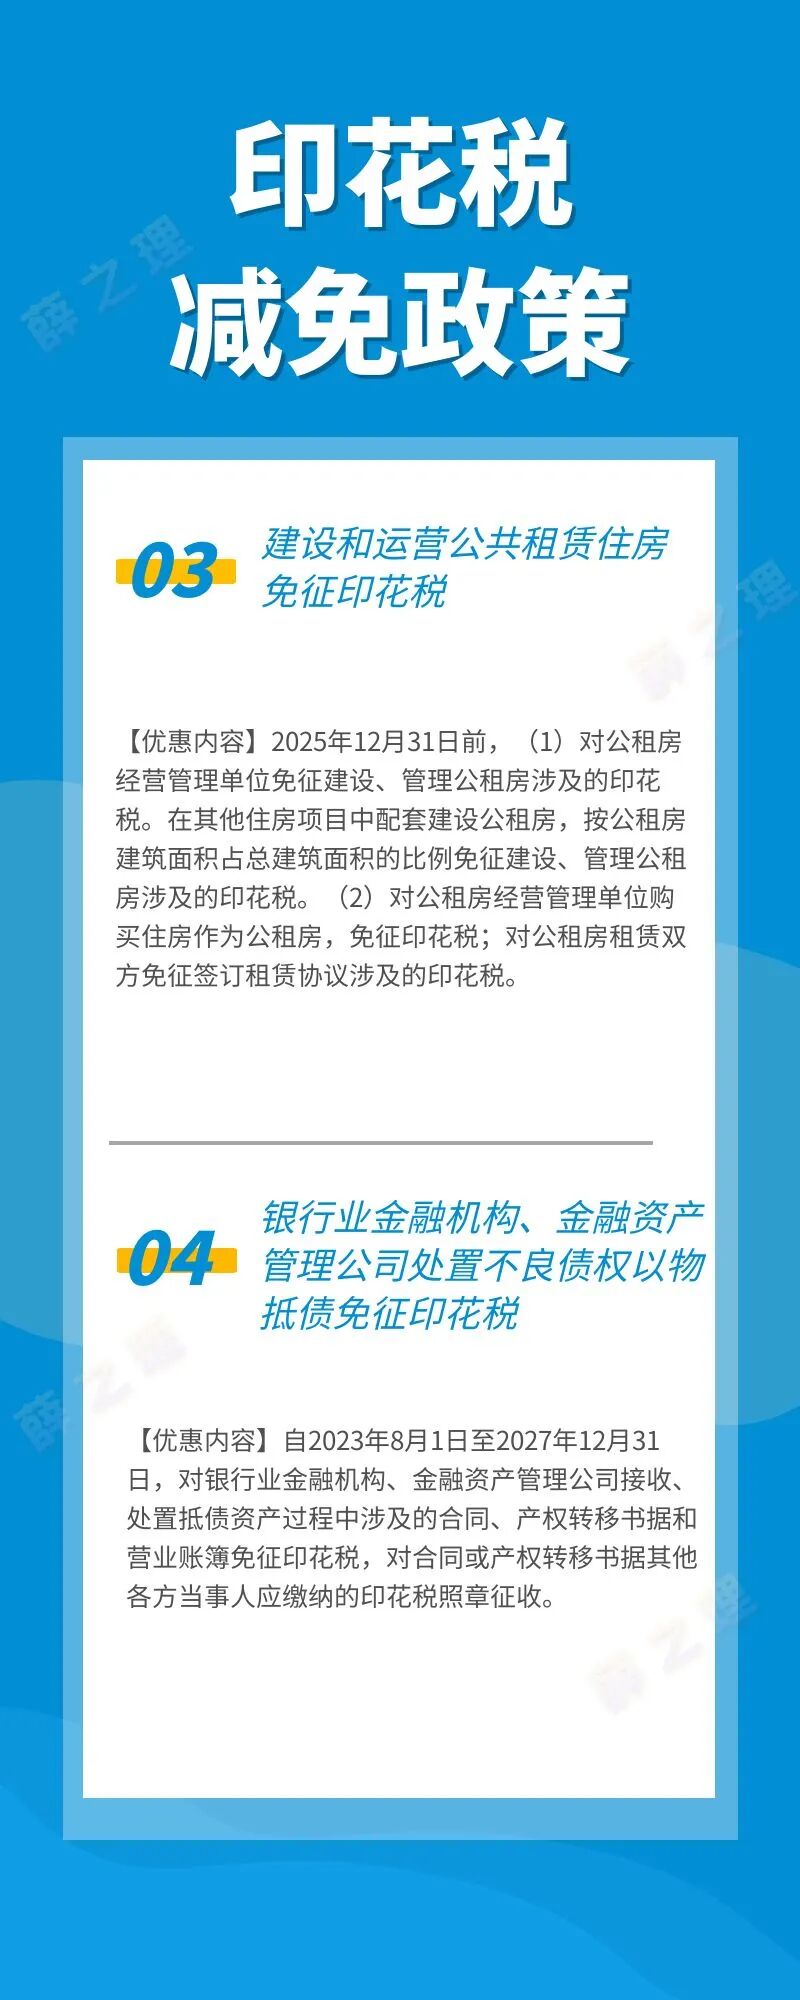
重点
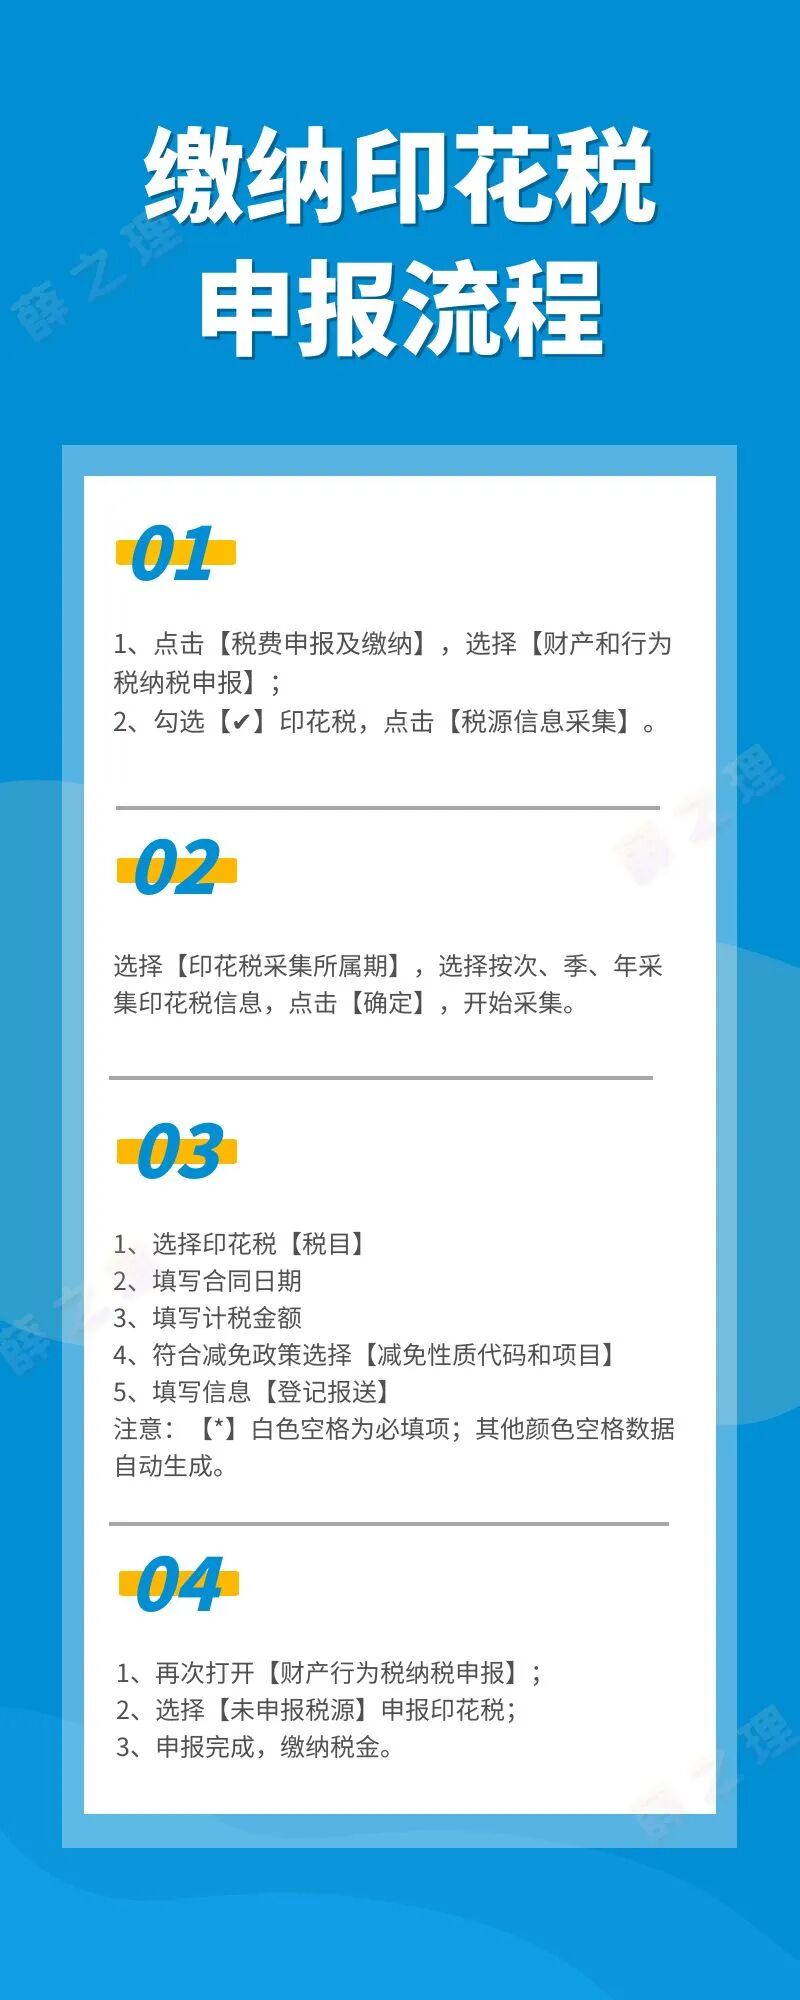
如何缴纳印花税
重点
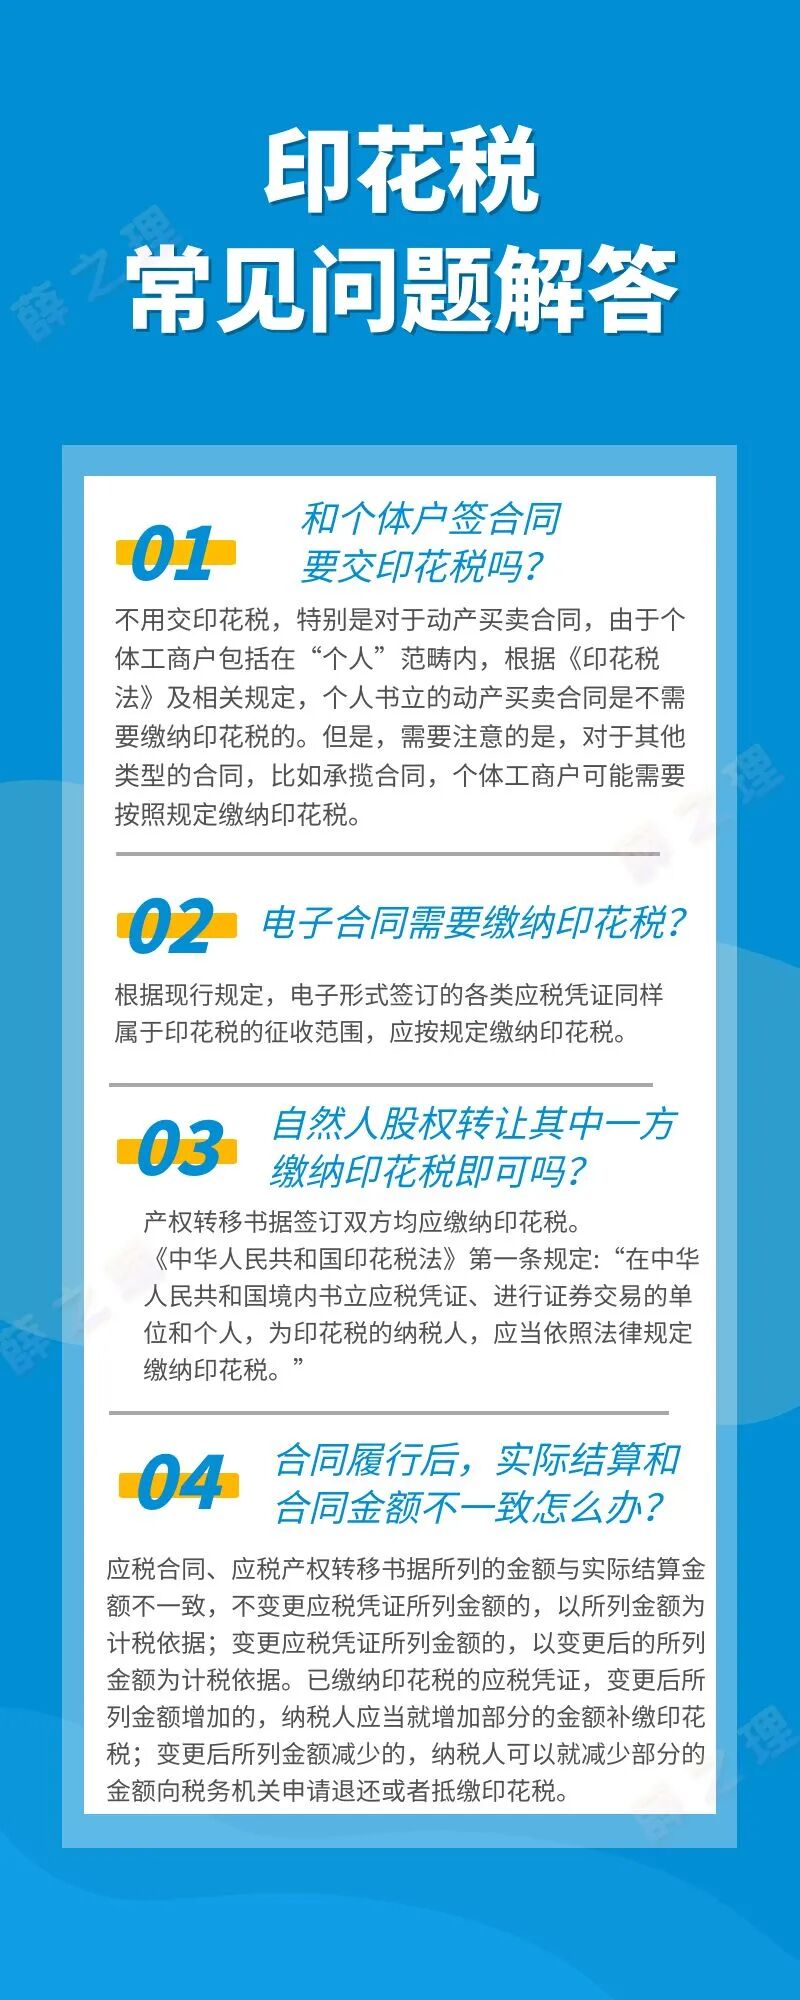
印花税常见问题解答
END