税务局优惠政策须知
为鼓励科学研究和技术开发,促进科技进步,继续对内资研发机构和外资研发中心采购国产设备全额退还增值税。
科技企业孵化器、大学科技园、众创空间有关税收政策
1、对国家级、省级科技企业孵化器、大学科技园和国家备案众创空间自用以及无偿或通过出租等方式提供给在孵对象使用的房产、土地,免征房产税和城镇土地使用税;对其向在孵对象提供孵化服务取得的收入,免征增值税。
2、国家级、省级科技企业孵化器、大学科技园和国家备案众创空间应当单独核算孵化服务收入。
3、国家级科技企业孵化器、大学科技园和国家备案众创空间认定和管理办法由国务院科技、教育部门另行发布;省级科技企业孵化器、大学科技园认定和管理办法由省级科技、教育部门另行发布。
4、国家级、省级科技企业孵化器、大学科技园和国家备案众创空间应按规定申报享受免税政策,并将房产土地权属资料、房产原值资料、房产土地租赁合同、孵化协议等留存备查,税务部门依法加强后续管理。
5、2018年12月31日以前认定的国家级科技企业孵化器、大学科技园,以及2019年1月1日至2023年12月31日认定的国家级、省级科技企业孵化器、大学科技园和国家备案众创空间,自2024年1月1日起继续享受本公告规定的税收优惠政策。
6、2024年1月1日以后认定的国家级、省级科技企业孵化器、大学科技园和国家备案众创空间,自认定之日次月起享受本公告规定的税收优惠政策。被取消资格的,自取消资格之日次月起停止享受本公告规定的税收优惠政策。
7、科技、教育和税务部门应建立信息共享机制,及时共享国家级、省级科技企业孵化器、大学科技园和国家备案众创空间相关信息,加强协调配合,保障优惠政策落实到位。
8、本公告执行期限为2024年1月1日至2027年12月31日。
自2023年9月1日至2027年12月31日,对充填开采置换出来的煤炭,资源税减征50%。
从事污染防治的第三方企税政策
1、对符合条件的从事污染防治的第三方企业(以下称第三方防治企业)减按15%的税率征收企业所得税。
2、第三方防治企业,自行判断其是否符合上述条件,符合条件的可以申报享受税收优惠,相关资料留存备查。税务部门依法开展后续管理过程中,可转请生态环境部门进行核查,生态环境部门可以委托专业机构开展相关核查工作,具体办法由税务总局会同国家发展改革委、生态环境部制定。
3、本公告执行期限自2024年1月1日起至2027年12月31日止。
设备、器具扣除有关企税政策
1、企业在2024年1月1日至2027年12月31日期间新购进的设备、器具,单位价值不超过500万元的,允许一次性计入当期成本费用在计算应纳税所得额时扣除,不再分年度计算折旧;
2、单位价值超过500万元的,仍按企业所得税法实施条例、《财政部 国家税务总局关于完善固定资产加速折旧企业所得税政策的通知》(财税〔2014〕75号)、《财政部 国家税务总局关于进一步完善固定资产加速折旧企业所得税政策的通知》(财税〔2015〕106号)等相关规定执行。
这些业务增值税税率从13%变9%
根据财税[2016]36号文附件一《销售服务、无形资产、不动产注释》的规定,水路运输的光租业务、航空运输的干租业务,属于经营租赁。水路运输的程租、期租业务,属于水路运输服务。航空运输的湿租业务,属于航空运输服务。经营租赁业务,按照有形动产租赁税目征税,税率为13%;运输服务,按照交通运输服务征税,税率为9%。
根据财税 (2016)140号,十六、纳税人将建筑施工设备出租给他人使用并配备操作人员的,按照“建筑服务”缴纳增值税。
根据财税[2016]36,仓储服务,是指利用仓库、货场或者其他场所代客贮放、保管货物的业务活动。符合上述规定一般纳税人按6%缴纳增值税。
根据财税 (2016)140号,十、宾馆、旅馆、旅社、度假村和其他经营性住宿场所提供会议场地及配套服务的活动,按照“会议展览服务”缴纳增值税
根据财税 (2016) 140号,十四、纳税人提供武装守护押运服务,按照“安全保护服务”缴纳增值税。
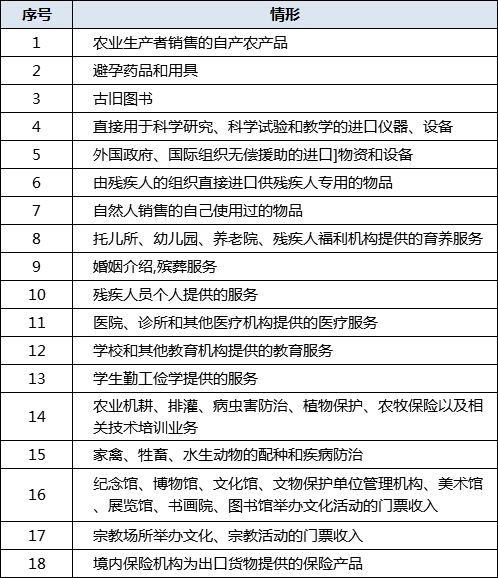
这些业务增值税,免征!
个人和个体户发生应税行为的销售额未达到增值税起征点的,免征增值税;达到起征点的,全额计算缴纳增值税。
这些情况免征增值税