注意!“六税两费”减免从7月份开始进入新的周期,小心误区!大家千万别申报错了!
1
“六税两费”减免自7月进入新周期
小心误区!
一、减免规定
1、减免税种:
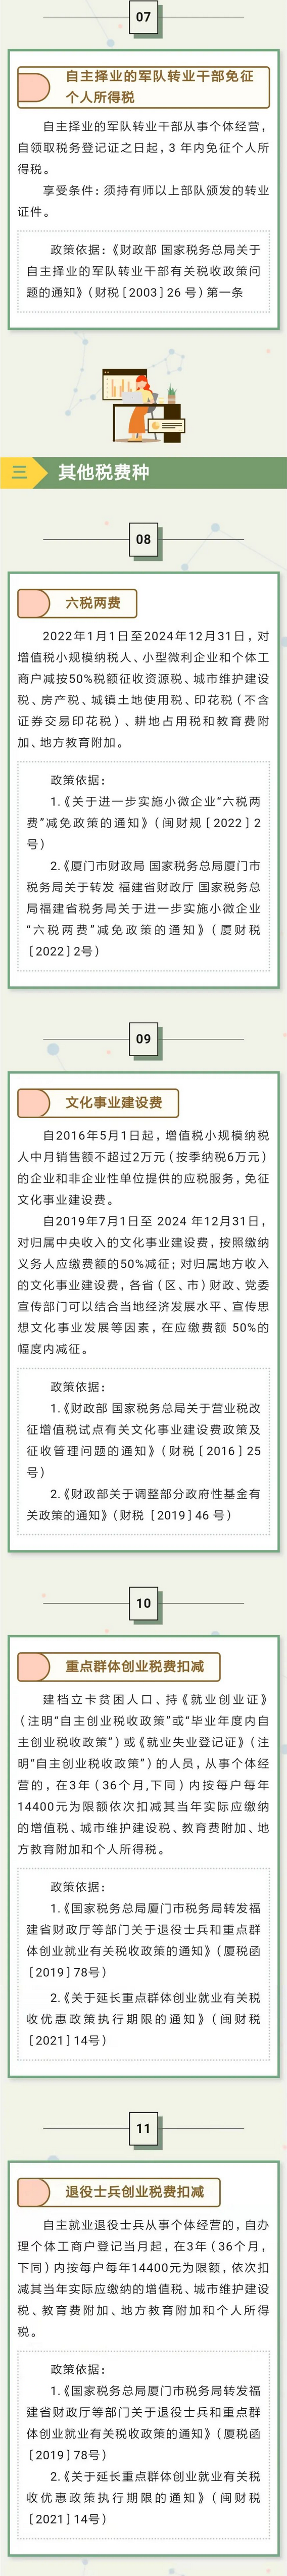
资源税、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税和教育费附加、地方教育附加。
2、优惠内容:
在2022年1月1日至2024年12月31日期间,对增值税小规模纳税人、小型微利企业和个体工商户可以在50%的税额幅度内(各地均规定减征幅度为50%)减征“六税两费”,如若已依法享受其他减税优惠政策的,可叠加享受。
二、享受减免注意事项
| 举例情况 | 是否属于小型微利企业 | 是否可以享受“六税两费”优惠 |
| 2021年及2022年汇算清缴情况 | 2021年属于小型微利企业 | 2022年7月1日-2023年6月30日可享受优惠 |
| 2022年不属于小型微利企业 | 2023年7月1日-2024年6月30日不可享受优惠 | |
| 2021年不属于小型微利企业 | 2022年7月1日-2023年6月30日不可享受优惠 | |
| 2022年属于小型微利企业 | 2023年7月1日-2024年6月30日可享受优惠 |
也就是说,纳税人能不能享受“六税两费”的优惠,要以当年的企业所得税汇算清缴情况为准。
登记为增值税一般纳税人的企业,按规定办理汇算清缴后确定汇算年度(上年度)属于小型微利企业的,可自办理汇算清缴当年的7月1日至次年6月30日享受“六税两费”减免优惠。
三、案例解析
情况一:
A公司(增值税一般纳税人)2021年度企业所得税汇算清缴属于小型微利企业,2022年度企业所得税汇算清缴已于2023年5月结束,该公司2022年度不属于小型微利企业。
那么根据规定,该公司在2023年1月1日—6月30日可享受“六税两费”的减免优惠,2023年7月1日—2024年6月30日不能享受优惠。
情况二:
A公司(增值税一般纳税人)2021年度企业所得税汇算清缴不属于小型微利企业,2022年度企业所得税汇算清缴已于2023年5月结束,根据申报,该公司2022年度属于小型微利企业。
那么根据规定,A公司在2023年1月1日—6月30日不能享受“六税两费”的减免优惠,2023年7月1日—2024年6月30日可以享受优惠。
因此,大家在享受下半年的“六税两费”优惠(尤其是印花税)时,千万别申报错了!
2
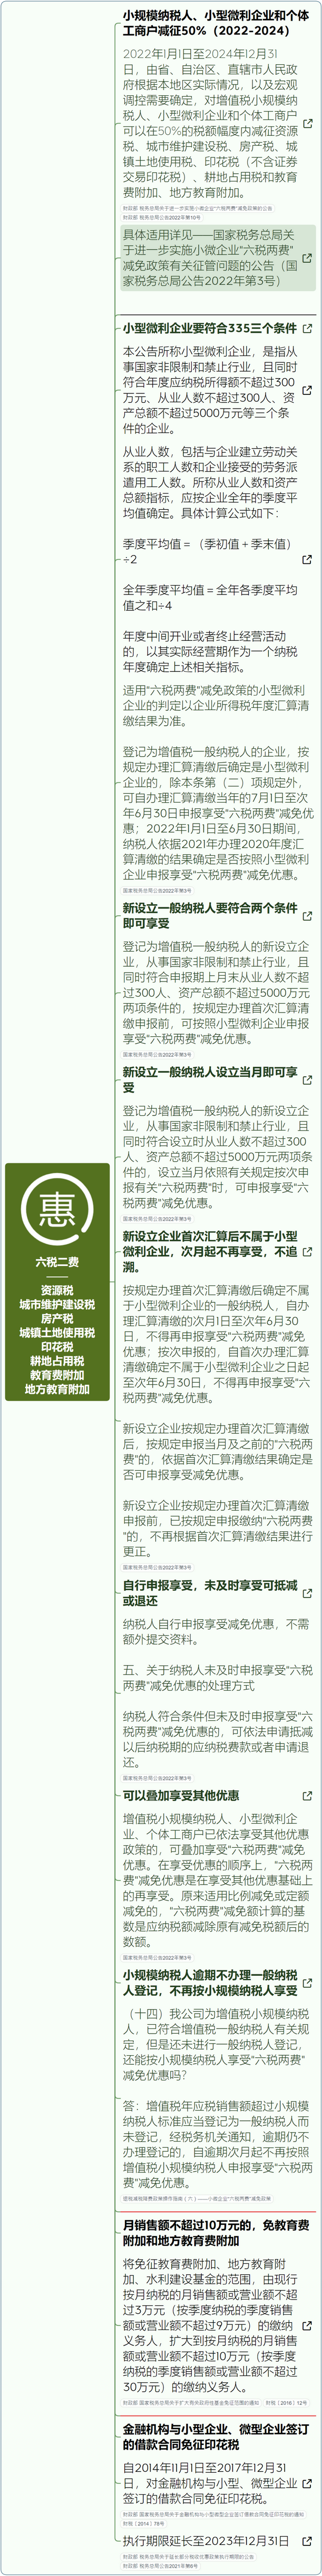
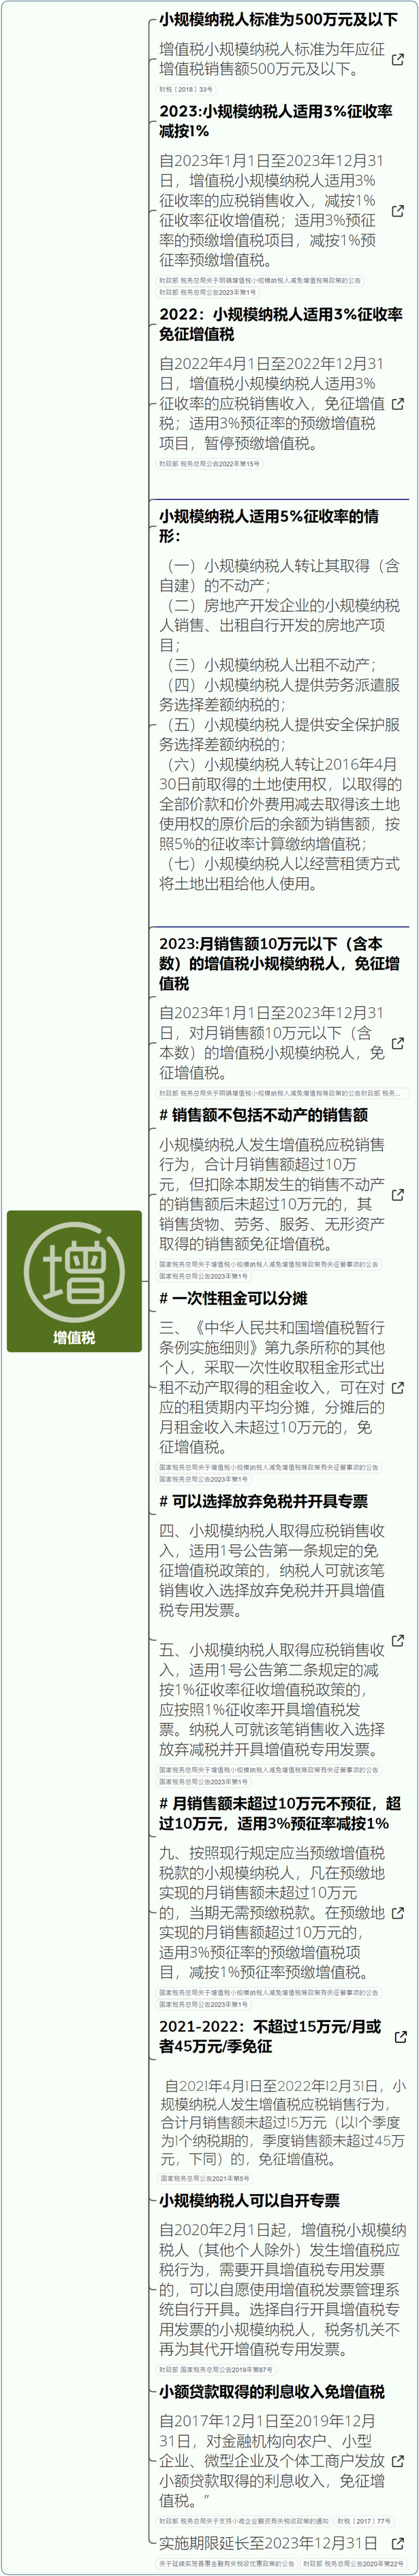
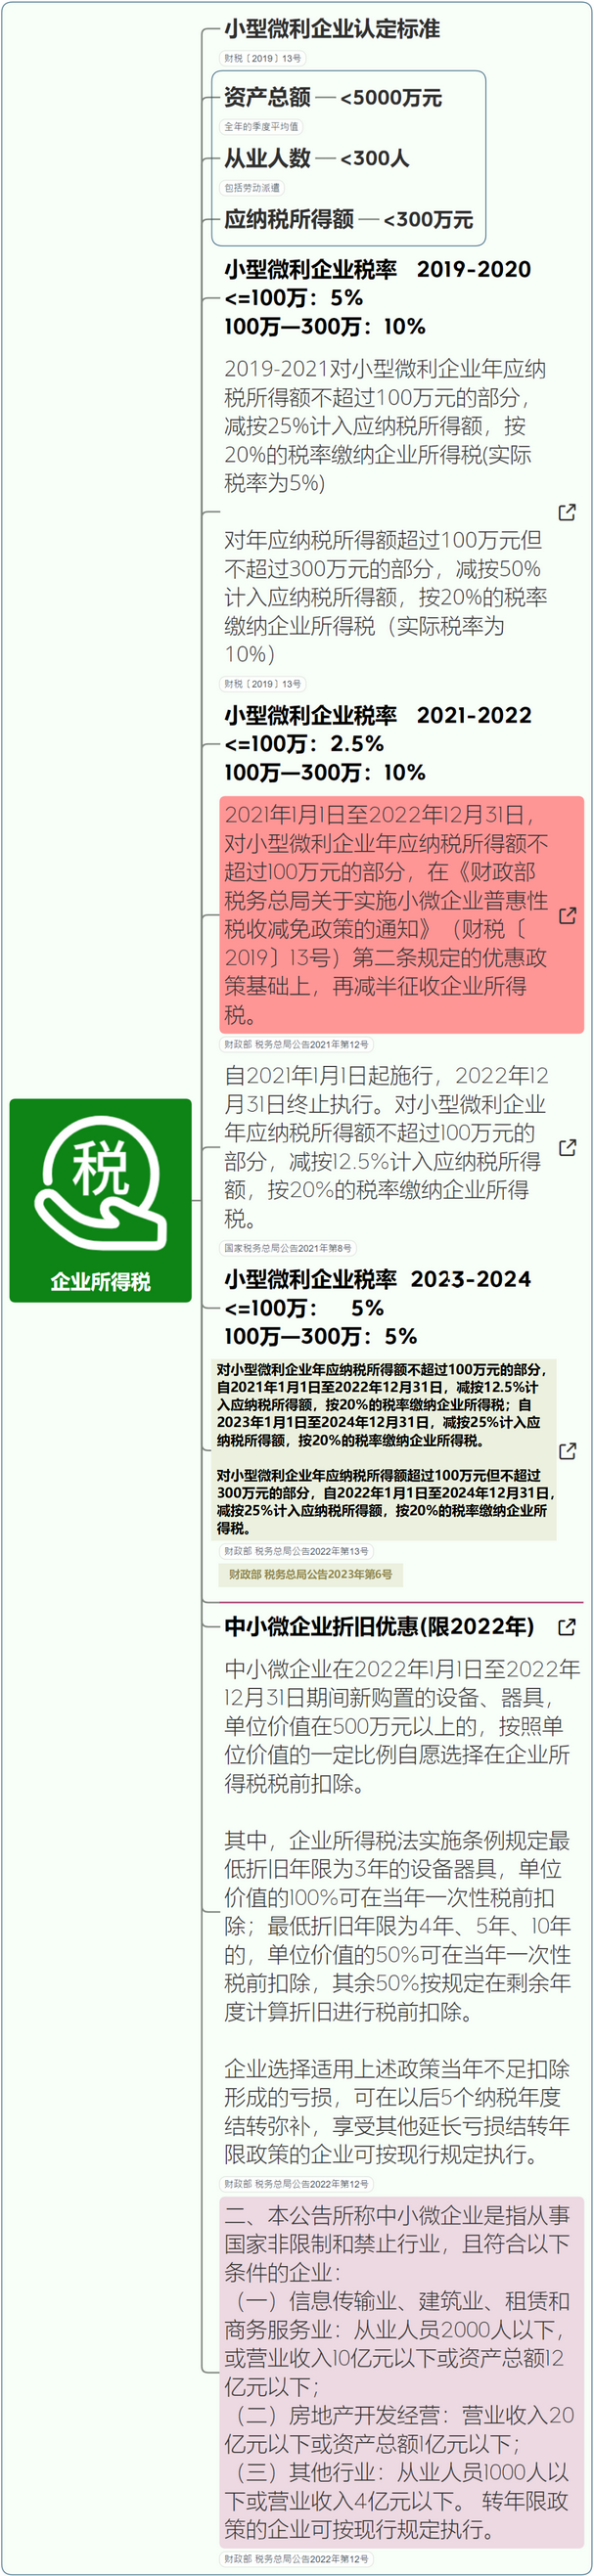
小微企业的税收优惠(2023年)
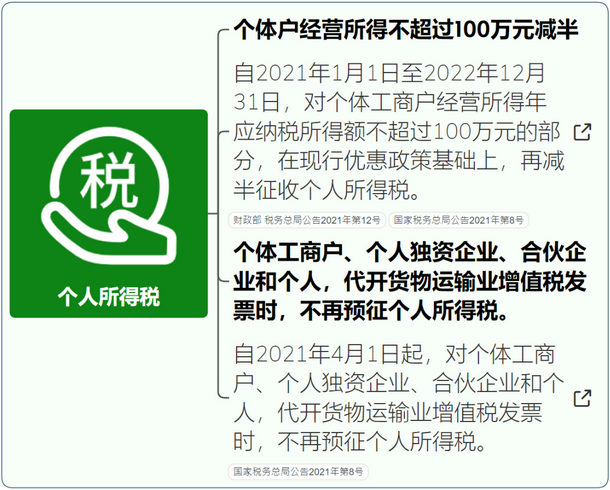
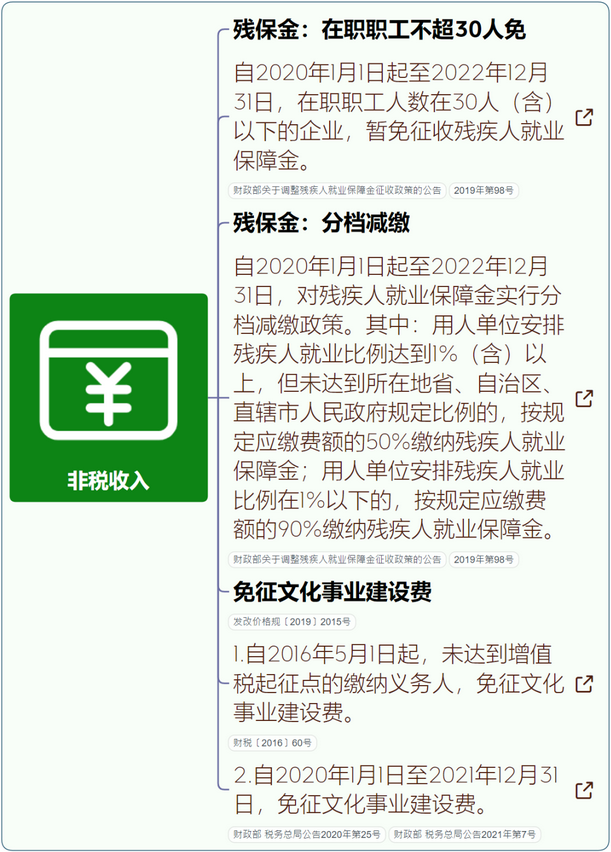
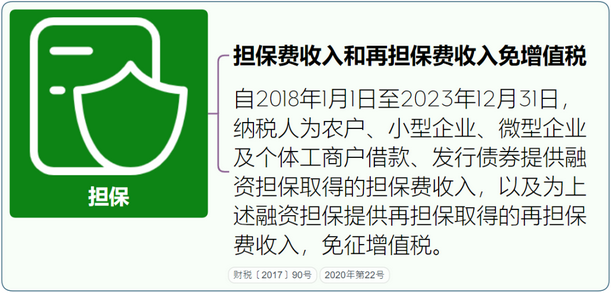
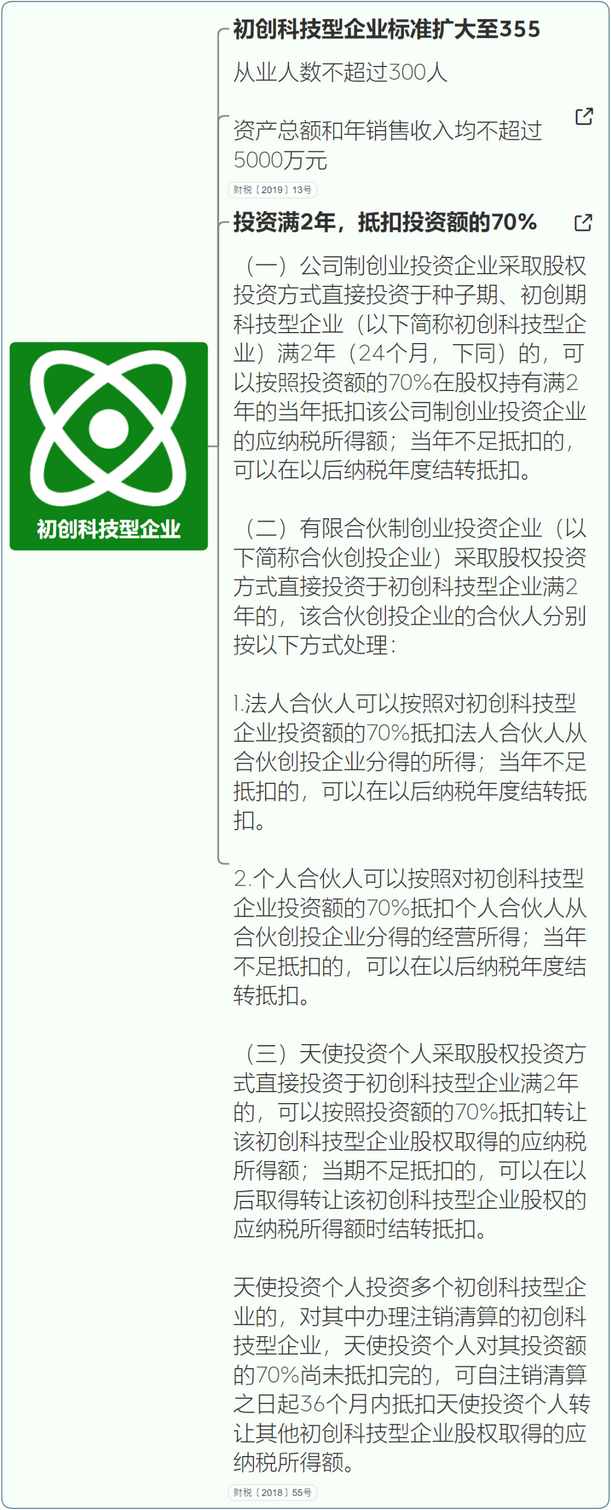
2023年起,小型微利企业享受条件有所变动。具体有哪些调整?政策依据?所得税率又有哪些变化?
附一张完整版导图,一起来看看吧!
最新最全!
个体工商户优惠大合集

免责声明:本文中所涉及的图文资料仅供参考。部分图片、文字及观点,来源于互联网及其他公众平台,主要目的在于知识分享,无任何商业使用目的,版权归原作者所有。如涉及侵权请予以告知,我们会在24小时内删除相关内容