近日,某包工头15年前账被查!税务稽查到底是为何查?如何查?翻旧账能翻多少年?23年税务稽查重点是什么?
01
倒查15年!“补税+罚款”1722万
国家税务总局石家庄市税务局第二稽查局
税务行政处罚事项告知书
冀石税二稽罚告〔2023〕7号
违法事实:
赵某某(纳税人识别号:132324********0918)于2009年至2018年期间,承包石家庄某房地产公司工程。经对该房地产公司相关账簿凭证查证核实,公司支付给赵某某工程施工款共计398,096,798.36元,其中已在税务机关代开发票申报纳税的工程收入为39,998,417.00元,其余所收到的工程款358,098,381.36元,既未向该房地产公司开具建筑业发票,也未申报缴纳相关税费。
行政处罚:
(1)2009年至2016年2月,你共计收到工程款342470888.36元,营业税适用税率3%,共计应补缴营业税10,274,126.65元。
(2)2016年6月至2018年,你共计收到工程款15627493元,共计应补缴增值税455,169.7元。
(3)2009年至2018年,你共计应补缴城市维护建设税751,050.74元。
(4)2008年至2013年,你与金正房地产有限公司签订建筑施工合同23份,共计金额221,470,108.54元,印花税适用税率为0.03%,应补缴印花税66,441.31元。(超过时限不予处罚)
(5)实际拟处罚金额为少缴税款的50%,合计5,740,173.82元。
02
税务局翻旧账,能翻多少年?
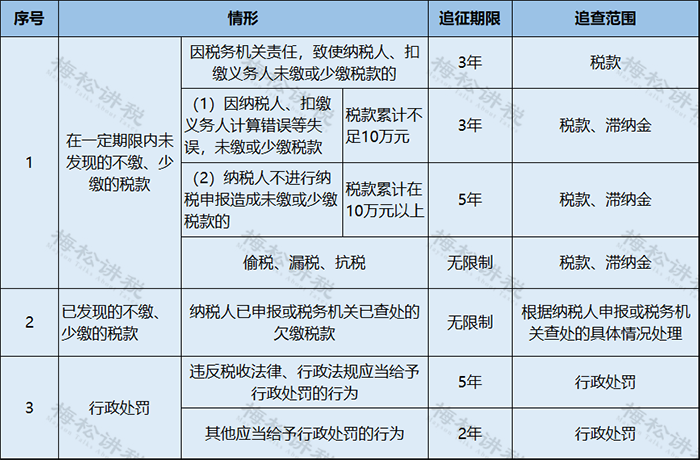
税务稽查实务中,税务机关对企业进行税务稽查时,最初确定的检查期间通常会设定在3年以内,但是会根据具体情况延长检查期间,总的来说,税务机关翻旧账,有3年、5年、无限期的三种情况。
根据《税收征管法》规定,如果你们公司是因为计算错误或者没有申报,造成没交或者少交税的,税务机关可以追征3年内的税款、滞纳金,有特殊情况的,可以延长到5年。
如果是税务机关的责任造成的,那只能要求你补交3年以内所欠的税款,但是不能加收滞纳金。
如果你们属于偷税、抗税、骗税行为,那税务机关可以无限期地追缴税款。都记住了吗?当税务稽查来的时候,你就可以用期限条款保护自身合法权益了。
03
智慧税务下,怎么查企业?
首先,税局并不是想查谁,就查谁。税务稽查有严格的法定程序。
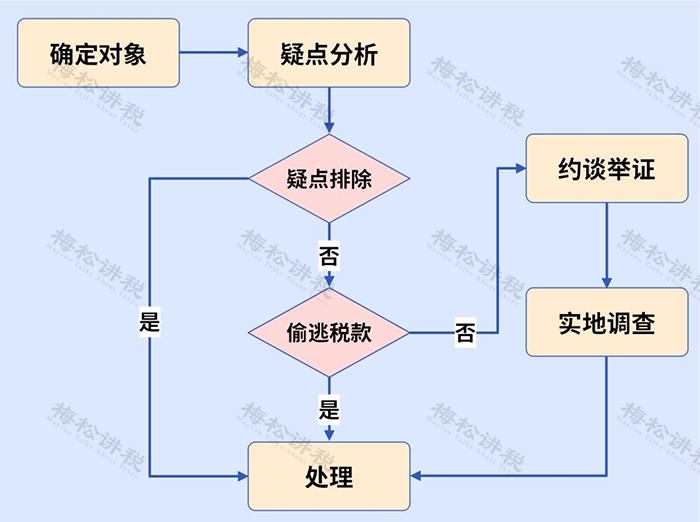
一、抽查对象如何确定?
税务稽查的稽查对象来源,一般来说,有四个方面。
1、“被抽查”。我们每一个企业的名字在税务稽查的系统里有一个“数据库”。在有税务稽查任务的时候,就会从数据库里进行抽,形式类似摇号,抽奖。
所以,无论你企业多老实,多规矩,你都有可能被抽中。另一方面讲,如果你真的有违法偷税的嫌疑,也有可能抽不到你。
2、“被举报”。目前通过中国裁判网中对应企业被稽查的案例中可以看出,非常多的案件均来源于“被举报”。
3、“被分析”。税局系统对企业涉税数据进行分析,会得出一个企业经营异常的判断,这一类企业也会被放到税务稽查“异常企业数据库”,在这个数据库里,你被稽查的概率就非常高了。
4、“被关联”。也就是被其他行政机关转办,交办等形式关联到的税务稽查。或者是跟你有业务往来的公司被查到偷税漏税等财务问题,你公司也会受到税务稽查。
二、税局查账,一般都查什么?
税务局一般会重点查询以下4个方面:
1、查合同。查询双方签订合同的具体内容,从企业实际经营范围及需求出发,查看是否存在异常的交易情况;
2、查发票。看销售方开具的发票是否符合企业经营范围内业务,购买方收取的发票是否是企业日常经营所需;
3、查上下游。查询上下游的账簿,购买方和销售方针对同一笔交易入账的经济业务内容是否一致;
4、查资金流。以结算方式为出发点,查询银行卡及现金的流向是否存在无真实资金流,或者资金流异常回流,以及双方的资金流不一致的情况。还有要特别提醒医美老板一点,在面对发票问题时,一定保证发票、业务、资金三流一致,提供一条完整真实的证据链,否则还是有可能会被认定存在问题。
三、税局查账,一般什么时候查?
税务局税务检查一般是每年的5月-12月,日期并不固定。当然如果通过系统判别你有问题,那么税务稽查组也可能上门检查。
以下三种情况,税务机税务机关就有可能随时来检查:
1、发票管理系统发现某个单位的发票用量明显增多;
2、税负较上月相比较变动率超过正负30%;
3、预收账款占销售收入的比例超过20%的时候等。
04
2023年7大税务稽查重点
01|虚开发票
现在国家已经打造了最新税收分类编码和纳税人识别号的大数据监控机制,虚开发票一旦被稽查,除了补缴税款,构成犯罪的,更要承担刑事责任。
02|公转私
《关于办理非法从事资金支付结算业务、非法买卖外汇刑事案件适用法律若干问题的解释》中明确表示:严惩虚构支付结算,公转私、套取现金,支票套现。
03|骗取出口退税
税务总局、公安部、海关总署、中国人民银行在内的四部门联合预防和打击违反税收法规,采取以假报出口等欺骗手段,骗取国家出口退税款,数额较大的行为。
04|增值税零申报
作为一些企业常用的手段,增值税零申报也是税务稽查的重点对象。零申报持续时间一旦达到6个月,税务机关就会对企业展开分析调查,确认企业是否存在隐匿收入等问题。
05|虚列人员工资
针对人员工资,税务机关会从工资支出凭证、企业职工人数、薪酬标准等方面严查工资费用。
06|税收优惠企业认定
享受税收优惠政策的企业,也是税务机关清查的重点。
07|税负率异常
税务异常一直以来都是税务稽查的重点,如果企业平均税负上下浮动超过20%,税务机关就会对其进行重点调查。
免责声明:本文中所涉及的图文资料仅供参考。部分图片、文字及观点,来源于互联网及其他公众平台,主要目的在于知识分享,无任何商业使用目的,版权归原作者所有。如涉及侵权请予以告知,我们会在24小时内删除相关内容