得到企服|税费优惠 · 申报窗口
先进制造业5%加计抵减:10月新申请开始,先过这几道条件
2026年度名单|每月1—10日申请
2026年度先进制造业增值税加计抵减名单的新申请,从10月开始。
三部门发布的工信厅联财函〔2026〕418号明确:新申请进入2026年度名单的企业,可于2026年10月起的每月1日至10日提交申请,截止时间为2027年4月10日。[1]
对有生产业务、持有高新技术企业资格的公司,这值得立即核对。但“有高企证书”和“已经可以享受5%加计抵减”之间,还有名单条件和申报程序。
01 先确认企业是不是这项政策的对象
政策所称先进制造业企业,是高新技术企业中的制造业一般纳税人,含符合规定的非法人分支机构。不是所有制造业企业,也不是所有高新技术企业。[1][2]
2026年度名单还要求核对2026年内的高企资格、2025年的科技人员和高新技术产品收入指标,以及2023—2025年研发费用占同期销售收入比例等。实际经营不足三年的,按实际经营时间计算。[1]
制造业业务销售额占全部销售额的比重应超过50%,不含本数,金额均不含增值税。恰好50%不能当成满足这一条件。
另外,申请前36个月内骗取退税、虚开专票及相关偷税处罚情形,也属于资格核对内容。企业不能只把高企证书上传就认为条件已经齐全。
02 委外生产多的企业,特别核对销售额归类
通知明确,委托外部生产加工的,相关销售额不计入制造业产品销售额;受托企业满足相关规定时,加工费可计入其制造业业务销售额。[1]
因此,一家公司即使销售的是自己品牌的设备、持有产品注册证,也需要根据真实生产方式核对制造业销售额,不能仅凭产品名称判断。
对河南的医疗器械企业,这一点同样适用;但能否进入名单,仍需结合企业资料和主管部门审核,不能把行业身份当成自动获得优惠。
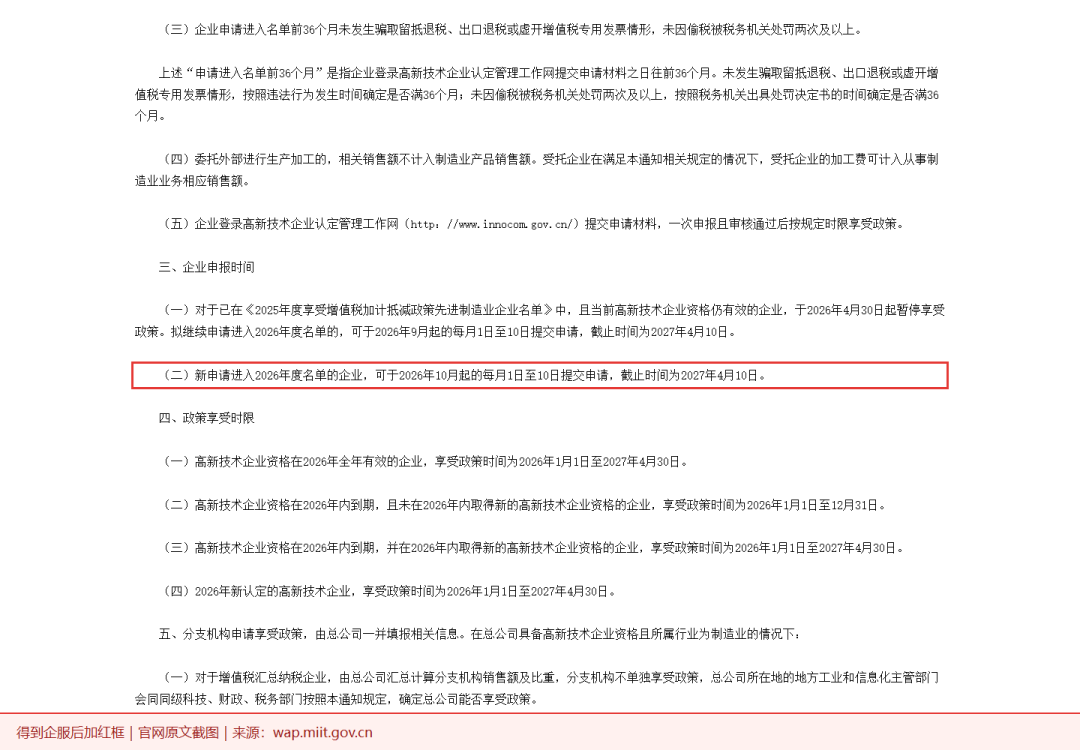
新申请企业从2026年10月起,每月1日至10日提交申请。 红框和底部备注为得到企服后加,未标注原图随包保留。
03 老名单、新申请,时间怎么分?
已在2025年度名单、当前高企资格仍有效的企业,通知规定于2026年4月30日起暂停享受政策;拟继续申请2026年度名单的,从2026年9月起每月1日至10日提交申请。新申请企业从10月起,截止日期同为2027年4月10日。[1]
企业通过高新技术企业认定管理工作网提交申请,审核通过后按规定时限享受。可计提但未计提的金额,按政策在确定适用当期一并计提,不能未确认适用就自行追溯扣减。[1][2]
还要分清“提交截止日”和“享受时限”。2026年全年高企资格有效的企业,通知所列享受时限为2026年1月1日至2027年4月30日;2026年资格到期、当年未取得新资格的,所列时限截至2026年12月31日。具体资格情形要逐项对应。[1]
04 5%加在进项上,不是销售额乘5%
基础政策允许符合条件的企业,按当期可抵扣进项税额的5%计提加计抵减额,用于抵减应纳增值税。[2]
假设企业资格和适用期间均已确认,当期允许计提的进项税额20万元,无期初余额和调减事项,则当期计提1万元。如果抵减前应纳增值税3万元,本期可抵减1万元,剩余应纳2万元。
若抵减前应纳税额只有6000元,本期最多抵减6000元,剩余4000元按规定结转,不能直接把它当成现金退税。
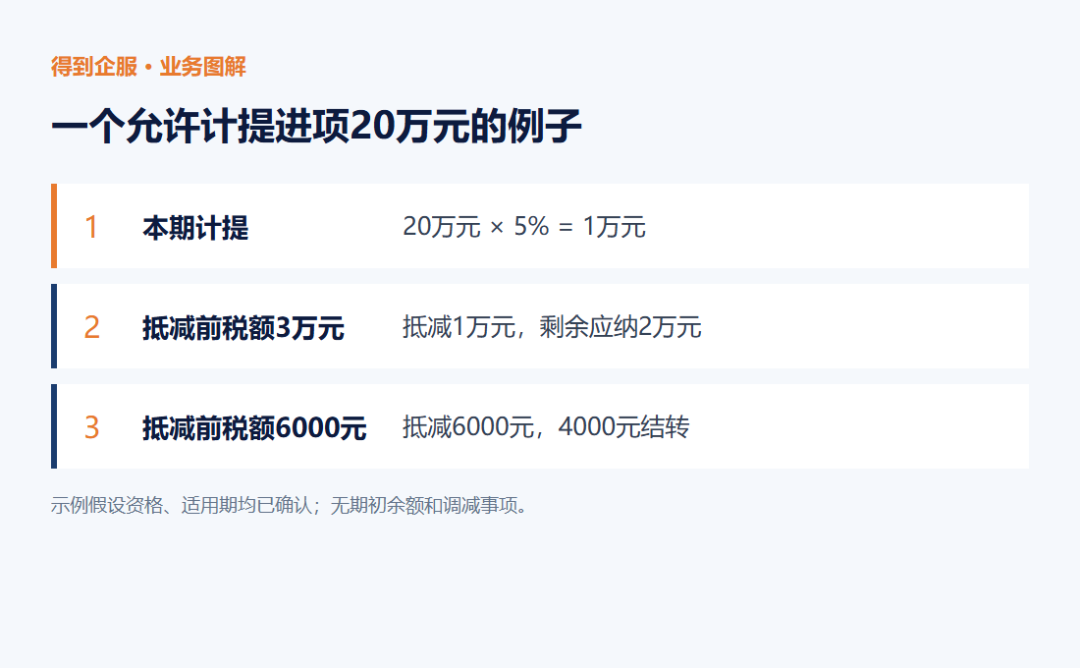
一个允许计提进项20万元的例子
05 这些进项,别不加区分地计提
不得抵扣的进项、出口及跨境应税行为对应的进项等,应按规定排除或分摊;已经计提后发生进项转出的,要相应调减。[2]
2026年度名单通知还明确,总分支机构间、同一控制下企业间应税交易取得的进项不得计提;原材料、半成品卖给其他企业加工后回购的,仅就相应加工费部分的进项计提。[1]
这意味着财务需要的不是再复制一遍发票清单,而是在现有进项明细上标出排除项目、计提额、抵减额和结余。业务负责人也要提供真实生产方式、关联关系与业务说明。
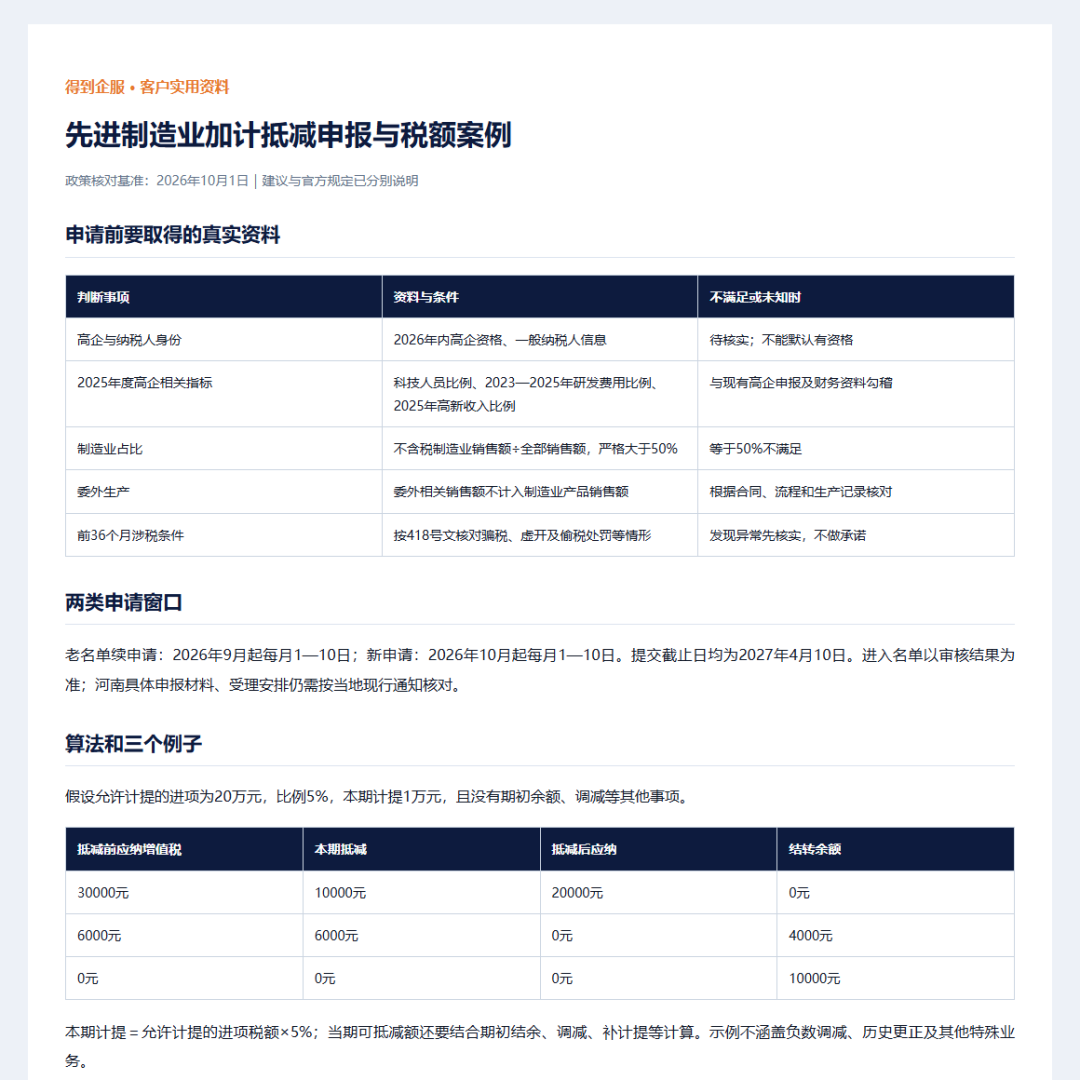
随文资料实拍预览:先进制造业加计抵减申报与税额案例(节选,完整文件随包交付)
《先进制造业加计抵减申报与税额案例》已整理资格核对、申请时间和三组计算例子。申报前先把资格与进项范围核清,优惠才能落实到正确的税额上。
官方来源与适用边界
政策核对基准:2026年10月1日。本文为企业实务解读,示例与建议已作说明;具体业务应结合原文、企业事实及现行办理要求判断。
[1] 工信厅联财函〔2026〕418号|2026-08-20成文,2026-09-04发布
2026年度享受增值税加计抵减政策的先进制造业企业名单制定工作有关事项的通知
适用范围:全国
[2] 2023年第43号|2023-09-03成文;政策适用2023-01-01至2027-12-31
财政部 税务总局关于先进制造业企业增值税加计抵减政策的公告
适用范围:全国
[3] 工信厅联财函〔2026〕418号|与上列通知交叉核对
2026年度先进制造业名单通知(税务总局政策库)
适用范围:全国