得到企服|税费优惠 · 全国适用
小微企业10月核对优惠:1%、5%、六税两费,条件不能混着用
截至10月1日核对|适用条件与临界值
进入10月,小微企业核对税费优惠,不能只记住“增值税1%、所得税5%”。先确认自己符合哪一种身份,再确认这笔业务能不能用。
截至2026年10月1日本次检索,下面这些常用优惠仍处于文件规定的适用期内。其中包含延续政策,不是10月新出台的一揽子减税。
01 增值税起征点:金额熟悉,临界值别套旧口径
2026年第10号公告规定,2026年1月1日至2027年12月31日,小规模纳税人按月计税的起征点为月销售额10万元,按季计税的为季度销售额30万元。[1]
要把它与《增值税法》第二十三条一起看:销售额未达到起征点的免税;达到起征点的,依法全额计算缴纳增值税。[2]
因此,在不涉及其他免税事项、放弃免税等特殊情况时,按季计税企业不含税销售额29万元,未达到30万元;恰好30万元,则已达到起征点,不能再按这条起征点免税。也不是仅对超出部分征税。
销售额不是仅看已经开出的发票。核对时应把属于该期间的应税交易完整归集,未开票收入不能漏掉。
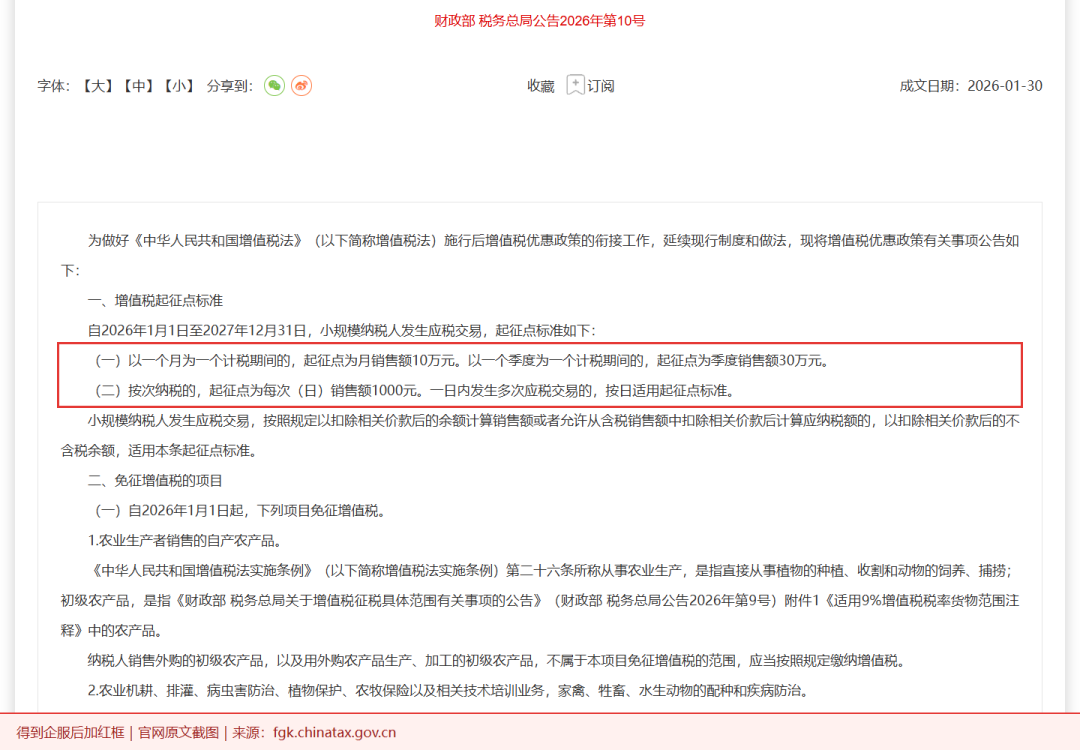
2026年增值税起征点标准,截图来自国家税务总局政策法规库。 红框和底部备注为得到企服后加,未标注原图随包保留。
02 达到起征点,还能不能按1%?
可以继续判断是否符合减征条件。2026年至2027年,小规模纳税人发生除销售、出租不动产或者转让土地使用权之外的增值税应税交易,按规定依照3%征收率减按1%征收。[1]
例如:某按季计税的小规模商贸企业,不含税货物销售额30万元,全部符合1%政策,没有其他免税或放弃减税事项,增值税为300000×1%=3000元。这里仅演示增值税,不含附加税费及其他税种。
如果还有房屋租赁、土地使用权转让等业务,应分开判断,不能全公司收进来的钱都乘1%。低于起征点却开了专票的交易,也需核对是否放弃免税及相应处理。[4]
03 所得税常说的“5%”,有三个数字和一个行业条件
对符合条件的小型微利企业,减按25%计算应纳税所得额、按20%税率缴纳企业所得税的政策,延续至2027年12月31日。25%×20%=5%,是这一优惠下的实际计算比例,不是所有小公司的法定税率。[3]
企业需从事国家非限制和禁止行业,并同时符合:年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元。从业人数、资产总额按规定计算全年季度平均值,不能只取年末一张表。[3]
假设其他条件全部满足,年度应纳税所得额为100万元,按这项优惠计算企业所得税为5万元。100万元说的是应纳税所得额,不是营业收入,也不必然等于账面利润。
增值税一般纳税人,只要满足小型微利企业条件,也可以判断适用这项所得税优惠。两种身份并不冲突。
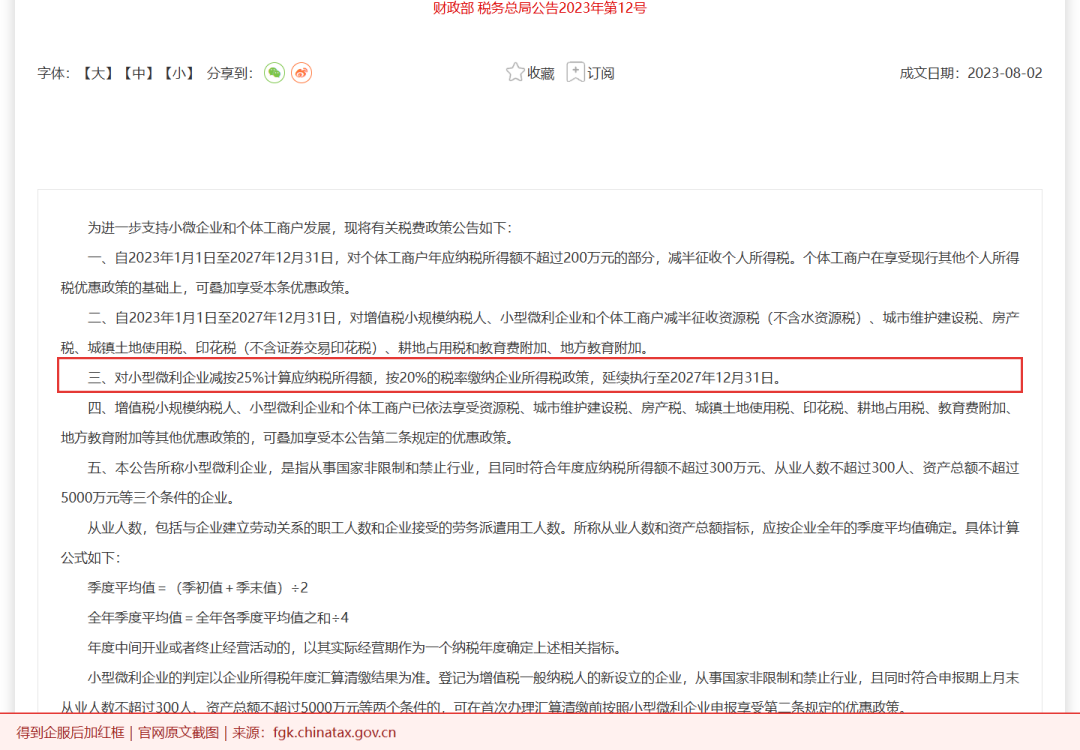
小型微利企业所得税与六税两费优惠的正式文件。 红框和底部备注为得到企服后加,未标注原图随包保留。
04 六税两费减半,先找对适用对象
2023年第12号公告明确,2023年至2027年,增值税小规模纳税人、小型微利企业和个体工商户,可以按规定享受六税两费减半政策。[3]
范围包括资源税(不含水资源税)、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税,以及教育费附加、地方教育附加。符合规定的其他优惠可以叠加,但应按具体税费的适用顺序计算。
比如,企业某项符合范围的税费,在依法计算其他优惠后剩余应纳金额为2000元,且确认符合六税两费减半条件,再减半为1000元。不能据此把增值税、企业所得税本身再减半。
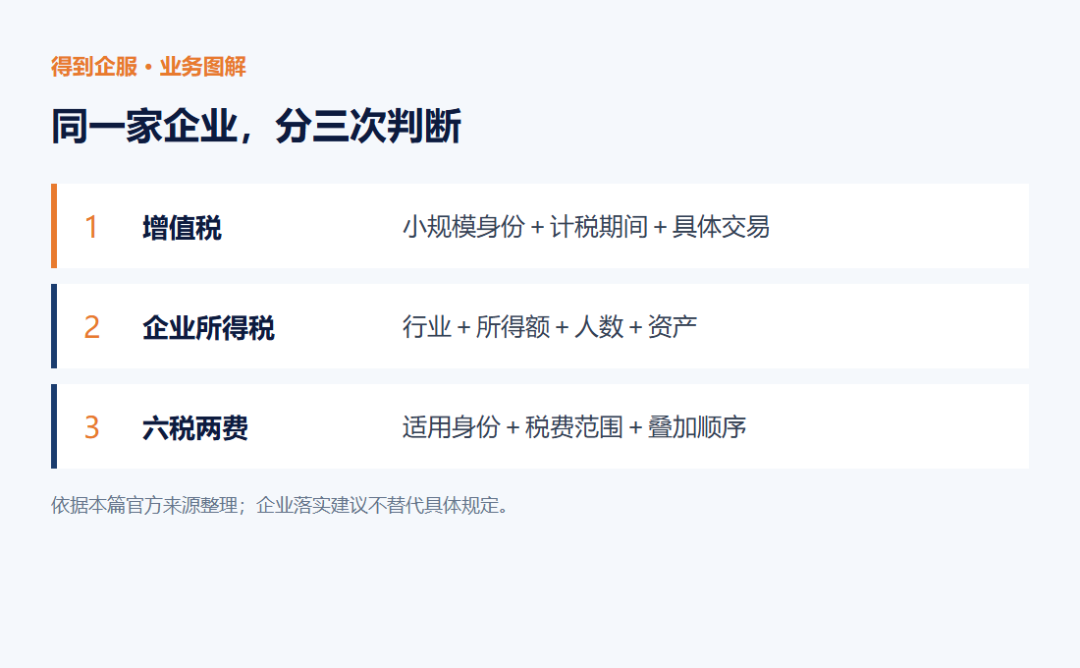
同一家企业,分三次判断
个体工商户还应单独关注:2023年至2027年,年应纳税所得额不超过200万元的部分,按规定减半征收个人所得税。它不是“200万元营业收入免税”,也不能套到有限公司的企业所得税上。[3]
05 让会计把依据和申报结果对起来
建议本次申报前,先复核纳税人身份和计税期间,再看收入是否完整、优惠条件是否满足,最后核对申报表里的优惠栏次。已有申报底稿能记录清楚的,无须再让员工重复填一张“大总表”。
优惠能否使用,落在企业真实数据上。条件不明的先查明,不能把系统允许勾选当成已经具备资格。
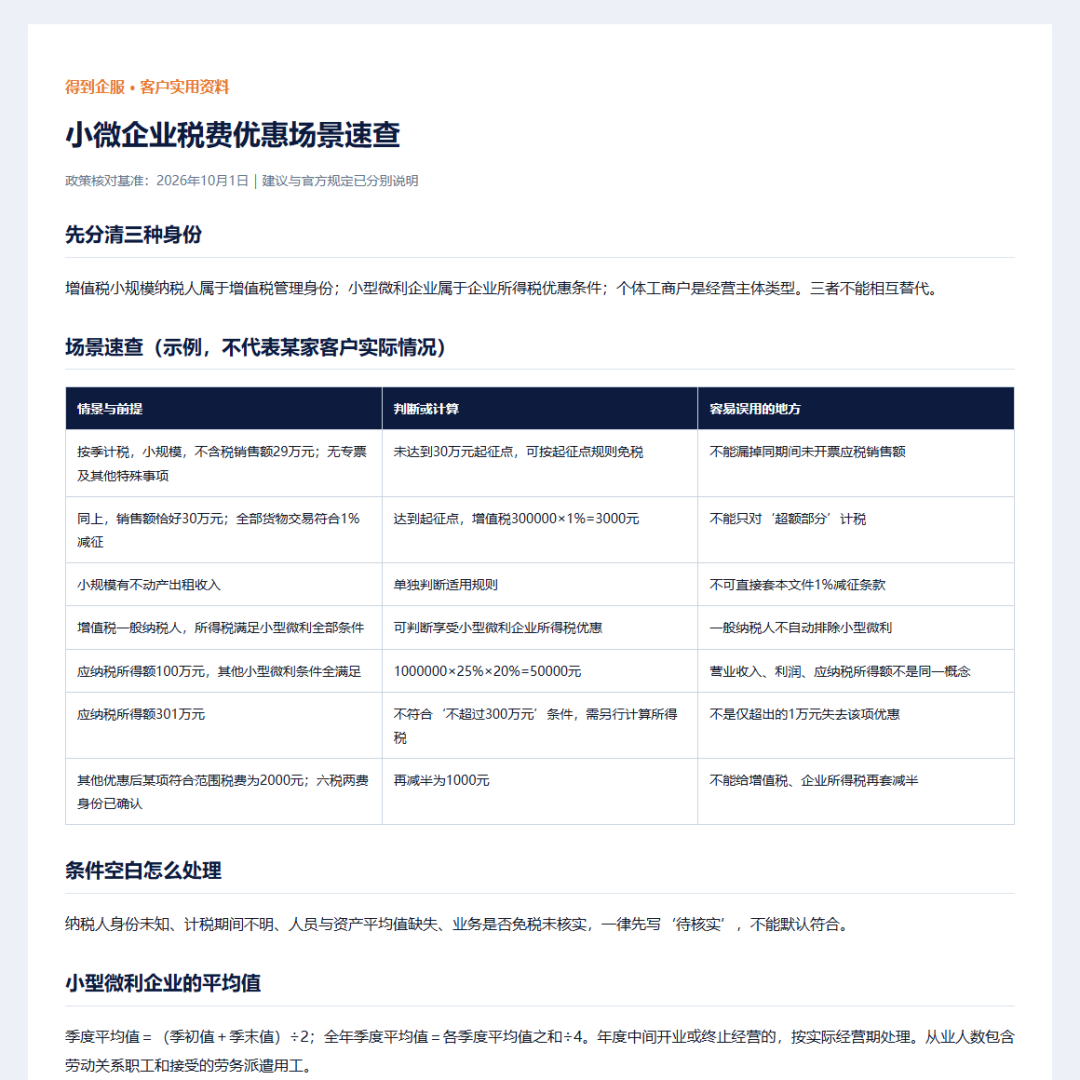
随文资料实拍预览:小微企业税费优惠场景速查(节选,完整文件随包交付)
得到企服整理了《小微企业税费优惠场景速查》,包含30万元临界值、一般纳税人与小型微利企业的关系,以及六税两费计算例子,可用于企业与会计沟通。
官方来源与适用边界
政策核对基准:2026年10月1日。本文为企业实务解读,示例与建议已作说明;具体业务应结合原文、企业事实及现行办理要求判断。
[1] 2026年第10号|2026-01-30成文;本文涉及起征点和1%政策适用2026-01-01至2027-12-31
财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告
适用范围:全国
[2] 第二十三条|2026-01-01施行
中华人民共和国增值税法
适用范围:全国
[3] 财政部 税务总局公告2023年第12号|2023-08-02成文;本文涉及优惠延续至2027-12-31
关于进一步支持小微企业和个体工商户发展有关税费政策的公告
适用范围:全国
[4] 国家税务总局公告2026年第4号|2026-01-30成文;全文有效
关于起征点标准等增值税征管事项的公告
适用范围:全国