得到企服
伊利“补税4.5亿元”,老板真正该看懂的,是税收优惠这道关
先读清财报,再谈企业能从中学到什么。
450,448,607.55元。
这是伊利股份2026年半年报“调整以前期间所得税的影响”一栏披露的金额,约4.50亿元。最近热议的“伊利补税4.5亿元”,指向的就是这项披露。[1]
金额确实大。但企业老板更应该追问的是:自己正在享受的税收优惠,依据和资料还站得住吗?
在谈启发之前,先把这件事说准确。
01 约4.50亿元,财报没有把它列成罚款
半年报将这笔金额列在“会计利润与所得税费用调整过程”中。这是以前期间所得税调整对本期所得税费用的影响,不能直接改写成“被罚4.5亿元”。单凭这一行,也不能判断对应现金何时全部缴纳。
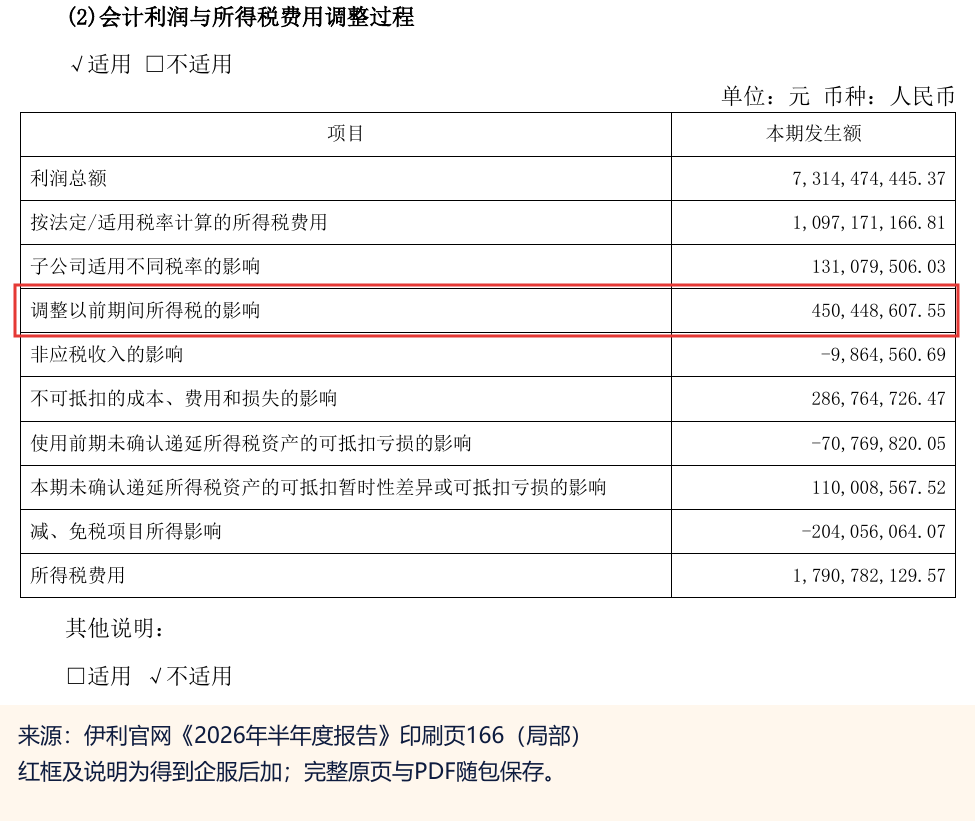
伊利半年报第166页原文截图
但另一头也不能说过头。同一份合并报表,在营业外支出中另列了“滞纳金及罚款支出”80,511,288.47元,约8051.13万元。
相关附注没有说明这项支出与约4.50亿元所得税调整的对应关系,也没有在该项下拆分具体案件。不能把两项金额直接相加称为“本案罚款”,也不能据此给出“这次一定没有罚款、没有滞纳金”的结论。[1]
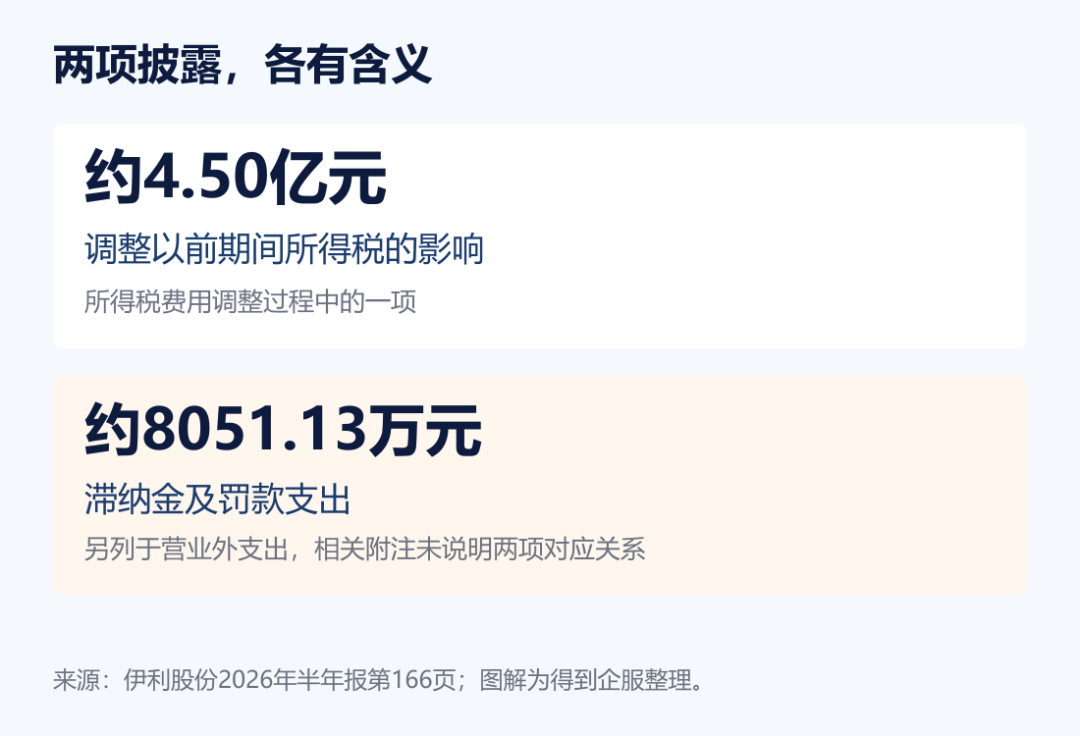
财报两项金额的区别
02 为什么调整?别把网上的推测写成案情
网上有一种解释:部分乳品从“初加工”改认成“深加工”,所以追溯补税。
本文核对的半年报附注没有披露具体产品、所属年度及详细调整原因。因此,不能把这一解释当作已经证实的伊利个案事实,更不能由此断言“乳企免税政策全面取消”。
可以确认的政策边界是:财税〔2008〕149号所附范围,早就对奶类初加工作了区分——符合所列简单加工处理的巴氏杀菌奶、超高温灭菌奶在范围内;各类酸奶、奶酪、奶油等不在该初加工范围内。[2]
这说的是企业所得税相关优惠的项目范围。具体产品要看原料、工艺、产成品和核算情况,不能凭名字认定,更不能拿来替代增值税判断。
规则可以用来提醒自己的企业,尚未证实的原因不该拿来替别人的公司定性。
03 “以前一直这么报”,为什么还需要重新核对
对中小企业,真正有用的提醒是:享受优惠,需要持续拿得出符合条件的依据。
国家税务总局公告2018年第23号明确,企业所得税优惠一般采取“自行判别、申报享受、相关资料留存备查”的办理方式。税务机关可以开展后续管理,企业要按要求提供资料,证明自己符合条件。[3]
申报系统允许填报、以前没有被问到,并不能代替业务事实和证明材料。
比如,产品新增了一道工序,原来的优惠判断有没有重做?公司同时经营优惠项目和其他业务,相关收入、成本能否分清?证书、合同还在,支撑具体条件的资料是否跟着业务更新?
这类问题只靠财务很难答全。工艺找生产,项目找业务,合同找经办人,最后由财务把事实、政策和申报口径对起来。
04 老板现在就能安排的三件事
第一,把正在享受的优惠列清。不用先做复杂大表,直接从实际申报表出发,写清优惠名称、所属年度、适用主体、依据和金额,别只留一句“我们有优惠”。
第二,把业务变化挑出来。新增产品、工艺变化、资格到期、经营模式调整等,逐项看是否影响原判断。资料不够,就写“待核实”,把缺什么说清楚。
第三,先复核,再决定如何处理。发现疑点后,由业务提供事实、财务整理资料,必要时向主管税务机关咨询或请专业人员复核;确认存在差错后,再依法办理更正等事项。不能只凭一篇新闻估个补税数字。
资料也不是只留一张证书。按上述23号公告,相关留存备查资料原则上自享受优惠当年的企业所得税汇算清缴期结束次日起保留10年;具体事项还应核对现行目录及专项规定。[3]
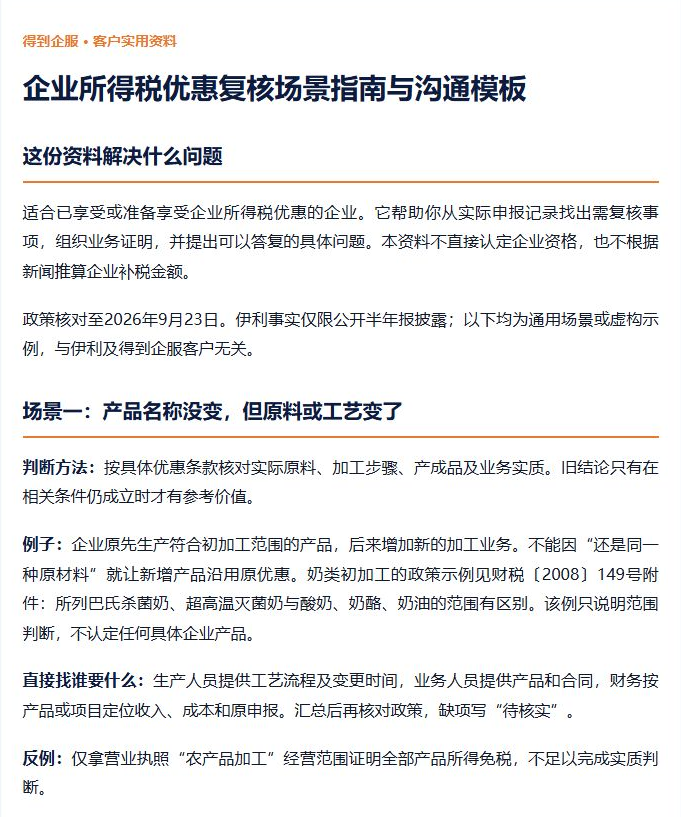
配套优惠复核指南真实预览
配套指南已经准备了“产品变了”“账上分不开”“资料缺失”等场景,以及向业务部门和税务机关说明问题的模板。
对老板来说,优惠能省下多少钱要算,证明这些钱为什么能省的资料,也要有人管。这比围着一个大额数字猜案情,更能保护自己的现金流。
资料核对至2026-09-23。政策要求与本文执行建议请分开理解,具体业务结合实际核实。
[1] 伊利股份《2026年半年度报告》:印刷页166,合并财务报表项目注释76、77;来源为伊利官网投资者关系页
[2] 财税〔2008〕149号及附件《享受企业所得税优惠政策的农产品初加工范围(试行)》
[3] 《企业所得税优惠政策事项办理办法》,国家税务总局公告2018年第23号
关注中小企业真实经营问题,可协助开展财税合规、涉税咨询和业务资料梳理。涉及具体资质与专业技术事项,请结合企业实际咨询相应专业人员。
你企业享受的优惠中,哪一项最需要重新核对资料?欢迎在评论区交流,也可以把文章转给负责财务和业务的同事。