得到企服 · 政策实务
直播收入,不是注册个体户就能变成经营所得:税务最近盯的就是这条线
9月3日,国家税务总局网站发布浙江网络主播税收合规动态:浙江税务部门已向297家MCN机构投放课程,覆盖2200余个电商直播产业园;截至7月底,头部MCN已组织15场培训,覆盖51位百万粉丝主播。
先把结论说清楚:这不是最近两天突然新增了一种“直播税”。真正变化是,平台报送、代办申报和部门协同已经铺开,过去靠主体包装、私户收款和信息差模糊收入性质的空间,正在变小。
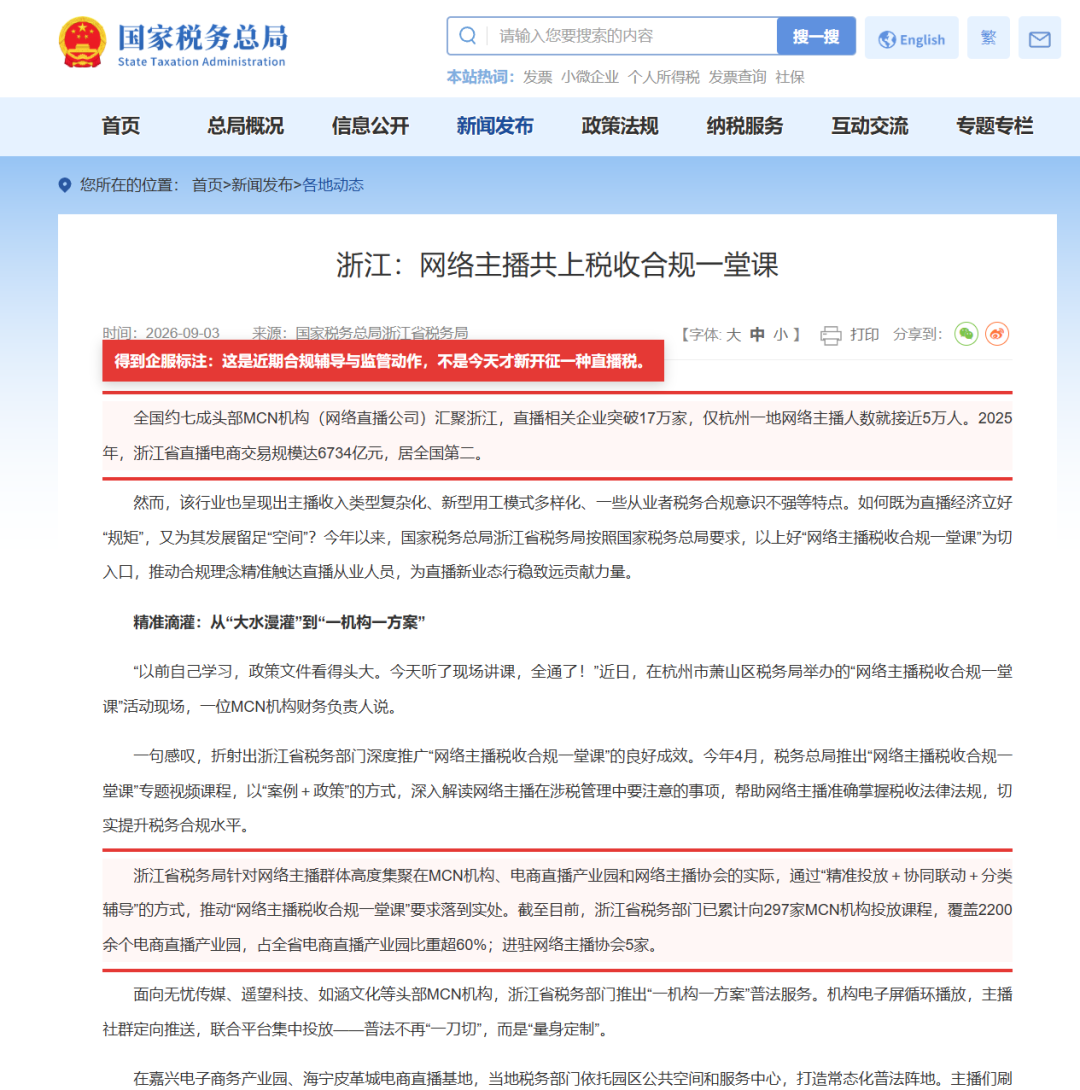
图1|国家税务总局官网:直播行业近期合规动作
一、最容易传错的一句话:注册个体户,就能按经营所得
官方对平台收入的表述很具体:自然人通过互联网平台提供直播、教育、咨询、培训、广告、推广等营利性服务取得的所得,一般属于劳务报酬所得;未取得市场主体登记证照的平台内经营者通过平台销售货物、提供运输服务取得的所得,属于经营所得。
这两句话说明,收入怎么定性,先看你到底做了什么。直播打赏、个人出镜、拍广告,和自己采购、囤货、销售商品,不是同一种业务。
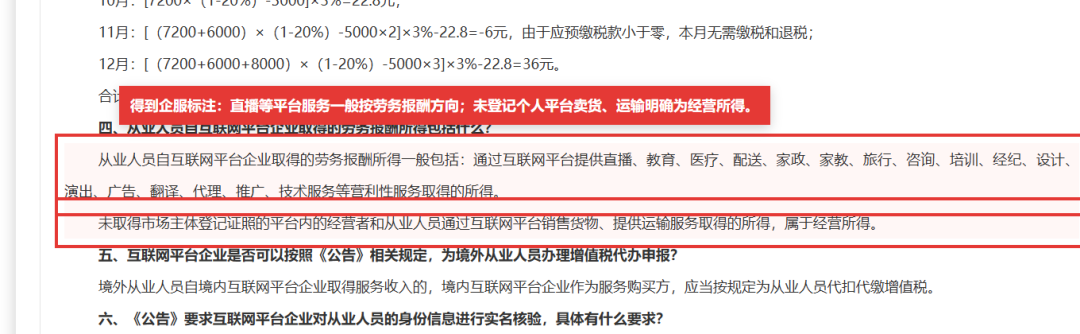
图2|16号公告官方解读:平台收入分类边界
今年7月,浙江税务公开的主播徐某案件就点出了这条线:涉案工作室没有租金、水电、社保人员等真实经营痕迹,收入高度依赖个人IP,却把广告收入转换成经营所得申报。这个案例不等于所有工作室都不成立,但足以说明,“先注册一个主体,再把收入装进去”不是税务筹划。
二、为什么这条线最近被反复强调
平台现在不只是负责结算。平台需要按规定核验身份、报送涉税信息,并为符合条件的从业人员办理个人所得税扣缴和增值税代办申报。账号是谁的、收入来自哪里、平台结算给谁、申报用的是什么身份,已经可以形成连续数据。
国家税务总局浙江动态还明确提到,近期辅导重点包括劳务报酬与经营所得区分、增值税优惠适用、隐匿收入、虚列成本;同时建立税务、市场监管、网信等部门协作机制。
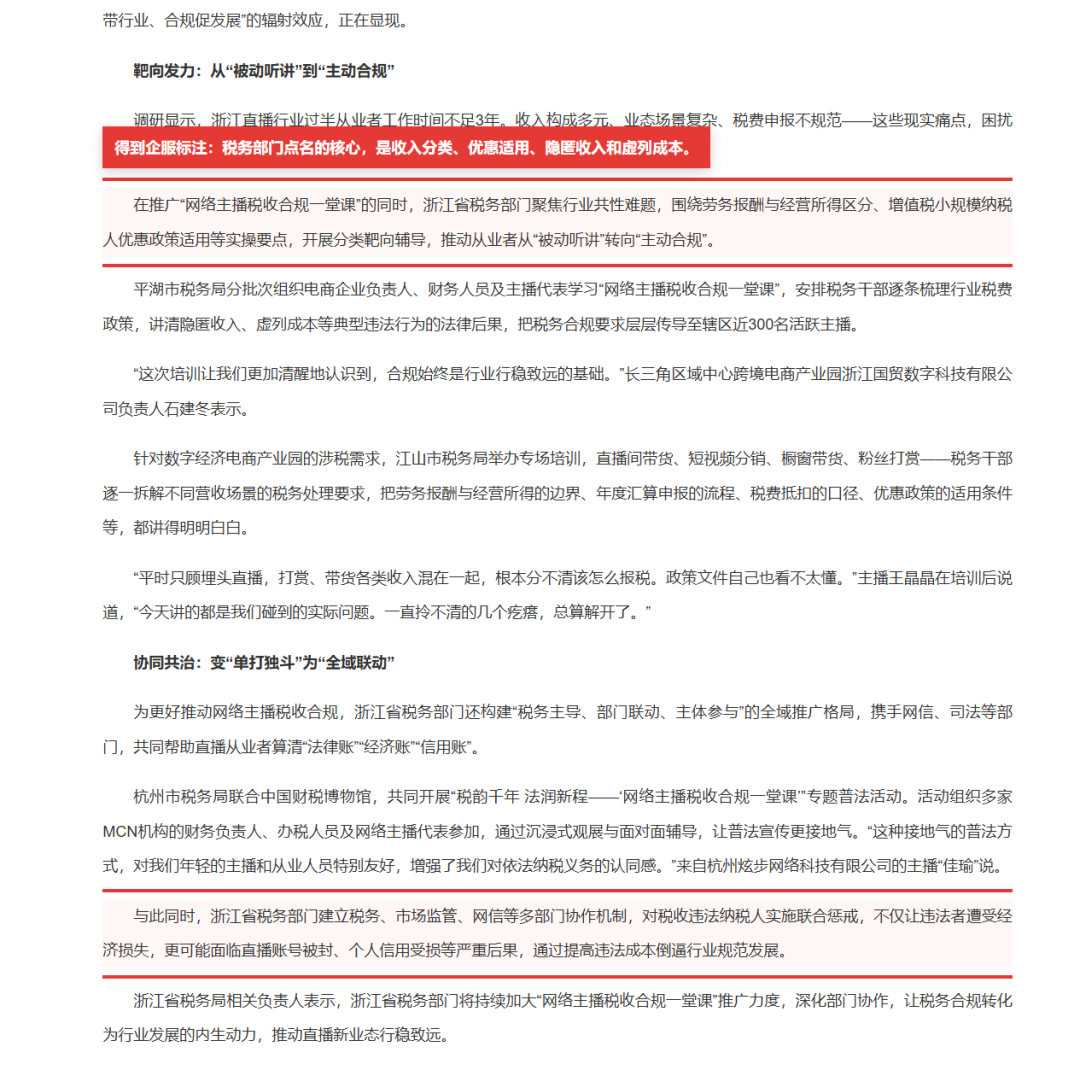
图3|税务部门点名的检查重点
三、一笔直播收入,先把五个事实对上
第一,谁在镜头前、谁完成了广告或推广;第二,合同是平台、MCN、品牌方还是主播签的;第三,收入是打赏、佣金、广告费、服务费还是货款;第四,平台结算、企业付款和最终收款账户是否一致;第五,经营主体有没有真实团队、场地、设备、成本和持续业务。
同一个主播既收打赏、又带货、又承接品牌广告,最忌讳把三种收入全部塞进同一份“服务费”合同。混在一起,财务无法解释,税务也无法按真实业务判断。
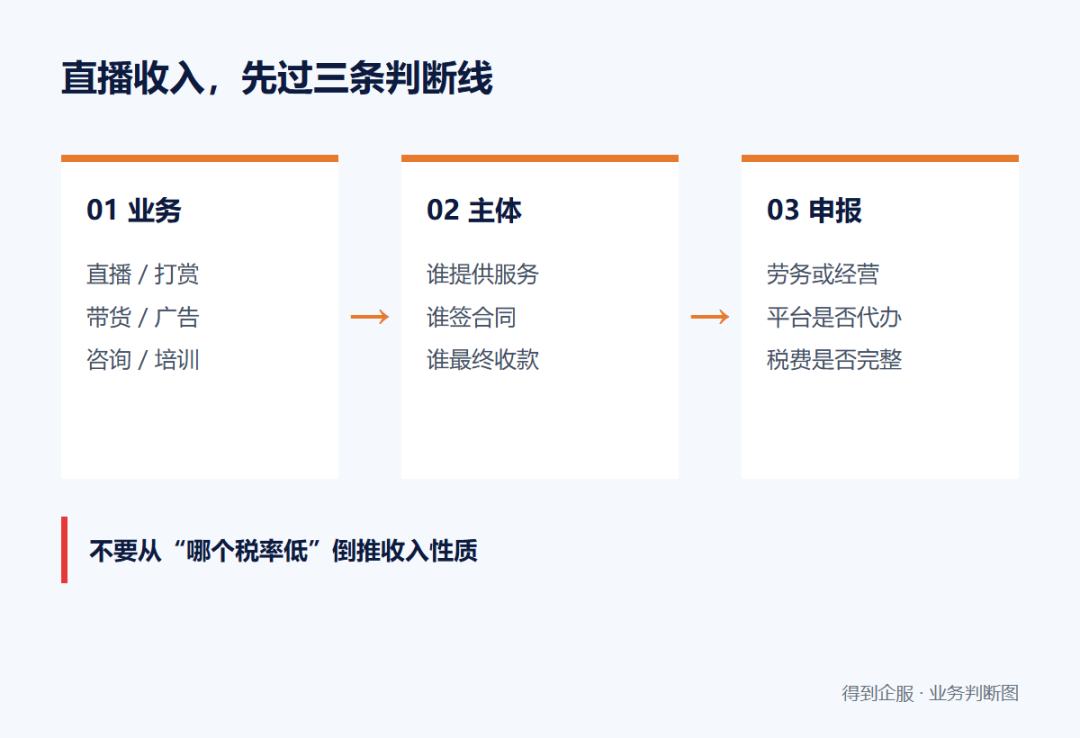
图4|直播收入先过三条判断线
四、个人所得税和增值税,是两条线
个人通过平台取得符合条件的劳务报酬,平台可以按累计预扣法办理个人所得税预扣预缴:累计收入先按规定扣除费用,并按连续取得收入的月份计算减除费用,再适用3%至45%的预扣率。预扣少了不等于最终不交税,年度还要按综合所得规则汇算。
增值税则看平台服务收入和现行优惠。符合条件的自然人平台服务收入,按规定适用月度起征点;连续12个月平台服务收入超过500万元,平台应辅导办理市场主体登记,并由从业人员依法自行申报。
不要把两个门槛混在一起:平台服务代办通常看月度口径;11月1日起企业向个人支付七类服务的新扣缴办法,看的是同一单位、同一自然人当次(日)交易。
另外,28号公告专门写明:平台已按规定为从业人员办理增值税代办申报的,不再重复适用企业付款端的新扣缴办法。不能看到“企业付款给个人”几个字,就把平台收入再扣一遍。
五、三类主体,现在各自要做什么
主播和工作室:把直播、带货、广告、咨询等收入分开归集;停止用他人账户代收;经营主体如果主张经营所得,要把人员、场地、设备、成本和业务交付留下真实记录。
MCN和平台运营主体:核对账号实名、合同主体、结算主体、个人所得税扣缴和增值税代办是否一致。不要用统一模板,把所有主播收入都改成同一种性质。
品牌方和广告公司:直接向自然人支付拍摄、制作、设计、文化等费用时,11月1日后还要判断是否落入七类服务的增值税扣缴范围;个人所得税和发票凭证仍要分别处理。
六、先抽查这三个月,不要先补造材料
从金额最大的10笔收入开始,逐笔放在一起看:合同、平台结算单、直播或广告交付、发票、收款账户和已经申报的税种。发现主体不一致,先核实原因;发现证据缺口,补业务说明和真实资料,不要为了“看起来完整”倒签合同、补造服务记录。
直播行业不是不能做税务安排,而是安排必须建立在真实业务上。把个人劳务写成经营所得,短期可能只是税率看起来低一点;一旦被认定为隐匿收入、虚列成本或虚假申报,补税只是第一步。
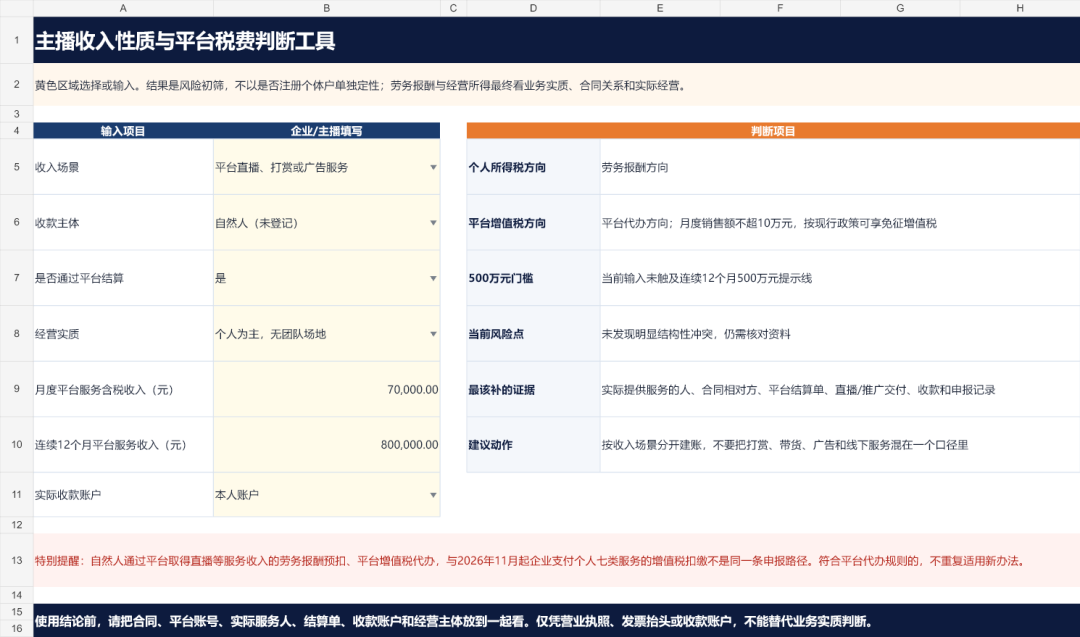
图5|主播收入性质与平台税费判断工具
已经出现多平台结算、工作室与个人账户混收、品牌方直接付款等情况,可以带着脱敏后的合同、结算和资金路径咨询。先把业务分清,再决定申报和整改。
官方依据
浙江:网络主播共上税收合规一堂课 · 国家税务总局官网,2026-09-03 互联网平台企业扣缴申报、代办申报公告 · 国家税务总局公告2025年第16号 16号公告官方解读 · 平台收入分类及申报口径 主播徐某案件报道 · 国家税务总局浙江省税务局网站,2026-07-16