电池消费税变了
先看你在哪个环节
产品类别、征税环节、检测条件、领用台账
“电池开始交2%消费税了,汽修店卖一块电池,是不是也要再交2%?”不能这么套。卖成品电池、把电芯组装成电池包、把电池装进其他设备,是不同环节。
这次政策最容易用错的,不是2%还是4%,而是企业到底在做哪一步。尤其同时做经销、组装、进口的公司,一张营业执照上的“贸易”二字,不能代替真实业务判断。
一、不是所有电池,都从9月起按同一个税率
财政部、海关总署、税务总局2026年第20号公告明确:无汞原电池、镍氢蓄电池、锂原电池、锂离子蓄电池、全钒液流电池,自2026年9月1日起按2%征收消费税;自2027年9月1日起按4%征收。
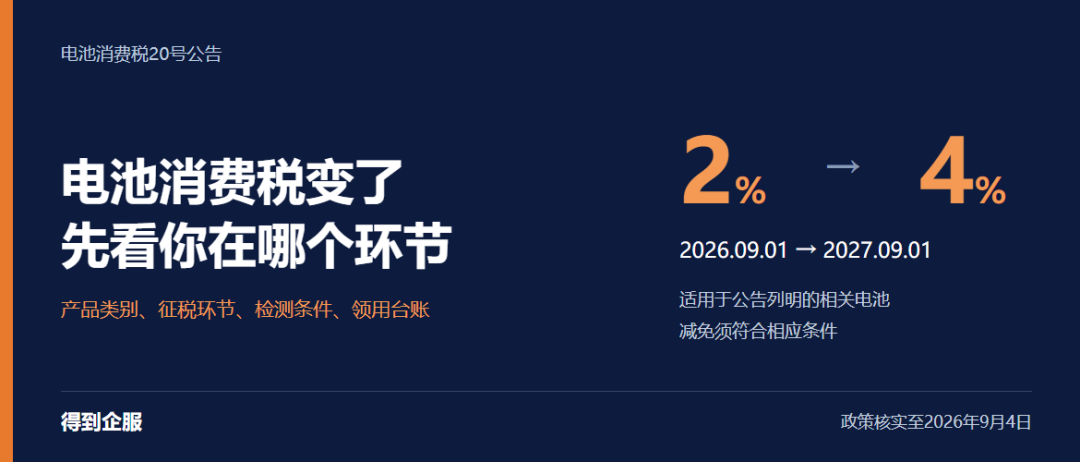
另两组安排,时间和条件不同
光伏电池自2027年4月1日起按2%、2028年4月1日起按4%;钠离子电池、固态电池、燃料电池及指定的三类光伏电池,自2026年9月1日至2028年12月31日有免税安排。具体产品和减免条件须按公告及附件核对。
别把“2%”从公告里单独抠出来用。本次减免税政策有国家标准、检测报告等条件。特别是生产、委托加工企业,不能只凭供应商或销售人员叫它“新型电池”,就直接减免。
铅蓄电池等未在上述调整清单中同样列明的产品,也不能自行套入新优惠。判断范围要看原有规定与本次公告如何衔接。
图1|官方原文 · 分阶段税率
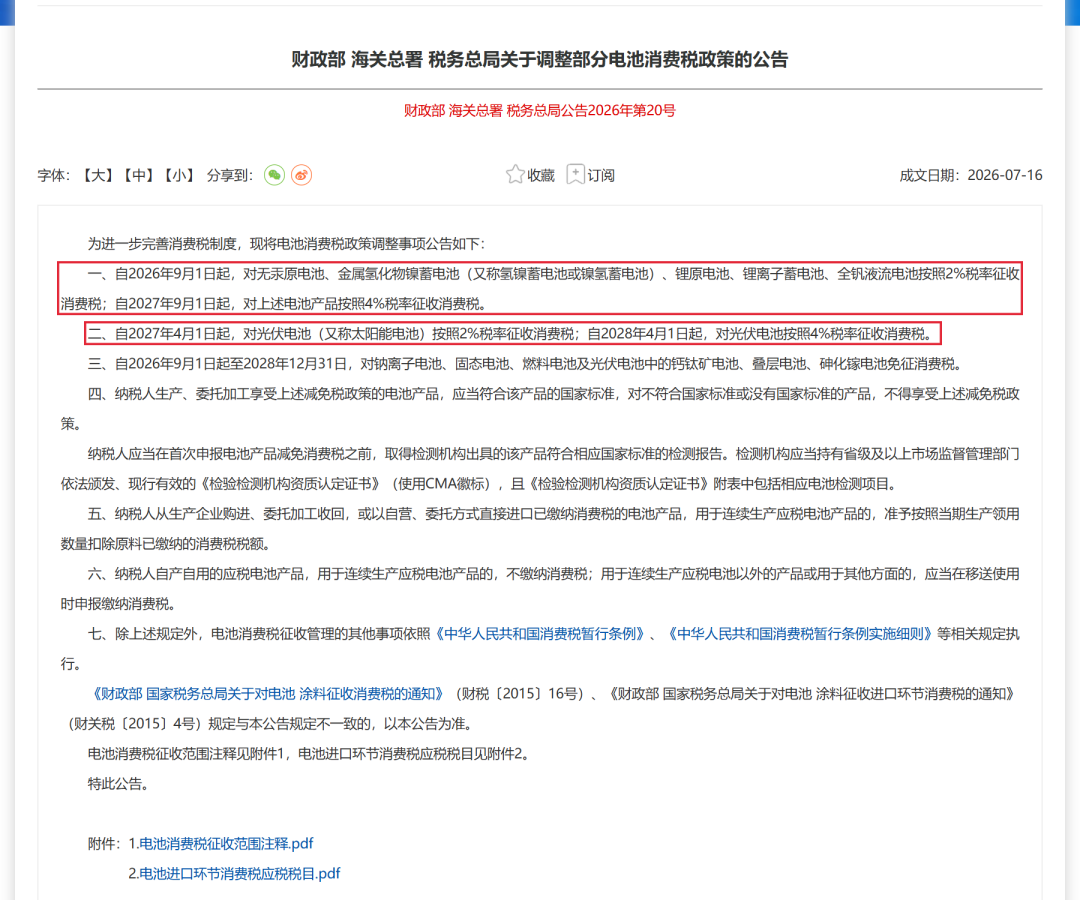
红框重点:第一组电池与光伏电池的执行时间不同;第三条另有暂免安排。生产、委托加工享受相关减免,还要满足第四条的条件。
来源:财政部 海关总署 税务总局公告2026年第20号,官网截图。红框及本图备注为得到企服标注,不属于原文。
二、汽修店和经销商,先别把自己当成生产企业
单纯从上游购买电池,再转售给客户,与生产应税电池并不是同一种业务。本次公告不能直接理解为对所有电池零售普遍新增消费税。
三类企业,分别看
汽修店购进成品电池后销售或更换:先区分购进转售与其他业务。组装企业购进电芯加工为电池组:要判断是否属于生产应税电池。进口企业:还需核对进口环节应税税目。
一家企业可能同时存在多种业务。例如既卖成品电池,也自行组装电池包。不能只因营业执照上写着“贸易”,就把实际生产环节忽略;也不能把所有销售统一按生产业务处理。
对普通门店而言,采购报价、产品类别与结算资料值得关注,但不能凭这条新闻就擅自给每张零售订单加收一笔消费税。
图2|卖电池,不是同一种业务
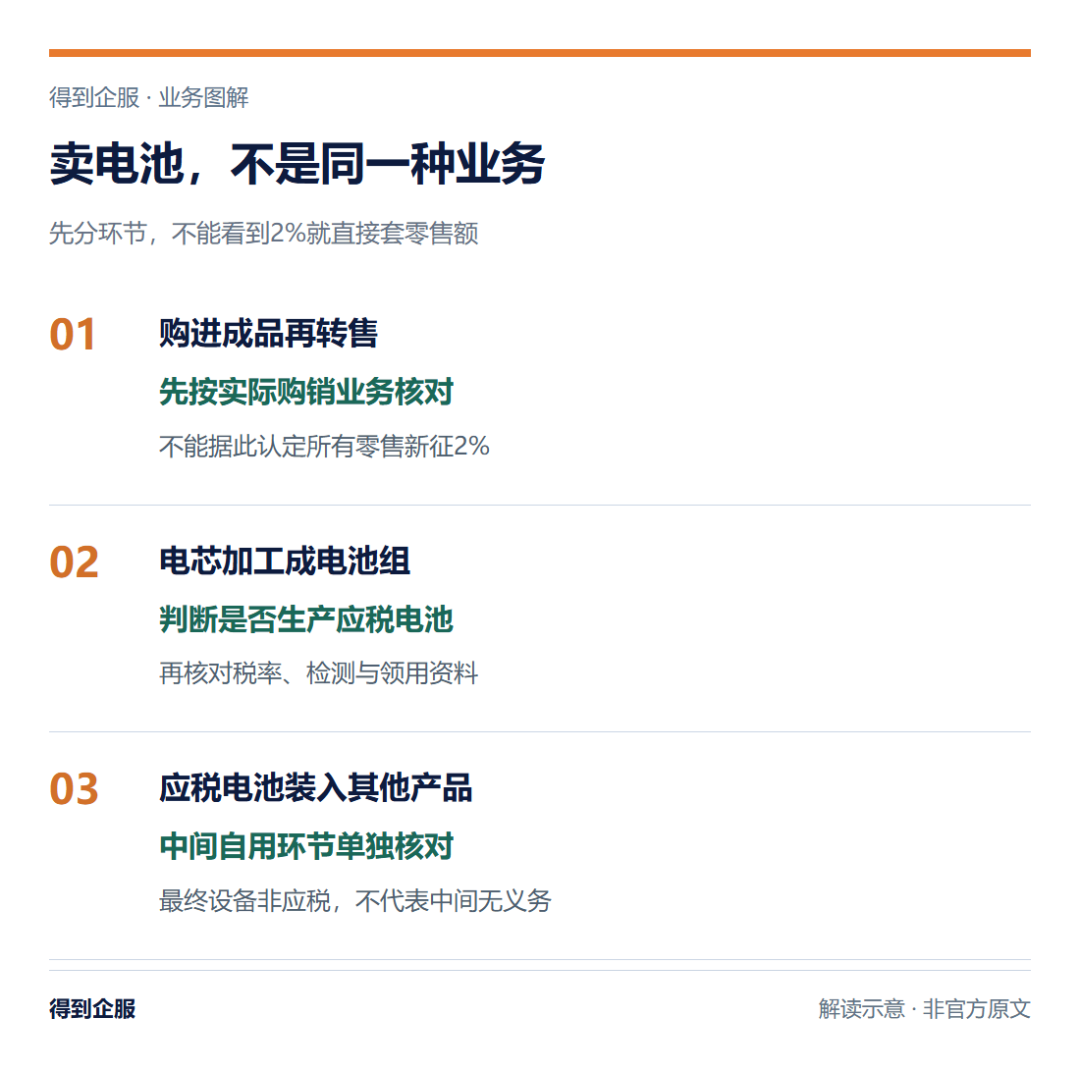
先分环节,不能看到2%就直接套零售额
如果一家公司既卖成品,又组装电池包,建议把两条流程分开列。文末的核对表从“产品—环节—用途—资料”往下查,不会让门店直接照搬生产企业的账。
三、充电宝、储能系统,不等于应税电池本身
税务总局《消费税政策即问即答之三》对两个容易混淆的产品给出了答复。
官方问答明确的边界
充电宝属于使用电池生产、用于特定目的的电源系统,不属于该公告注释中的应税电池产品。储能系统属于利用电池生产的成套电力设备,不属于注释中的应税电池产品。
但不要只读后一半。在总局给出的储能系统案例里,企业先把购入的电芯生产成电池簇,该电池簇环节属于应税电池组,需要处理消费税;再集成为储能系统,后者本身不属于应税电池。
最终产品不属于应税电池,不代表中间生产、自用环节就一定没有纳税义务。医疗设备、其他带电池产品也不能仅因装了电池,就推定整机按电池征税,仍要核对具体产品与环节。
四、进来的税能不能扣,关键在“用到哪里”
公告允许符合条件的纳税人,对从生产企业购进、委托加工收回或直接进口的已税电池,按当期生产领用数量,扣除用于连续生产应税电池的原料已纳消费税。
对照场景:同一批电池,用途不同
购入锂离子电芯后生产应税电池包,与购入电池包直接装汽车,处理不同。总局解读明确,购入电池包直接组装汽车的情形,不属于用于连续生产应税电池,不得据此扣除电池消费税。
要特别区分:这里说的是已纳消费税的扣除,不是把增值税进项抵扣换个叫法。两套税的凭证、条件和计算不能混成一套。
本月购入多少、本月实际领用多少、领用生产了什么、适用哪个税率,应当在电池税款抵扣台账中逐一对应。库存还没领用,不能单凭已经采购就按同一逻辑全部扣掉。
图3|官方原文 · 检测与领用抵扣
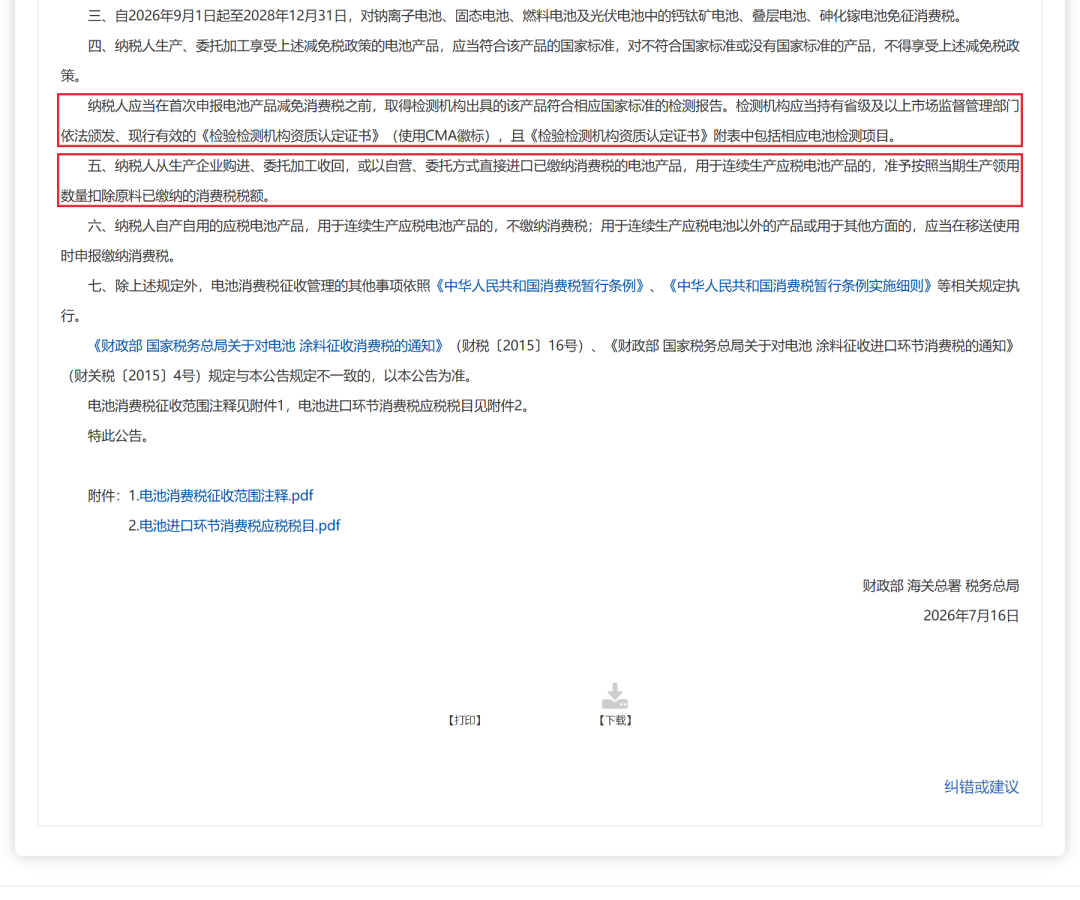
红框重点:检测报告须在首次减免申报前取得,并核实CMA资质范围;已纳消费税扣除看“连续生产应税电池”及“当期生产领用数量”。
来源:财政部 海关总署 税务总局公告2026年第20号,官网截图。红框及本图备注为得到企服标注,不属于原文。
五、减免税资料,不是一张检测报告就万事大吉
公告要求,在首次申报电池产品减免消费税前,取得符合相应国家标准的检测报告。检测机构应具有有效的CMA资质,资质附表包括相应电池检测项目。
企业还需要把报告对应到实际产品,核对名称、规格、型号及明细。对不符合国家标准或没有国家标准的产品,不得享受公告规定的相应减免。
采购发票、原料领用、生产记录、产品明细和申报数据,应当能够核对。业务人员说“这个属于免税电池”,并不能代替这些资料。
申报前还要按当期表单规定填列减免税事项,而不是仅在内部账上少计一笔税。具体操作参照总局征管公告及其解读。
六、企业先画一条自己的业务流程
先列产品,再列环节,最后匹配税务处理。把“购进电芯—组装电池包—装入其他产品”这种流程完整写出来,比只报一个商品名称更容易判断。
经销、组装、进口并存的企业,应分别记录。涉及政策切换日期,还要按结算方式核对纳税义务发生时间,不能只看什么时候开了发票。
电池消费税真正复杂的地方,不是记住2%还是4%,而是把产品、环节、用途和凭证对上。这一步清楚了,才谈得上正确申报。
不要把一条税率新闻,直接抄进每一笔业务。先认产品,再分环节,最后看凭证和用途。
把政策,落到你公司的业务上
我们整理了《电池消费税业务与资料核对表》,用于先识别企业环节,再核对产品、减免条件和领用资料。它不是官方电池税款抵扣台账的替代品。
图4|电池消费税业务与资料核对表 · 实际表格预览
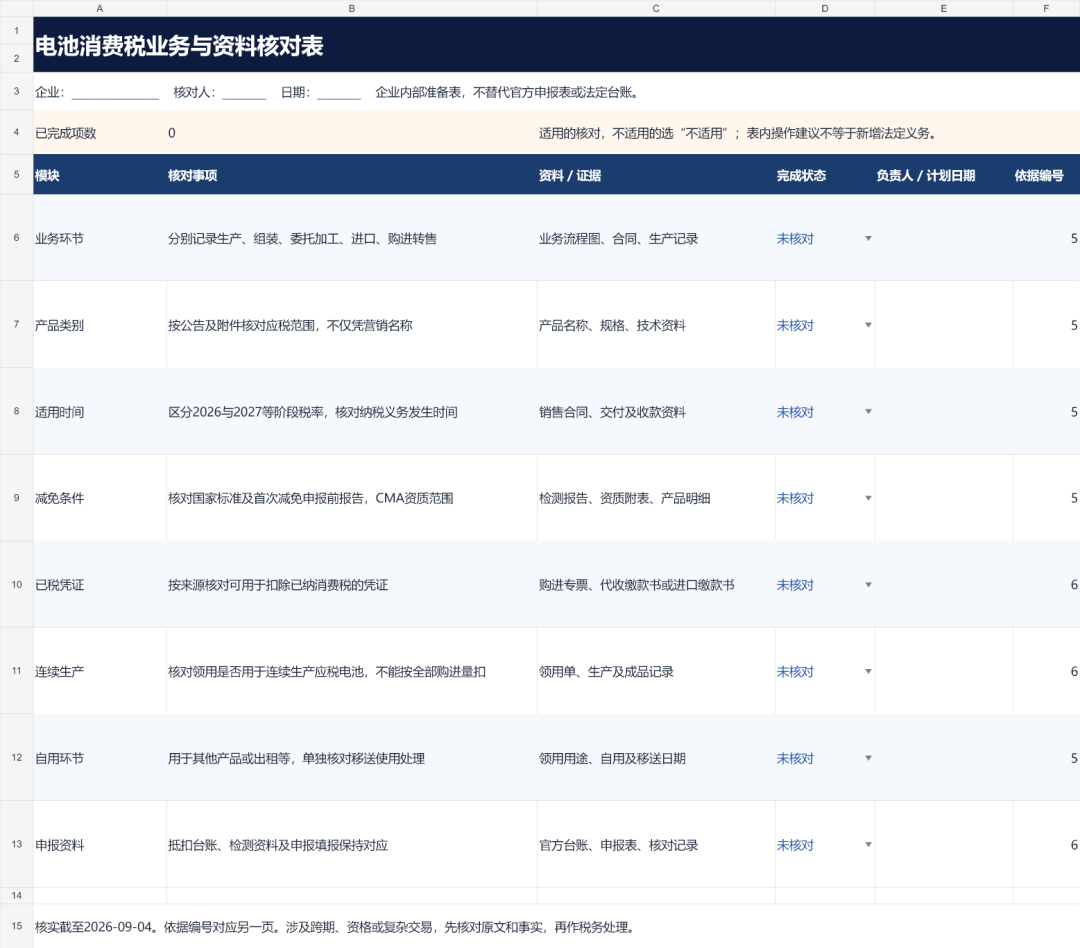
配套Excel包含“业务核对”和“官方依据”两页,可填写完成状态、负责人和计划日期。预览来自本次交付的真实表格;不是官方申报表。
电池消费税业务与资料核对表
公众号后台回复:电池核对
领取可填写的Excel资料。涉及具体业务,请先描述问题,不要公开发送身份证、税号或完整合同。
有电芯、电池包、储能产品等业务,拿不准购销与组装如何分开核算的,可以先整理实际流程。我们可协助梳理业务资料与财税处理衔接;正式台账及申报仍须按官方要求执行。
转给做汽修、电池经销和组装的朋友。最该先问的不是“税涨了多少”,而是“这条规定管的是我的哪个环节”。
主要文件于2026年9月5日重新核对并截图;配套解读依据见下。本文为政策解读与业务准备建议,示例为假设。适用条件及处理需结合原文、实际业务和主管机关要求。
部分电池消费税调整公告 · 财政部、海关总署、税务总局公告2026年第20号;分阶段执行
电池消费税征管官方解读 · 国家税务总局货物和劳务税司;2026-07-31
消费税政策即问即答之三 · 国家税务总局货物和劳务税司;2026-08-27
得到企服
财税服务 · 工商服务 · 企业经营资料梳理