OFFSHORE TRUST TAX WATCH
离岸信托,税不是现在才开始有
但这次,征管真的落地了
装入 · 存续 · 分配 · 身份转换 · 历史申报
7月24日,财政部、税务总局同步发布2026年第21号公告,税务总局同步发布2026年第15号公告,专门把离岸信托个人所得税的实体规则和申报规则放到了台面上。
这不是“从今天开始对中国居民全球所得征税”。居民个人全球所得征税,本来就是个人所得税法确定的原则。
真正的变化是:离岸信托在什么时候形成所得、由谁申报、怎么穿透、历史事项怎么处理,现在被写成了一套能落地执行的规则。
以后再说“钱没分到我手里,所以不用交税”,这句话至少对居民个人离岸信托,不能再照旧理解了。
先把文件钉在这里
公告名称是《财政部 税务总局关于离岸信托个人所得税有关事项的公告》,文号为财政部 税务总局公告2026年第21号,发布时间为2026年7月24日。
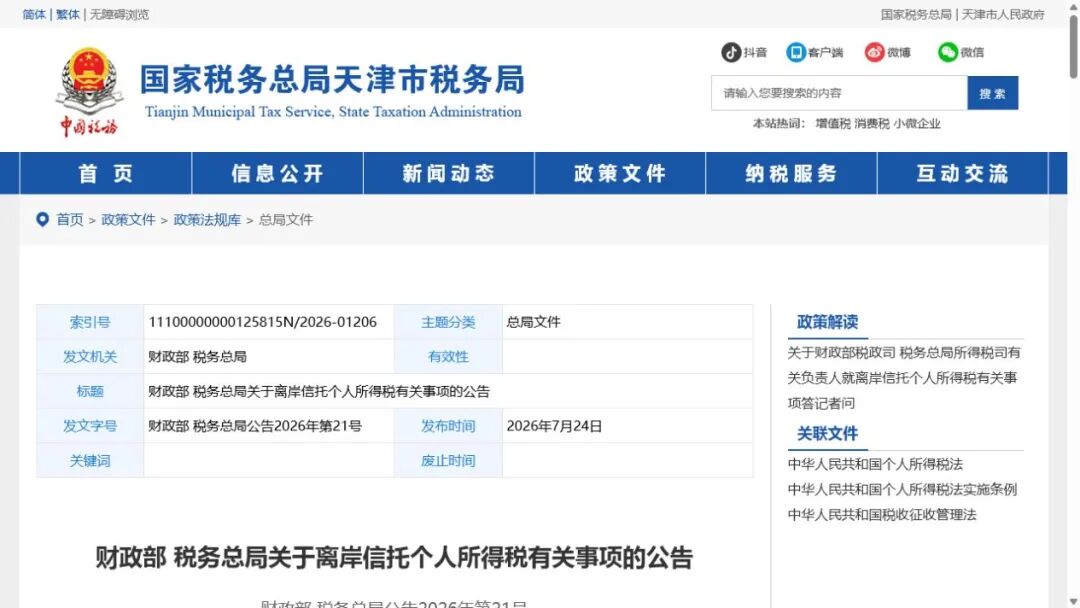
官方网页截图。橙框位置显示发文机关、公告名称、文号和2026年7月24日发布时间。
一、第一刀:把资产装进信托,不再天然等于“左手倒右手”
过去很多人把资产装入离岸信托,理解成所有权形式换了,但人还是那个人,因此不需要触发个税。
第21号公告第三条把规则写得很直:居民个人将财产装入离岸信托,以装入时市场价值减原值和合理费用后的余额,按“财产转让所得”申报个税。
这里不是简单按账面原值走。价值怎么确认、原值和合理费用能否举证,都会直接影响税基。公告同时规定,完成申报后,信托财产原值调整为装入时的市场价值。
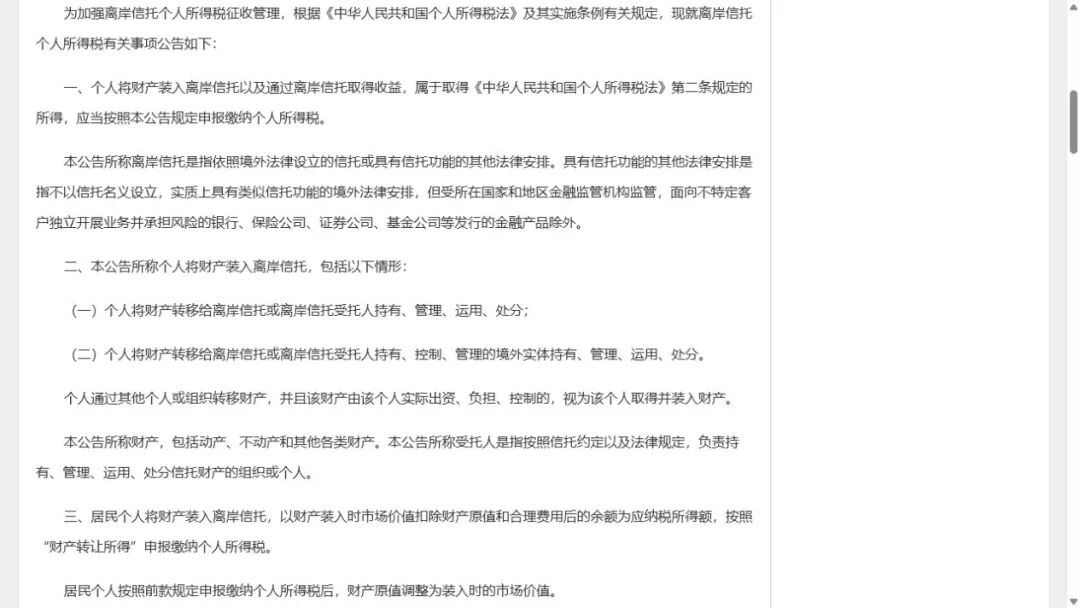
原文重点:第三条
居民个人装入时,按照“财产转让所得”申报。税率问题应按个人所得税法对应所得项目处理,不能把所有信托事项粗暴概括成“统一20%”。
二、第二刀:收益不分配,也不等于当年不申报
对居民个人装入财产的离岸信托,公告第四条明确:信托及其持有、控制、管理的境外实体,在存续期间产生的收益,无论是否实际分配,均以该居民个人为纳税人,按年申报个人所得税。
这改变的不是信托的民商法属性,而是税务判断路径。信托财产是否能隔离债务、受托人是否名义持有,仍然要按信托法和当地法律关系判断;但在税务上,不能只用“我还没拿到钱”解释没有纳税义务。
公告还把边界一并写明:财产转让所得和利息、股息、红利所得不得互相抵减;亏损不能结转以后年度;受托人报酬、信托管理费、法律服务费、投资顾问费等,也不得抵减应纳税所得额。
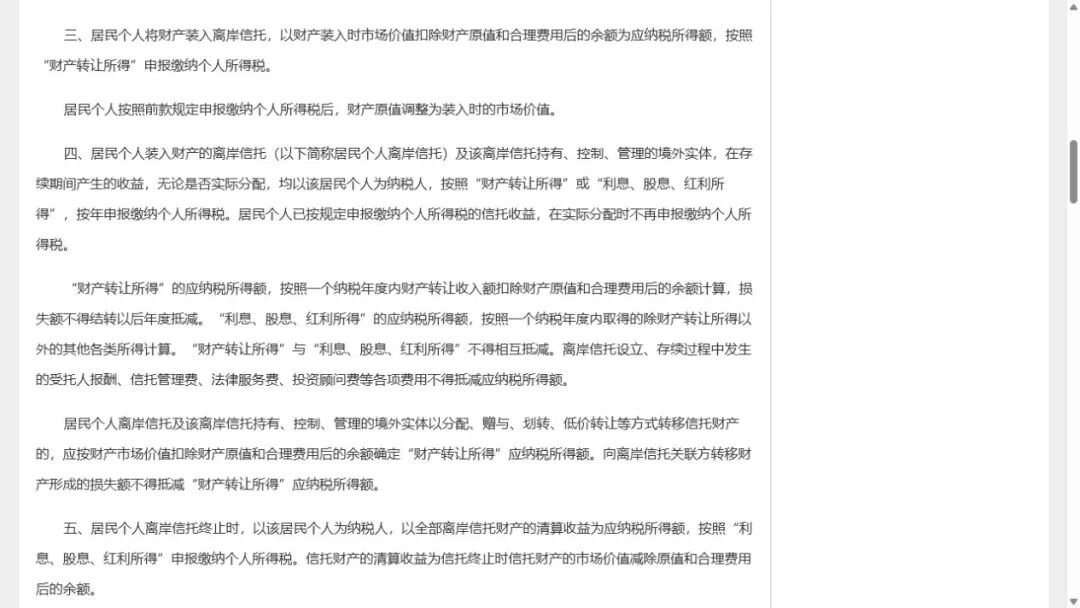
原文重点:第四条
“无论是否实际分配”是这次规则最需要被看见的一句。它针对的是居民个人离岸信托及其相关境外实体的存续收益。
三、第三刀:套壳、借款、低价使用,不再只是“结构设计”
公告把几种过去常被拿来拉开“收益”和“个人”距离的安排,逐项列了出来。
1. 信托下面再套境外实体
只要符合公告列举的条件,例如被动收益占比高、人员和注册地址不符合实质运营条件、决策不由该组织实际作出等,就可能落入公告所称“境外实体”的判断范围。
2. 名义上是非居民,实际利益仍在居民个人
非居民个人装入的信托向非居民分配,但收益实际由居民个人取得、使用、控制或处分的,公告规定视为向该居民个人分配。
3. “不分配,只是借一下、用一下”
以信托财产给居民个人债务担保或提供借款、代付或报销费用、无偿或明显低价使用信托财产、通过第三方转移经济利益等,公告均列入可视同分配收益的情形。
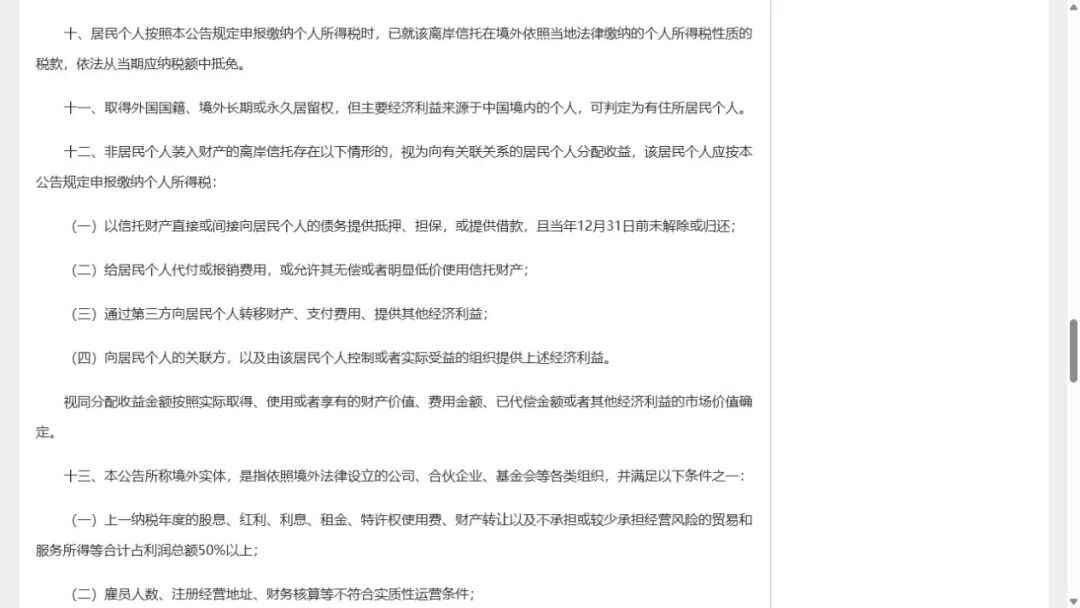
原文重点:第十一条和第十二条
取得外国国籍或境外长期、永久居留权,但主要经济利益来源于中国境内的个人,公告表述为“可判定为有住所居民个人”。这不是一句“拿了护照就没事”可以覆盖的判断。
四、90天窗口,不是“免税窗口”
第十七条给了历史事项一段申报期,但千万别把它理解成“过了90天才开始产生税”。
居民个人在2023年1月1日至2025年12月31日期间装入财产的应缴未缴个税,以及非居民个人在2023年1月1日至公告实施日装入财产的应缴未缴个税,应在公告实施之日起90日内申报缴纳,不加收滞纳金。
对2026年1月1日前居民个人离岸信托存续期间产生的收益,公告也给出90日申报缴税、不加收滞纳金的安排。按7月24日实施日计算,窗口期通常理解至10月22日。
但原文同时保留了两层边界:应缴未缴金额较大的,税务机关可按征管法延长追缴年限;逾期未缴的,按征管法处理并加收滞纳金,属于偷逃税的还可能面临追缴和罚款。窗口的意义是尽快如实申报,不是对历史税款的“一笔勾销”。
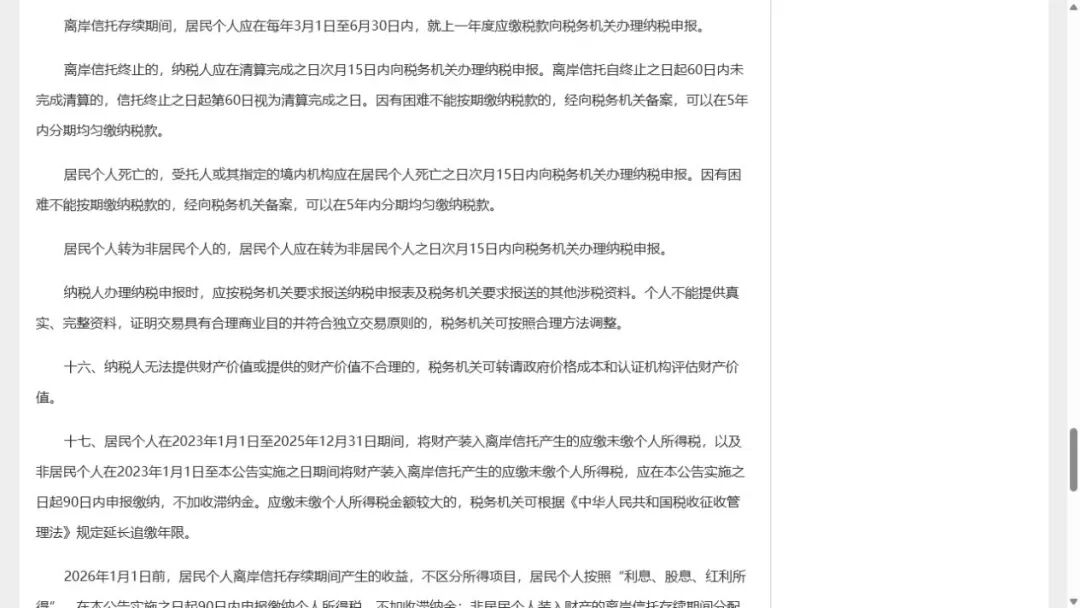
原文重点:第十七条
90日内申报缴纳“不加收滞纳金”,不等于税款被豁免,也不等于所有历史期间当然只追三年。
五、现在最该做的,不是急着改结构
这类事情最忌讳两种动作:一是听到政策就急着拆、转、赠与;二是继续用看不懂的结构拖着,等别人替自己解释。
先把四张表拉出来
1. 信托设立、增资和历次装入财产清单
2. 信托及底层实体的历年财务报表、收益和分配记录
3. 委托人、受益人、保护人等相关方的税收居民身份及实际控制情况
4. 境外已缴税款、估值依据、原值和合理费用的证据
然后再判断:哪些是装入环节问题,哪些是历史存续收益问题,哪些涉及身份转换、借款担保或利益使用,哪些需要核对境外税收抵免。
离岸信托没有失去财富传承、风险隔离、控制权安排和跨境资产配置的价值。但它作为“只要不分配就不用面对中国个税”的叙事,已经很难再成立。
最后说句实在的
信托还是那个信托
但把它当成个税“免税神器”的时代,确实该结束了
离岸信托历史事项,先做事实梳理
重点不是先问“还能不能避”,而是先把装入、收益、分配、控制和税收居民身份说清楚。
涉及具体申报和境外税法的,应由具备跨境税务与信托经验的专业人士结合文件和事实处理
主要公开依据
财政部 税务总局公告2026年第21号:《关于离岸信托个人所得税有关事项的公告》
国家税务总局公告2026年第15号:《关于离岸信托个人所得税有关征管事项的公告》
税务总局关于第15号公告的政策解读
本文仅作政策信息解读,不构成针对任何个人或信托安排的税务、法律意见。
得到企服
企业合规 · 让创业变得更简单